“ 一笔没有被禁止、也没有被放行的交易
孙正义在2026年11月第一周收到的是一个他不太熟悉的信号。11月5日,外商投资安全审查工作机制办公室(国家发展改革委)告知日本软银,禁止它用54亿美元买下瑞士ABB的机器人业务。
过去二十年里,这位软银创始人习惯了在监管的缝隙中穿行。美国的CFIUS审查过他对 Sprint 的收购,欧洲的反垄断官员放行过ARM的交易,印度的审批流程他也能等到最后一刻。
2026年2月,交易已经走完中国的经营者集中反垄断程序,随后转入外商投资安全审查。但中国国家发改委的否决来得更安静,也更彻底,没有漫长的听证,没有可预期的补救窗口,只有一个结论:这笔交易不能推进。
ABB机器人未来会去向哪再次成为谜题。
01.
为什么这一关必须在中国过
先要解释一个看起来奇怪的地方,一个日本公司买一家瑞士公司的业务、为什么是中国说了算?答案在中国的装机量里。IFR的数据显示2025年中国安装了35.4万台工业机器人、同比增长20%、占全球安装量的59%,中国是全球机器人的核心增长点以及驱动力。而ABB在全球占据约12%的市场份额。
ABB机器人业务的重心在制造业工厂,卖的装机、备件、系统集成、认证体系基本全套绑在制造业产线上,中国自2015年以来,ABB占了一半以上的新装机。所以要整体卖给软银、让控制权从一家瑞士公司转到一家日本公司,就必须在境内申报、过审。如果这块业务不在中国有这么深的根,这笔交易本来可以在苏黎世和东京之间谈完。
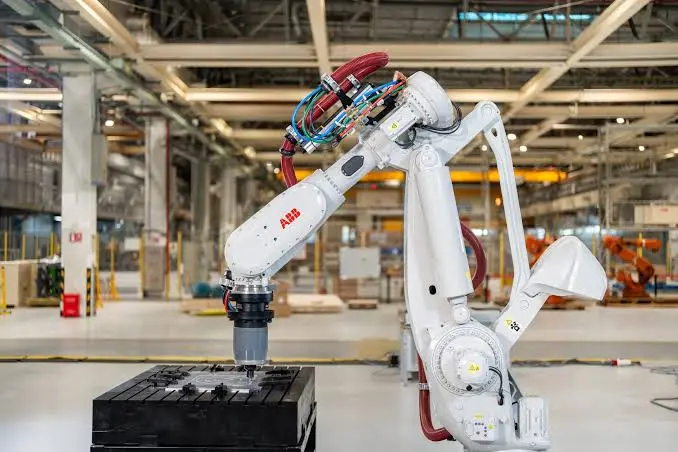
中国占全球工业机器人装机的一半以上,ABB机器人十年来的装机总量大概占国内机器人运行总数约20%,这一关就一定要在中国过。
我国外商投资安全审查的现行核心规定是《外商投资安全审查办法》,该办法明确要求,若投资关系国家安全的重要领域,且将取得被投资企业的实际控制权,投资方在实施投资前必须主动申报。其中,重要信息技术和互联网产品与服务,以及关键技术,均属于该办法规定的重要领域,因此可以认为这场交易本身存在明显的合规瑕疵。
02.
否的到底是什么
机器人怎么就涉及到国家安全了?其实真正被审的标的不是这些ABB机器人归属,本质上是背后的工厂数据。
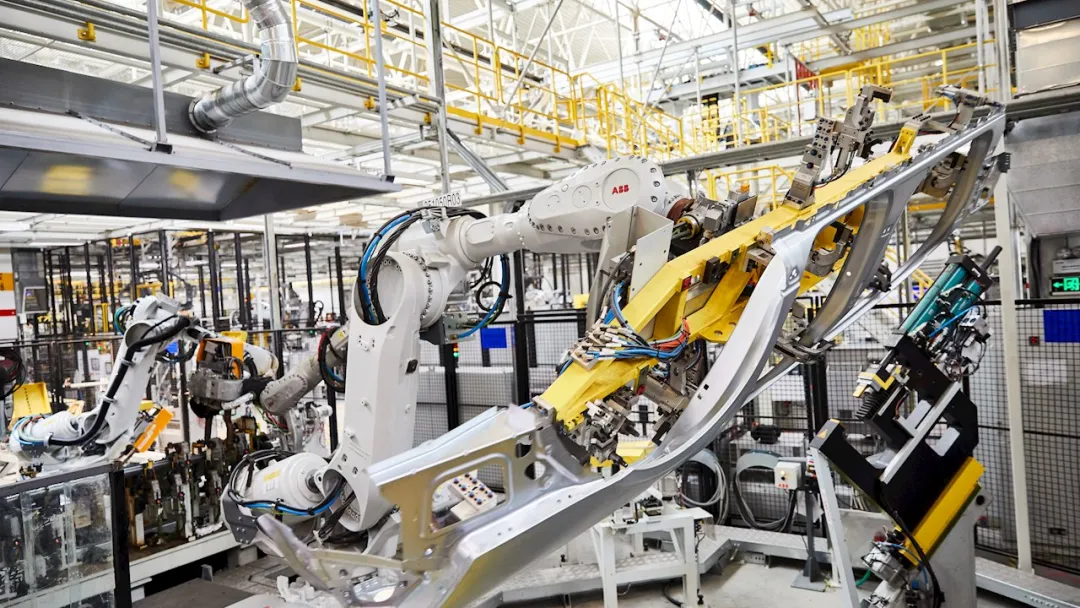
由于数据愈发成为制造业升级改造的基础,在原先,机器人在工厂的运行数据,大多由整机厂商保管,少部分做了本地化存储,ABB机器人在部分军工和国计民生的关键领域都有应用,就这一条把整件收购的性质改了。
因为机器人本体是可以迁移的资产,产线可以复制、备件可以重新铺、客户可以重新签,这两年国产替代也正在加速,但机器人在中国车间里跑出来的工况数据搬不走、它跟着产线长在本地。
审查意见落在数据上,等于把交易的标的重新定义了一次,ABB机器人卖的已经不只是设备和一张客户名单,而是包括这些设备在中国工厂里持续产出的东西。
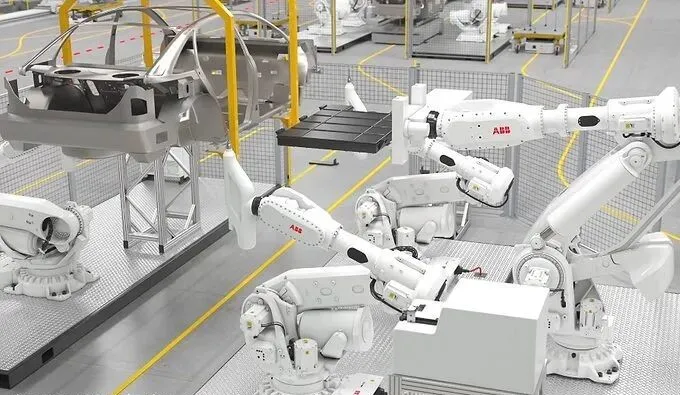
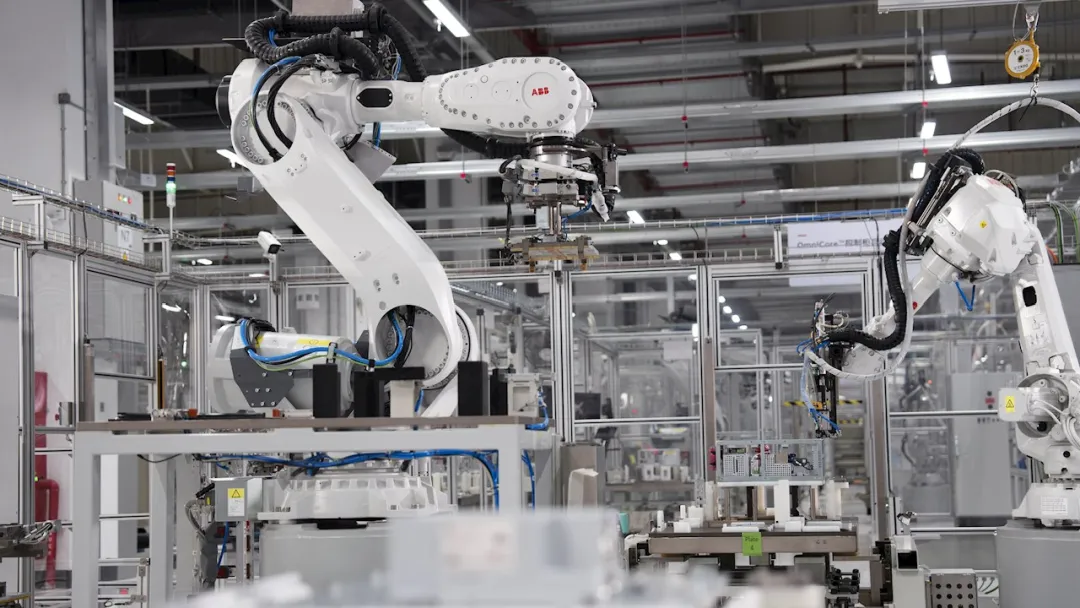
ABB机器人全球总裁马思康在10月工博会上说过一句话,工业自动化的下一个时代将由机器人的学习速度、而非编程的水平来定义。因为学习速度依赖的就是数据,而数据最厚的那一块现在依然在ABB这些老牌机器人厂商手中。
如果收购,ABB积累的运行数据可能被传输至海外,用于训练AI模型,包括软银重仓投资的OpenAI所开发的模型。在物理AI的语境下,产线数据不是附属品,已经成为训练机器人基础模型最稀缺的原料。谁掌握了真实世界的运动轨迹、力觉反馈和工艺参数,谁才有机会更快让大模型击穿物理AI的壁垒。
除了卡住ABB机器人的收购案,中国外资安全审查工作机制办公室此前还反对了Meta收购Manus,那笔交易的审查核心同样在厂商手上有多少真实交互数据。由此可见,如今企业间的收购,已经不再像是过去那么简单,凡是要把在中国的运行数据连人带包一起买走的交易,都会撞到同一堵墙上。
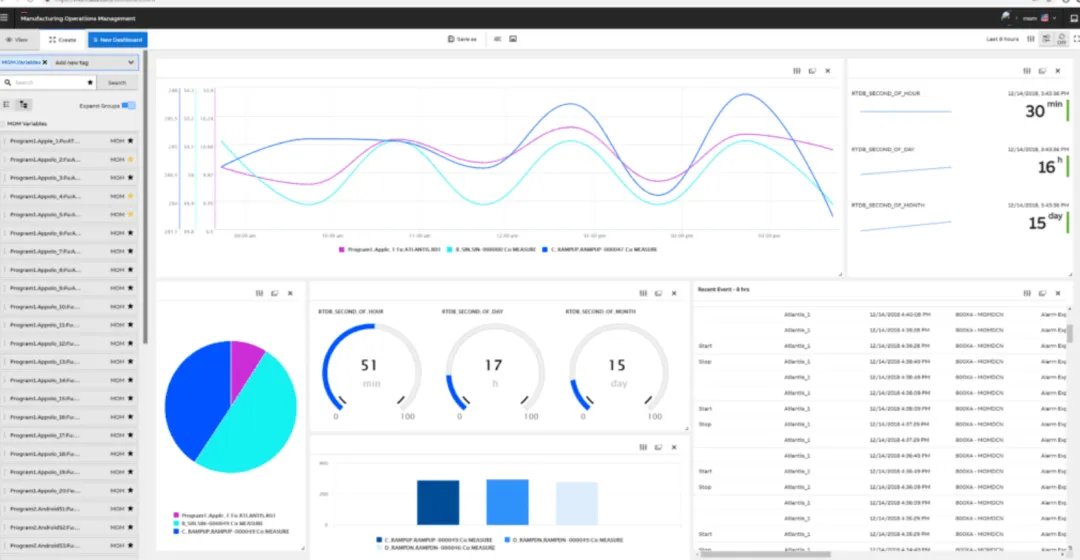
审查的最终目的,看的不是机器人这类本体资产最终需要归谁,是这些机器人跑出来的附带数据应该归谁。如果数据资产归属难以分割,这笔交易本身的隐患就非常大。这次阻止收购,意味着机制扩围后,所有外资买家需要重算中国资产的数据折扣系数。
软银这一轮在具身智能上的落子已经很密,有消息称它正在洽谈以约60亿美元估值收购美国人形机器人公司1X的控股权,11月5日Agility上市背后也有软银愿景基金的影子。具身智能数据作为各类形态机器人进工厂训练的knowhow核心,ABB机器人这么多年在工厂持续运转得到的数据,恰恰是全球为数不多的成熟资产。日本软银在这笔54亿美元交易中,可能买不到的不是ABB机器人的全部产能,还包括中国工厂已经跑了几十年的工况数据。
03.
交易审核带来的新变化
数据资产的价格不言而喻,近期大讲堂得到消息称,已经有外资Tier 1开始反过来向中国机器人企业卖场景数据,或者直接置换具身智能公司的股权。而且这条路已经有人跑通。因为外资手里有客户和工艺、缺的是低成本本体,中国厂商手里有本体、缺的是场景和数据积累,这种交换已经恰恰说明了数据的价值。
国产替代不再是一个口号,它已经改变了监管决策的成本收益计算,如果放行一笔外资收购,加速了关键数据和制造能力的外流,机会成本比五年前大得多。而目前产线升级不会因为一笔并购案停下来,但卡住收购后,中国规上企业的机器人选型清单必然会改,而且改得比资本市场更快。
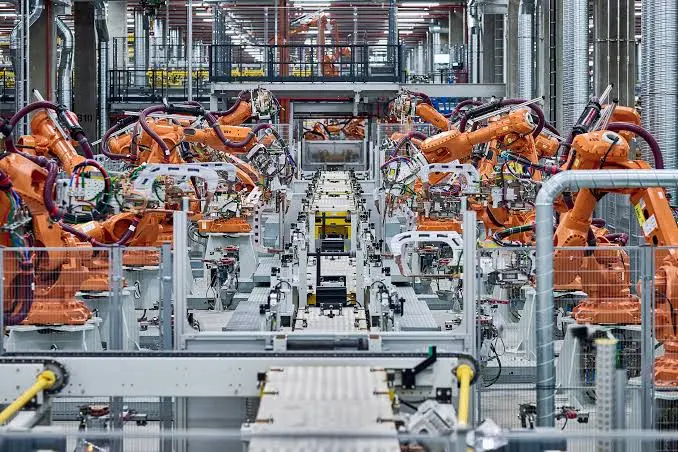
ABB在中国的客户是汽车厂、3C厂和系统集成商,他们买的是整机的连续供应能力、备件响应速度和工程支持,一旦这个部门的归属悬在审查里,采购部门的第一反应是把份额分给第二供应商。而第二供应商的名单这两年已经换过一轮。
这对于中国工业机器人头部企业而言无疑将是持续性的利好。归属悬着的每一天,采购清单就往第二供应商那边挪一格。
窗口关上之后软银和ABB能选的路不多。据花旗估算,交易被阻止后,ABB可动用的收购资金规模从约100亿美元减半至50亿美元。
解决办法第一条是剥离中国业务重报,这是成本最低的解法,把中国区业务留在境内单独运营或者单独出售,按照受监管资产处理,软银只买境外部分,54亿美元相应下调,审查的对象从一整包资产变成一小块,过审难度可能就会立刻下降。
第二条与之前发那科中国资产的处理方式类似,通过合资加中方控股,软银持股但中方控股、数据留在境内,交易结构从收购变成合资。
第三条是放弃,ABB回去重新做分拆上市,这条路对双方都不算坏。而分拆这条路今年的成色不好。同样在工业侧,舍弗勒11月3日的消息是裁员金额达到其4亿欧元人形机器人订单的1.2倍,订单一头在涨、人头一头在减,说明欧洲工业买家的资产负债表还在收缩,在这样一个市场里把机器人业务拆出去上市,能拿到的估值大概率低于54亿美元。
有分析师预计,剥离中国业务后的ABB机器人,潜在估值可能落在20亿至30亿美元区间,不到原交易对价的一半。因为公开标过价又没成交的资产,下一轮议价时对手方会先问一句为什么没卖成,而且剥离意味着股东获得的即时价值也将大幅缩水。
三条路都走得通,但每一条的价钱都比54 亿美元低。因为一旦ABB 最值钱的资产恰好是搬不动的那半块,这使得该笔交易短期应该很难完成,软银如今收购摊子越铺越大,现金流情况其实没有太多能力拖着等审查口径变化再谈。截至2026年11月,软银股价较6月高点下跌超过50%,三季度净亏损1.12万亿日元,OpenAI的IPO推迟到2027年之后让软银持有的646亿美元股权难以变现。
04.
结语与未来
按照原定的交割时间,该笔交易原计划在年内完成,如果到2027年一季度仍然没有交割,就超过了一次资产的例行审查周期。当一笔交易的标的从设备变成数据入口,从制造能力变成模型训练的基础设施,审批的坐标系就不再是市场份额和消费者福利,而是数据主权和AI能力的长期分布,这意味着中国在更大范围内开始有着场景的二次定价权。
软银可以等,ABB也可以等,那批已经装在中国工厂里的机器人不会停,它们每天都在记录新的动作,这笔交易最值钱的那部分,正在被它想买走的那一方继续生产出来,这就意味着数据池就还在叠加,也意味着谁想把这些数据带出境,谁就需要先回答一个比反垄断复杂得多的问题。
来源:机器人大讲堂