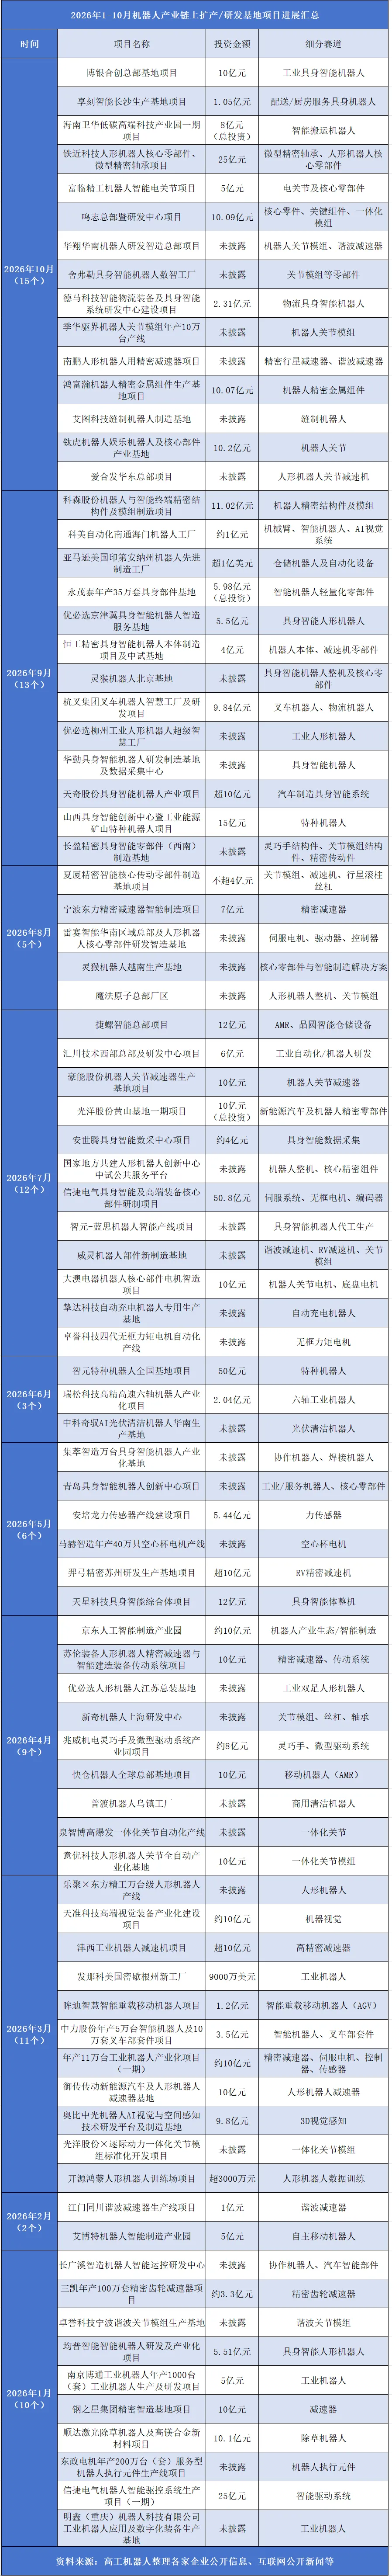
南鹏机械在礼嘉镇的人形机器人用精密减速器项目已竣工,投产后将形成年产30万台(套)精密行星减速器及高精密谐波减速器的能力,其在手订单已排至年底,并预计人形机器人专用谐波减速器未来占订单总量的一半。Welling威灵机器人部件与顺德区政府签署新制造基地项目已开工,分一期、二期实施,其中规划一期于2027年投产,二期于2030年投产,新建30万台减速机产能,以配套工业及人形机器人生产需求。同川科技在江门的谐波减速器生产线项目投资1亿元,建成后新增谐波减速器产能150万套。铁近科技在苏州吴江的人形机器人核心零部件、微型精密轴承项目计划总投资25亿元,建成后形成10亿套微型精密轴承、100万套人形机器人核心零部件的年产能。
减速器与关节解决了“动得准、带得动”的问题,但关节要真正运转,还依赖电机、驱动、控制与传感等,这一环节的扩产项目数量同样密集。
信捷电气具身智能及高端装备核心部件研制项目总投资50.8亿元,一期承担伺服系统与控制器产能扩充,二期布局无框电机与高精度编码器。雷赛智能东莞基地建成后规划年产伺服电机500万台、驱动器1000万台、控制器400万台。大澳电器在常州签约的机器人核心部件电机智造项目总投资10亿元,产品覆盖关节电机、底盘电机、编码电机。安培龙募资不超过5.44亿元,其中力传感器产线建设是投向之一,面向四足机器人、人形机器人足底场景的力传感器已进入客户送样阶段。奥比中光9.8亿元定增获批,拟投向机器人AI视觉与空间感知技术研发平台及AI视觉传感器与智能硬件制造基地。
关节、电机、驱动、传感决定机器人能不能动得稳,但本体最终能不能造出来、造得轻、造得便宜,还要看结构件和精密金属组件。
鸿富瀚拟投资10.07亿元建设机器人精密金属组件生产基地,做CNC机加组件、注塑组件;科森股份拟定增募资不超过11.02亿元,其中机器人与智能终端精密结构件及模组制造项目,主要开展VR/AR智能终端精密结构件及模组、机器人精密结构件及模组等产品的研发、生产和销售;长盈精密宜宾基地投运,产品涵盖灵巧手结构件、关节模组结构件、精密传动件、躯干及肢体结构件。
从减速器与关节,到电机驱动与传感,再到结构件与精密金属组件,这轮扩产沿着机器人本体的供应链由内向外铺开,覆盖的是本体之外几乎全部关键硬件环节。这轮扩产的底层逻辑,是供应链在为“本体上量”提前备产能,而不是本体已经在拉着供应链跑。
扩产主体变了:跨界者成最大增量
铺产能的到底是谁,答案比扩产数字本身更能说明产业正在发生的变化。
从86个项目的执行主体来看,出现频率最高的一类是原本做汽车产业链上的企业。富临精工作为汽车发动机精密液压零部件和电磁驱动零部件的供应商,在绵阳投5亿元建机器人智能电关节项目,一期优先搭建电关节及核心零部件产线,年产能预计200万套。永茂泰作为汽车发动机缸体、汽车部件壳体的供应商,汽车零部件年产能超3000万件,2025年入局镁合金赛道,又投资5.98亿元建设镁合金精密零部件智能制造项目,达产后形成450万件镁合金汽车零部件和35万套智能机器人轻量化零部件。豪能股份作为汽车传动系统零部件供应商,在泸州投10亿元建机器人关节减速器生产基地,规划年产500万件关节减速器。光洋股份构建成“汽车+机器人”双轮驱动产业格局,其总投资10亿元的黄山高新区的光洋股份黄山基地一期项目正式建成投产,预计年产6000万套高端精密零部件,整体达产后年产值将达16亿元以上。
汽车产业链上的企业密集进场,靠的是工艺可复用。压铸、齿轮、精密磨削、热处理、冲压注塑,这些能力在汽车链上被验证过,切到机器人结构件、减速器、关节模组,设备和工艺体系不用从零搭建。恒工精密把这条复用路径走得更深:从连续铸铁材料起家,延伸到RV减速机、谐波减速机关键零部件,再投3.5亿元募资投本体制造,路径是材料、零部件、模组、整机一层层往上叠。
而在汽车零部件企业之外,还有一批跨界者,他们复用的是各自行业里已经跑通的能力。津西集团从钢铁切入,在常州高新区开工的工业机器人减速机项目,总投资超10亿元,全部投产后年产24万台以上高精密减速器,路径是先控股飞马传动、再成立优尼刻。工控系的信捷电气,在小型PLC、伺服控制系统、控制器、驱动装置、运动控制等技术领域积累了技术功底,如今投建具身智能及高端装备核心部件研制项目,本质上是将既有技术能力向机器人核心零部件领域延伸拓展。物流系的京东投资约10亿元用于建设京东人工智能制造产业园,核心是建设一个以“生态为引擎、场景应用为核心”的粤港澳大湾区机器人产业生态创新中心与智能制造示范基地。
某种程度来看,跨界者大多也是先扩零部件和模组,用可复用的工艺能力卡住供应链上的位置。
产能目标达万台、百万套级,产线节拍成主要叙事
这轮扩产还有一个直观的变化,是产能数字的量级。
优必选柳州工业人形机器人超级智慧工厂投产,设计节拍每10分钟下线1台工业人形机器人,年规划产能超万台。乐聚与东方精工联合打造的产线,年产能突破一万台,每30分钟下线一台人形机器人。意优科技在无锡锡山的关节基地规划30条自动化产线,建成后年产300万个机器人一体化关节模组。泉智博的一体化关节自动化产线,装配时间从20分钟压到90秒,产线自动化率突破85%,2026年总产能规划30万至50万套。季华驱界的关节模组产线设计节拍90秒/套,目标一次性合格率96%以上。卓誉科技的四代无框力矩电机产线,平均1分钟绕线1台电机。
这些数字放在一起,说明一件事:扩产叙事已经从“规划产能”落到“产线节拍”和“合格率”上。万台级工业人形机器人整机、几十万套甚至几百万套级关节模组不再是PPT里的目标,而是写进产线设计里的具体产能。
但产线设计产能写得再具体,最终也要落到需求上。观察需求端,头部整机企业的出货量是最直接的验证。公开信息显示,2026年上半年,智元人形机器人出货量超8600台,宇树科技人形机器人出货量约7000台,优必选全尺寸具身智能人形机器人出货量为921台(非全尺寸具身智能人形机器人出货量15202台)。
一边是单家企业几十万套甚至几百万套级关节模组产能,另一边是单家企业不足万台人形机器人的年销量,这组对照很容易被解读成产能过剩,但零部件扩产并不全押在人形机器人一个篮子里。减速器、关节模组、电机、传感器同时服务工业机器人、协作机器人、人形机器人和汽车、3C等跨行业需求;专用机器人赛道也有明确场景和订单在跑,快仓的移动机器人基地6条产线全部建成后规划总产值超23亿元,普渡机器人乌镇工厂达产后年产能2万套商用清洁机器人,中科奇驭光伏清洁机器人基地预计年产5万台,艾图科技缝制机器人基地年产能规划1万台。
真正需要单独看的是人形机器人整机这一端:万台级产能是在需求验证之前先把供给摆上桌,先备供给、再等需求验证,这是这一轮扩产在人形整机上的真实节奏。
扩产版图在成形,训练平台成新品类
扩产最终落在哪里,又在硬件之外长出了什么新东西,扩产清单里能看出轮廓。从86个项目的地域分布看,这轮扩产不是均匀铺开,而是向已有制造基础的区域集中。
长三角是这一轮扩产最密集的承接地,落点集中在苏州、无锡、常州、太仓、宁波、杭州、绍兴上虞。苏州接了博银合创总部基地、铁近科技吴江项目、爱合发华东总部、鸿富瀚子公司苏州鸿锦瀚、捷螺智能吴中总部;无锡有信捷电气滨湖项目、魔法原子梁溪总部厂区、快仓梁溪总部基地、泉智博产线、意优科技锡山基地、长广溪智造运控研发中心;常州有津西减速机项目、大澳电器电机项目;太仓有舍弗勒数智工厂;宁波有挚达科技自动充电机器人基地、卓誉科技驱动子公司;杭州有夏厦精密传动零部件基地;绍兴上虞有钛虎机器人基地。
珠三角的落点同样集中,佛山顺德同时接了威灵机器人部件减速机基地、华翔华南机器人研发智造总部;东莞有雷赛智能华南总部及人形机器人核心零部件基地;惠州有智元与蓝思的机器人智能产线;广州黄埔落地京东人工智能制造产业园;江门有同川谐波减速器生产线。
两大区域承接的项目类型有明显差异:长三角偏核心零部件、研发总部和数智工厂,珠三角偏整机产线、减速机基地和物流机器人,和各自原有的制造基底对得上。
长三角和珠三角之外,成渝、京津冀和中部城市按各自条件补位,落点更偏向整机总装、区域总部和特定品类。绵阳接富临精工电关节项目,重庆有明鑫工业机器人应用及数字化装备基地,宜宾是长盈精密具身智能零部件西南基地;天津静海落地优必选京津冀智造服务基地;长沙有享刻智能生产基地、艾博特智能制造产业园,南昌有华勤具身智能机器人研发制造基地及数据采集中心,盐城有优必选江苏总装基地,安吉有中力股份智能机器人及叉车部套件项目。
海外方面,灵猴机器人越南基地投产,亚马逊、发那科分别在美国建厂。这些落点不追求环节全覆盖,更多是承接某一类整机或某一类部件的区域交付能力。
区域分布之外,扩产清单里还长出了一类过去不常见的新项目:数据采集、训练场、中试平台。安世腾计划总投资约4亿元建具身智能数采中心;乐聚牵头的开源鸿蒙人形机器人训练场落户宁波慈溪,总投资逾3000万元,搭9大真实产业场景做真机数据采集;优必选京津冀基地规划数据采集中心,达产后预计每年产出600万条标准机器人训练数据;国家地方共建人形机器人创新中心中试公共服务平台正式启用,构建了研发试制、精密装配、全项测试、仓储交付一体化中试闭环,具备年产2000台整机、2000套核心精密组件能力。
这类项目不生产硬件,但它们是具身智能从样机走向量产的必要基础设施。它们和零部件、整机项目一起出现在扩产清单里,说明产业链的扩产边界正在往外扩:不只是造零件、造整机,也在造数据、造训练场景、造中试能力。扩产版图因此不只是地理意义上的集中,也是环节意义上的外延。
回到开头的520亿元。这笔钱在2026年流向的,是一条从减速器、关节、丝杠、轴承、电机、驱动、传感、结构件等,一直铺到整机产线和数据训练平台的链条。跨界企业带着可复用的工艺能力进场,是这轮扩产里最明显的增量;万台级、百万套级的产能目标和90秒级的产线节拍,把量产从口号变成了工程参数;而5000多台的年销量与这些产能规划之间的落差,是接下来几年产业链必须回答的问题。
*文章封面为AI配图
来源:高工机器人