


早在今天的类人机器人头条新闻和巨额估值出现之前,我和我的联合创始人马克·马丁就看到了机器人行业的结构性差距:早期的机器人公司缺乏有经验的投资者来帮助建立和扩大这些业务。如果没有资本了解部署周期、硬件软件复杂性以及演示和可部署产品之间的差异,有前途的公司就有可能在到达需要它们的工厂、医院和仓库之前陷入停滞。
凭借数十年建立和扩展机器人公司的综合经验,我们认识到该行业即将进入一个决定性的阶段,但在这个阶段,执行力(而不仅仅是创新)将区分出获胜者。
因此,我们在 2021 年成立了 Cybernetix Ventures,以缩小这一差距。
风险投资在机器人领域的演变
2026 年的机器人风险投资格局看起来与两年前明显不同。最明显的转变这是通才和跨界资本的大规模涌入。过去十年专注于 SaaS 的公司以及一波新进军硬件领域的多阶段基金,在 2023 年后开始转向机器人领域,因为人工智能最终解决了难题。事实并非如此,但资本也紧随其后,压缩了种子轮估值并提高了 A 轮融资的预期,从而挑战了严格的早期投资。
第二个转变更具结构性。企业风险投资部门已从被动参与者发展为主动共同投资者,并且在某些情况下es,主要交易驱动因素。软银、现代、NVIDIA 和亚马逊不再只是客户或收购者;他们出现在种子轮和 A 轮融资阶段的股权结构表上。虽然它们带来了明确的战略价值,但它们也在重塑期限动态、退出途径和创始人激励,而金融投资者需要仔细评估。
这些力量共同使机器人成为风险投资中最具竞争力的类别之一,提高了真正了解自己所购买产品的专业投资者的风险。
技术变革推动投资变化
当今的风险投资环境要求投资者支付更多费用以承担更多风险,尤其是在种子阶段。根据该领域多年的技术、运营和关系深度积累的专业知识有助于降低这种风险。机器人技术不是 SaaS,也不是深度技术。它是自己的投资类别,有自己的一套规则和成熟度标准。工作演示还不够呃。真正的验证是试点客户下第二份采购订单,表明该产品在实际工厂车间中经得起考验。
接受过 SaaS 培训的投资者通常会默认熟悉的模式识别:
- 收入快速增长
- 毛利率
- 资本密集度低
- 在 18 个月内从种子轮到 A 轮融资的清晰路径。
应用于机器人技术时,该镜头的扭曲程度大于其揭示的程度。与 SaaS 公司处于同一阶段的机器人公司在纸面上看起来会更慢、资本更密集、效率更低——不是因为它表现不佳,而是因为问题根本不同。
SaaS 公司发布代码;机器人公司在现实环境中提供集成的硬件和软件系统。单位经济效益、销售周期和里程碑的规划完全不同。
但机器人技术也不是生物技术意义上的深层技术。我们投资的公司并不是在等待科学报告akthrough 或长达十年的监管途径。他们正在解决针对已知物理的工程挑战,具有现实的估值、多种收入来源以及随着系统部署而复杂化的防御性。客户流失率很低,因为一旦将机器人集成到工作流程中(与 SaaS 相反),拆除和更换就变得非常困难。
Cybernetix Ventures
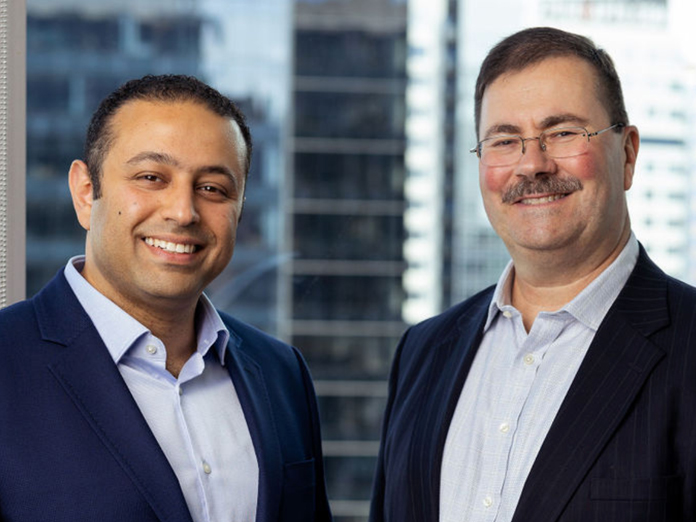
Cybernetix Ventures 是一家位于波士顿的早期投资公司,由(从左到右)Fady Saad 和 Mark 领导马丁。
本文导航
- The venture capital and investment view from inside robotics’ defining decade