

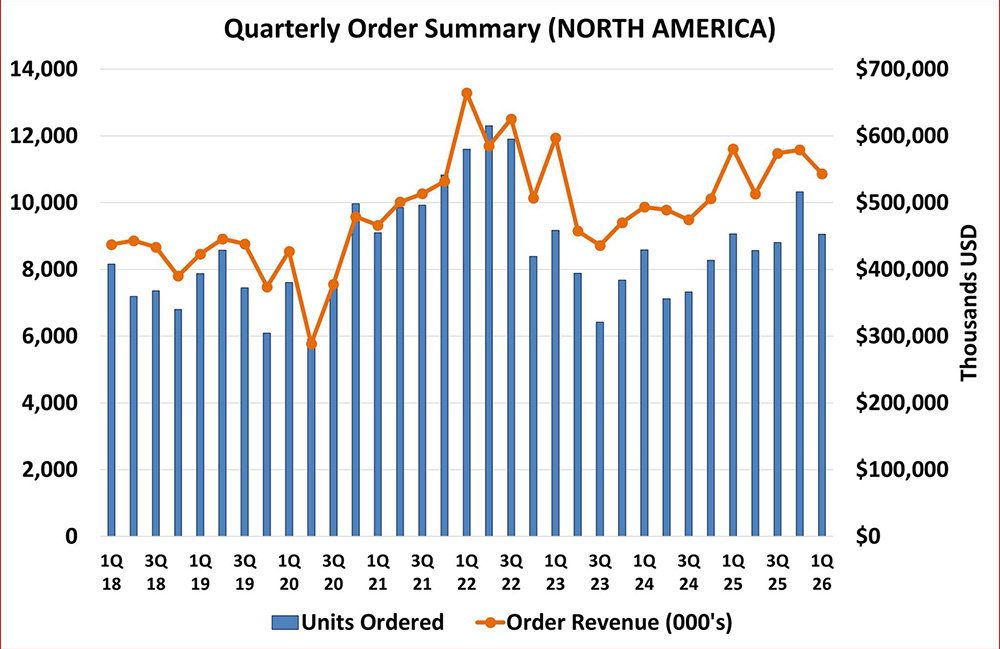
2018-2016 年北美季度机器人订单。 |来源:A3
根据自动化推进协会(A3)发布的新数据,北美公司在 2026 年第一季度订购了 9,055 台机器人,价值 5.43 亿美元。与 2025 年第一季度相比,机器人订单减少了 0.1%,收入下降了 6.4%。
虽然订单数量基本持平,但订单收入同比下降,这主要是由于汽车 OEM 订单周期性下降所致,与去年同期相比,数量下降了 35.1%,收入下降了 48.2%。 A3 表示,考虑到汽车项目的规模和时机,这种下降对整个市场产生了巨大影响。
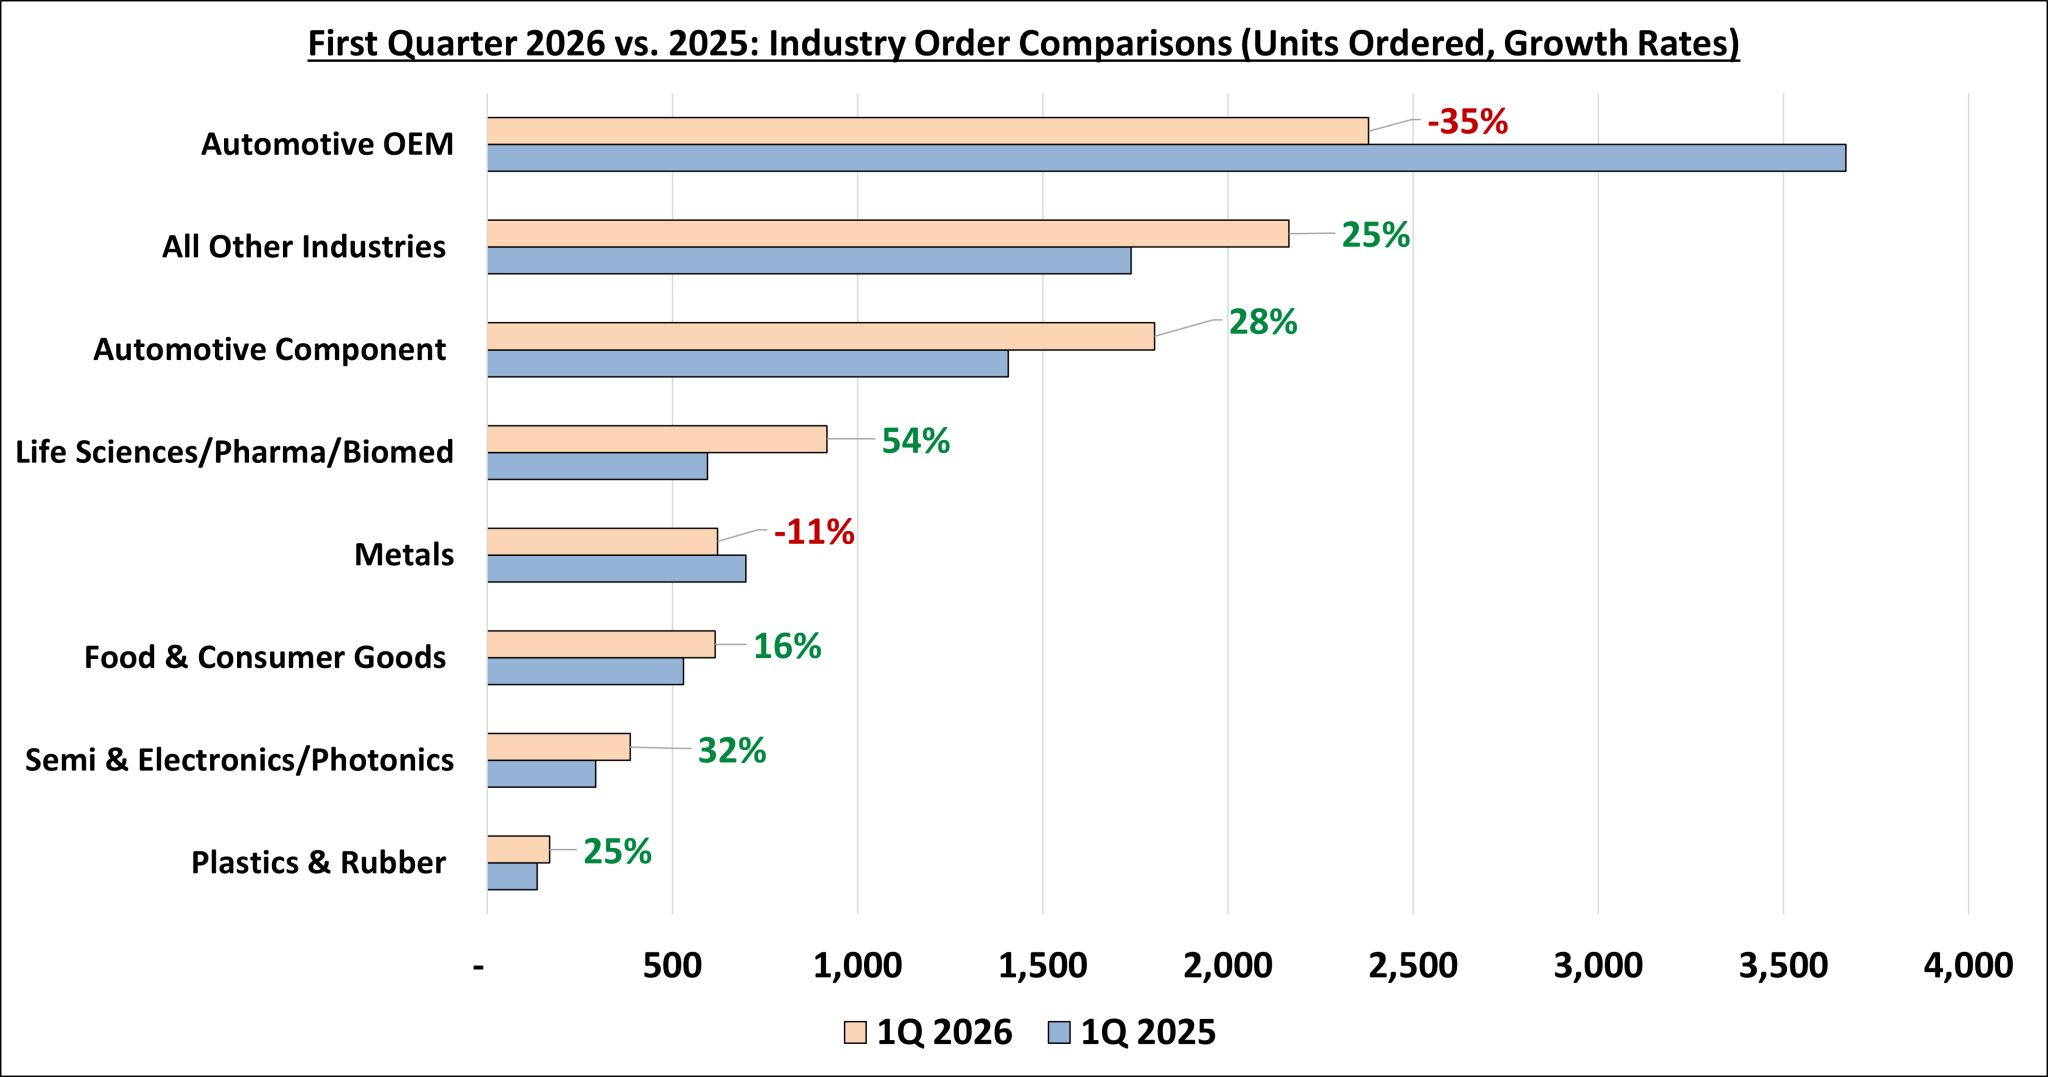
比较 2025 年至 2026 年迄今为止的机器人订单。| 来源:A3
第一季度数据强化了过去几年出现的更广泛趋势:根据 A3 的说法,机器人技术的采用正在远远超出传统汽车制造业的范围。包括生活在内的行业科学、电子、食品和消费品以及一般制造业在应对劳动力短缺、供应链压力、质量要求和全球竞争的同时,继续增加对自动化的投资。
一般行业领域的机器人订单出现增长
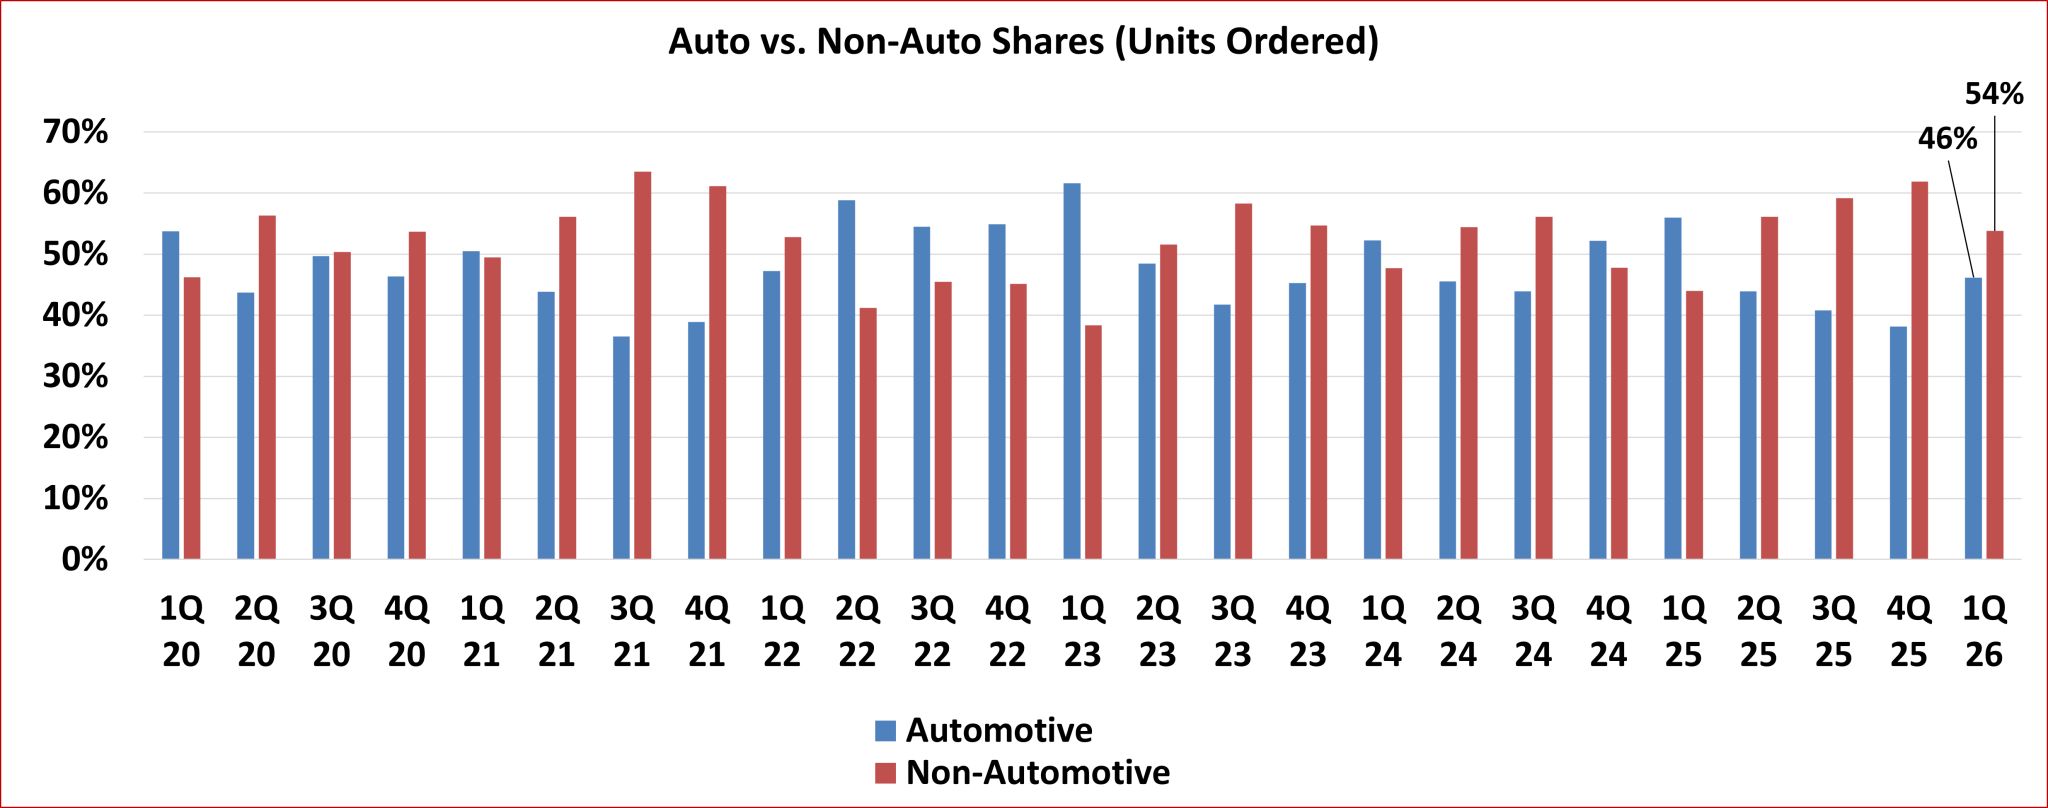
汽车行业的机器人销量与一般行业相比。| 资料来源:A3
除汽车 OEM 之外,大部分机器人市场的需求保持健康。与 2025 年第一季度相比,汽车零部件供应商的机器人订单量增加了 28.1%,收入增加了 15.5%,反映出该细分市场典型地落后于 OEM 订购周期。
一些非汽车行业各行业的机器人订单也同比强劲增长,包括:
- 生命科学/制药/生物医学:销量+54.1%,收入+70.2%
- 半导体和电子/光子学:销量+31.7%,收入+79.2%
- 塑料和橡胶:销量+25.2%,收入+32.6%收入
- 食品和消费品:单位数量+16.0%,收入+16.3%
- 所有其他行业:单位数量+24.5%,收入+29.2%
A3 表示,这些结果表明自动化需求持续多样化,因为各行业的公司投资机器人技术以提高生产力、解决问题kforce 挑战,并增强运营弹性。
北美公司对协作机器人表现出更大的兴趣
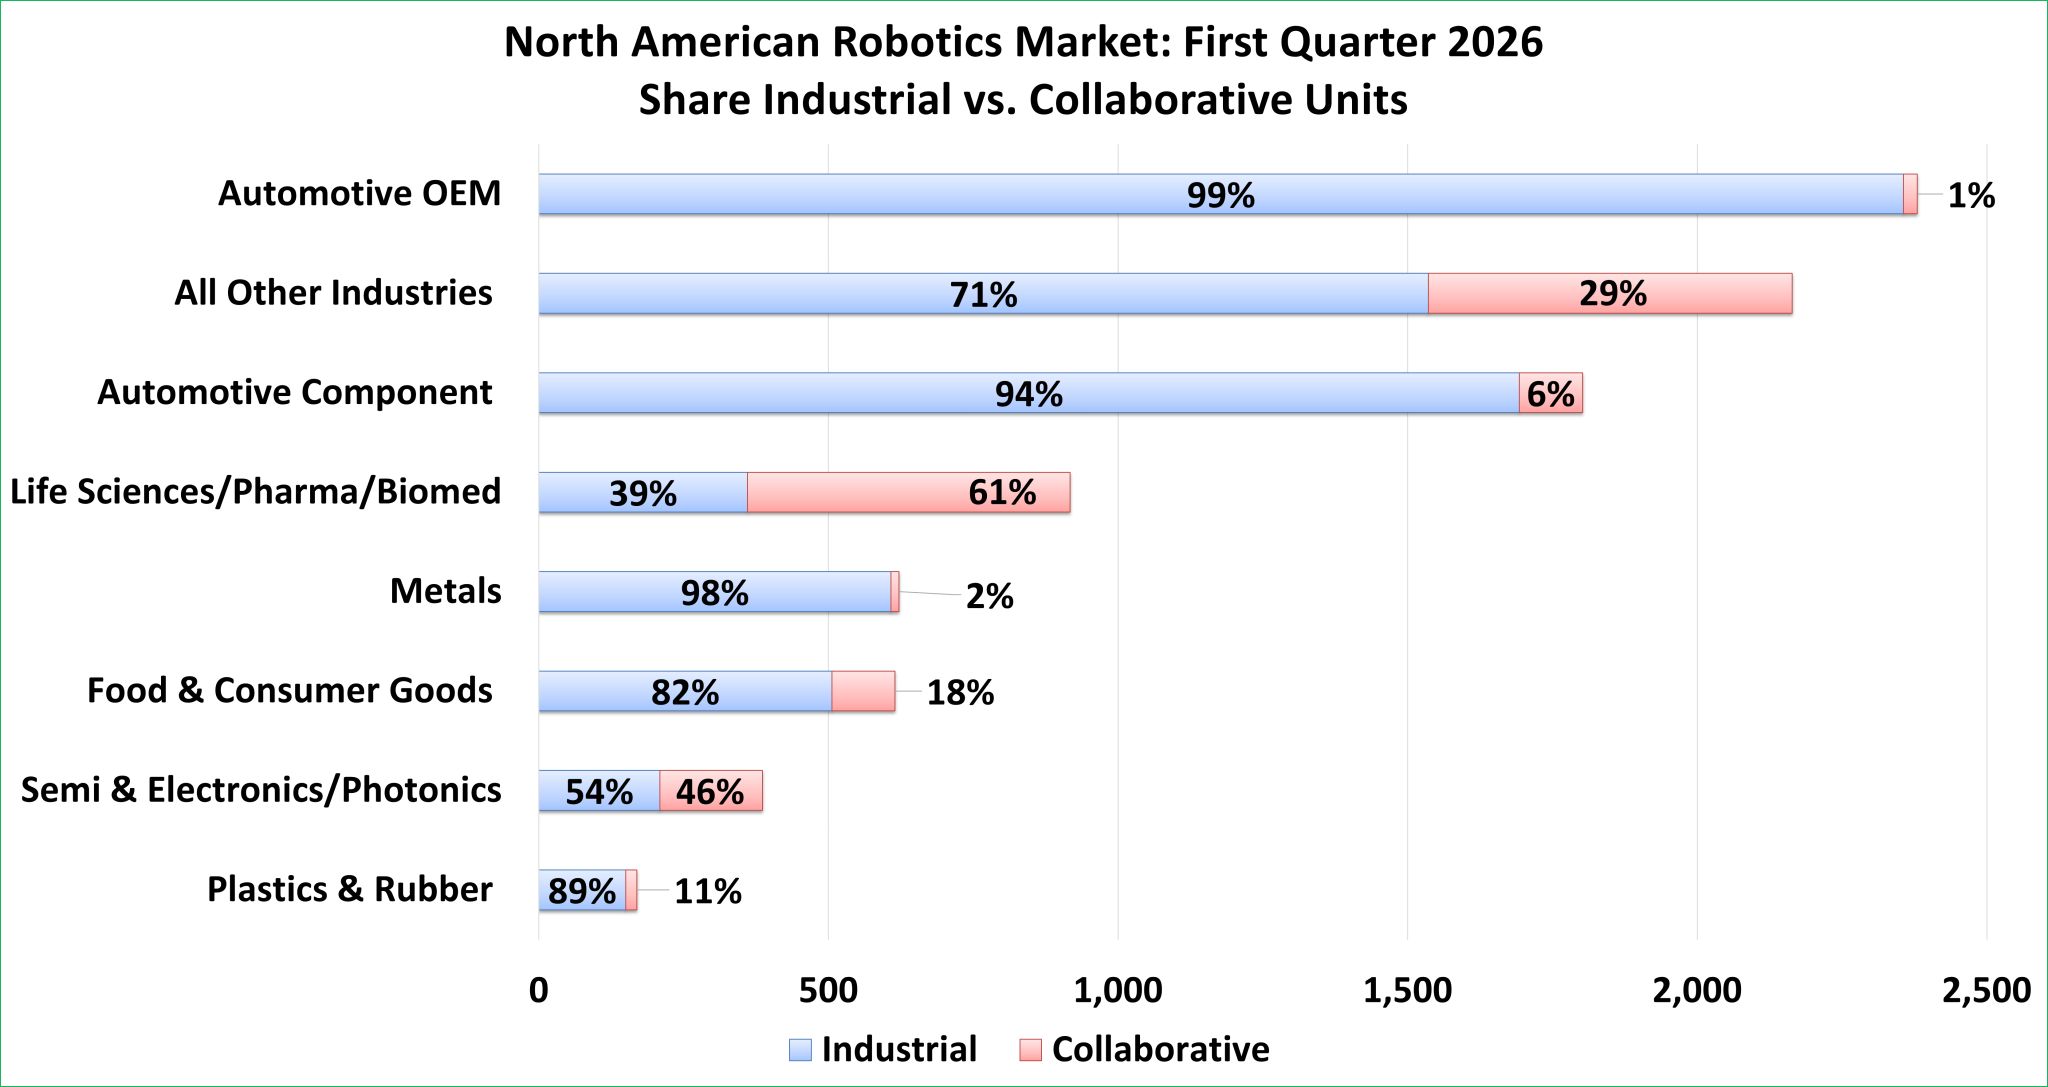
北美协作机器人销量与工业机器人销量对比。 |来源:A3
A3 表示,力和功率有限的机器人仍然是本季度表现最强的类别之一。该组织报告称,2026 年第一季度,各公司订购了 1,637 台协作机器人,价值 6,980 万美元,与 2025 年第一季度相比,数量增长了 55.6%,收入增长了 78.2%。
协作机器人占本季度所有机器人订单量的 18.1%,占订单总收入的 12.9%。生命科学/制药/生物医学领域的采用尤其强劲,占 2019 年机器人订单总数的 60.7%A3 执行副总裁 Alex Shikany 表示:“协作机器人是机器人市场持续发展的一个例子。” “第一季度更广泛的结论是,自动化需求在行业、应用程序和部署模型方面变得更加多样化。这是市场长期健康发展的重要信号,特别是在公司继续投资于生产力、灵活性、质量和竞争力的情况下。”