

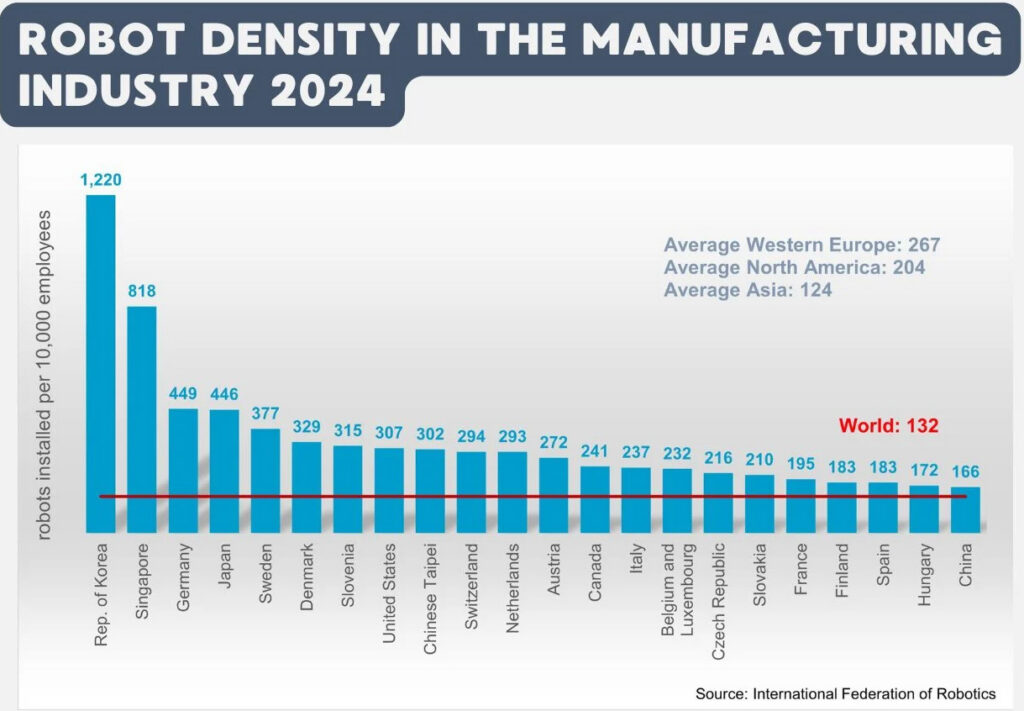
工业机器人的部署在世界大部分地区持续攀升。单击此处放大。资料来源:国际机器人联合会。
根据国际机器人联合会 (IFR) 的“世界机器人 2025”报告,世界各地的工厂正在实施更多自动化。该组织表示,三大洲的机器人密度(即每 10,000 名员工的机器人数量)有所上升。
IFR 指出,西欧的机器人密度尤其增加到 2024 年每 10,000 名员工拥有 267 台机器人,领先于北美的 204 台和亚洲的 131 台。
“机器人密度指标为比较机器人密度提供了统一的基础。IFR 主席 Takayuki Ito 表示:“通过将一个国家使用的机器人总数与其劳动力衡量的经济规模联系起来。”
这家总部位于德国法兰克福的组织此前报告称,从 2014 年到 2024 年,全球平均机器人密度翻了一番。IFR 解释说,其衡量标准可以涵盖整个制造业或仅涵盖特定的工业部门。
欧洲机器人密度领先
西欧国家机器人密度同比增长3%。该地区有9个国家进入全球前20名,包括德国、瑞士、荷兰、奥地利、意大利、比利时、卢森堡、法国和西班牙。
欧盟27个成员国的机器人密度达到231台,这是高于每人 132 单位的全球平均水平10,000 名员工。 IFR 去年表示,欧洲汽车行业继续推动工业机器人销售。
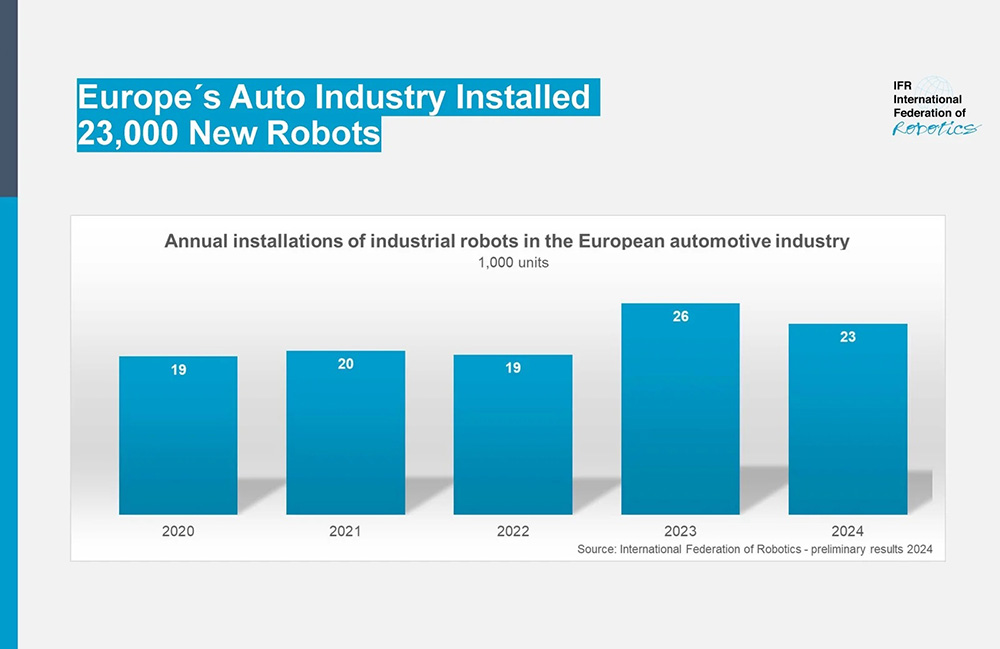
来源:国际机器人联合会
北美机器人使用量也在增长
IFR 表示,2024 年北美机器人密度增加了 4%。美国以每 10,000 名员工拥有 307 辆汽车的数量在全球排名第八,这在很大程度上要归功于其汽车制造商。该报告发布之际,美国立法者越来越多地将注意力转向机器人、人工智能和产业政策,以提高竞争力和国家安全。
“这些数据强化了我们在整个北美所看到的情况:越来越多的制造商正在转向机器人和自动化来提高竞争力自动化促进协会 (A3) 执行副总裁 Alex Shikany 告诉《机器人报告》。
“与此同时,美国与世界上自动化程度最高的经济体之间的差距表明,未来仍有改进的机会。”他补充道。“在美国,我们看到华盛顿越来越关注这一问题,华盛顿特区,我们继续与政府和国会议员讨论制定国家机器人战略的必要性,这是令人鼓舞的。”
“如果美国想要在先进制造、供应链弹性和工业创新方面处于领先地位,我们需要采取协调一致的国家方法,支持自动化采用、劳动力发展以及对机器人和相关技术的长期投资,”Shikany 说。
“A3 最近的机器人订单报告清楚地表明,Novanta Inc. 机器人战略主管 Robert Little 向《机器人报告》表示:“北美地区的机器人订单激增。这与自 2025 年以来宣布或正在进行的超过 7 万亿美元的制造业投资相一致,再加上熟练制造业劳动力的持续短缺。”制造商仍然需要建造,因此他们必须实现自动化。预计这一趋势将持续多年。”
加拿大紧随其后,售出 241 台,墨西哥售出 62 台。
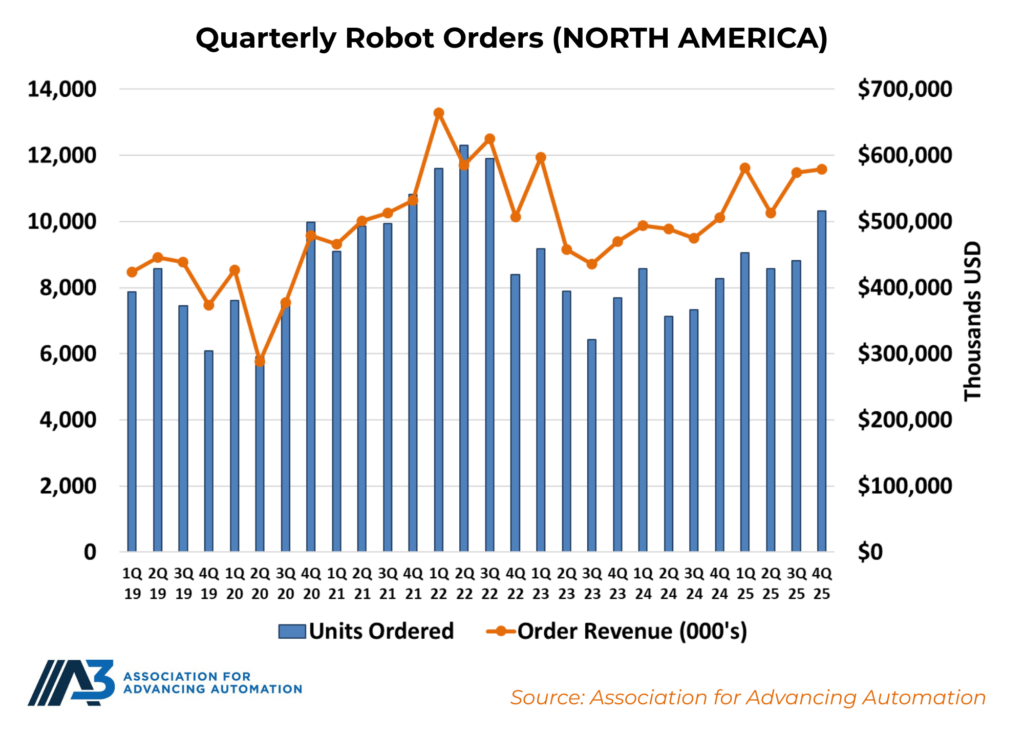
北美四分之一的机器人订单
亚洲采用率增加,但中国修改了统计数据
亚洲的平均机器人密度为每 10,000 名制造业工人 131 台,增长了 11%。 IFR 还表示,共和国的经济韩国、新加坡、日本和中国台北位列全球自动化程度最高的 10 个国家之列。
根据中国国家统计局发布的最新劳动力市场数据,中国在亚洲排名第六,在全球排名第 22。每万人拥有机器人166台,同比增长17%。
“作为一个拥有庞大制造业劳动力的大国,中国需要大量的运营存量,不仅在制造中心,而且在农村地区,以实现机器人的高密度。”IFR解释道。 “中国在工业机器人领域的突出地位通过其令人印象深刻的运营存量清楚地证明了,这是世界上最大的。”
中国的保有量约为 200 万台,大约是排名第二的日本的 4.5 倍。此外,IFR 表示,2024 年,中国将部署 295,000 台机器人,占全球安装的机器人总数的 54%。
“虽然A3 总裁杰夫·伯恩斯坦 (Jeff Burnstein) 告诉《机器人报告》:“中国修正后的数据表明,中国在机器人密度方面落后于其他主要国家,按照中国相对于其他国家的采用速度,他们可能会迅速进步。”Interact Analysis 市场分析师 Samantha Mou 表示:“IFR 的机器人密度数据与我们的出货量预测密切相关。这些数据突显了全球机器人领域的明显差异:欧洲在自动化领域继续处于领先地位。” ASTM 国际机器人和自主系统项目总监 Aaron Prather 在 LinkedIn 上发帖称,“出现了变化、修正和重新评估。中国国家统计局的新数据显着改变了中国的机器人密度数据,当涉及到某些数据时,我们将不得不重新思考如何将中国视为机器人强国。”点。”
“我喜欢我们有新的数据,而且看起来是更好的数据,所以很高兴看到修正,”他补充道。“但是,它也会影响我们如何讨论机器人技术中地缘政治日益增长的一面。”
编者按:Prather 将于下个月在 2026 年机器人峰会暨博览会上发表关于“类人机器人的现状”的主题演讲。现已报名。开放。
IFR 对领先国家和地区进行排名
韩国报告称,机器人密度全球最高,每 10,000 名员工拥有 1,220 台机器人,自 2019 年以来平均每年增长 7%。“凭借其全球认可的电子工业和独特的汽车工业,韩国经济受益于这两个最大的工业机器人客户,”IFR 表示。
新加坡位居第二, 818 台。作为一个制造业员工数量较少的小国,它可以通过相对较小的运营库存实现较高的机器人密度。R 补充说,自 2019 年以来,该国的机器人密度每年增长 13%。新加坡的公司也在努力培训学生新兴的物理人工智能。
德国排名第三,每 10,000 名员工拥有 449 台机器人。 《世界机器人 2025》报告称,自 2019 年以来,欧洲最大经济体的机器人密度每年增长 5%。然而,VDMA 机器人 + 自动化协会在 2 月份警告称,德国正在失去市场份额。
第四位是日本,拥有 446 台。自 2019 年以来,全球领先的机器人制造商的机器人密度每年增长 5%。
瑞典 (377)、丹麦 (329)、斯洛文尼亚 (315)、美国 (307)、中国台北(或台湾,302)和瑞士 (294) 位居 IFR 前列10.
根据 Interact Analysis 去年的一份报告,虽然机器人数量有所增加,但机器人销售收入从 2023 年到 2024 年有所下降。它引用了疫情后需求下降、高利率,以及汽车行业从电气化转向发展放缓,但它也预测了反弹。
“一个关键的见解是机器人密度与市场增长之间的反比关系:成熟的高密度市场往往会逐渐扩张,而低密度的新兴市场则增长更快,”Mou 告诉机器人报告。 “我们看到成熟市场从最初采用到优化的转变,而新兴市场仍处于快速扩展阶段。这种动态正在创造一个双速机器人市场——一个由效率提升驱动,另一个由产能扩张驱动。”
“我们的预测表明,到 2030 年,全球工业机器人出货量将以 6.7% 的 CAGR(复合年增长率)增长,”她说。 “我们将印度和东南亚视为下一个关键增长前沿,预计出货量复合年增长率将分别达到 12.5% 和 8% 以上。”