

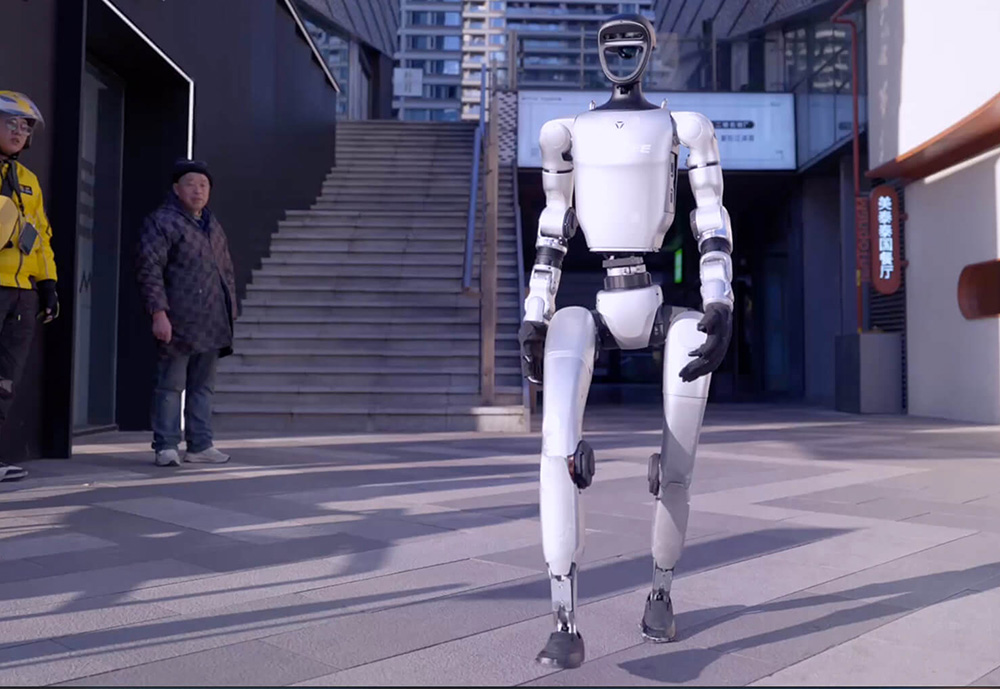
Unitree 的 G1 人形机器人。 |资料来源:Unitree
Unitree Robotics 已在上海申请科创板 IPO,寻求筹集约 6.1 亿美元。该文件很重要,因为它指出了比典型的人形故事更具体的东西。它显示了一家机器人公司似乎已经建立了真正的制造影响力。
硬件方面的总体数据异常强劲。彭博社报道称,Unitree 到 2025 年的收入约为 2.48 亿美元。更难的问题是投资者实际上被要求评估什么样的企业。路透社此前曾撰文称,Unitree 的估值目标高达 70 亿美元,尽管这应该被视为报告的估值,而不是确定的事实。
我的解读是 si比那更复杂。该文件支持 Unitree 作为一家严肃的硬件公司的说法。然而,它尚未完全支持更广泛的工业人形机器人案例。
最重要的信号不是收入
该公司文件中最重要的信号是较低的人形机器人售价和较高的毛利率。根据该公司的招股说明书,平均售价从 2023 年的约 85,000 美元(593,400 日元)降至 2025 年前 9 个月的约 25,000 美元(167,600 日元)。
大约在同一时期,公司毛利率升至 59.8%。在大多数硬件企业中,这并不是您所期望看到的。当价格下跌这么多时,利润率通常会面临压力。在这里,他们有所进步。这表明系统中某个地方具有真正的成本优势。
执行器经济性
这就是硬件镜头的重要性。麦肯锡估计,驱动通常占人形物料清单成本的 40% 到 60%,使其成为许多系统中最大的成本部分。如果最大的成本大幅降低,那么利润率故事就开始有意义了。
Unitree 在其文件中指出,自主开发和自主生产的核心组件以及更大的规模是其成本优势的核心。这并不能使机器人公司之间报告的每个毛利率点完全具有可比性。
在垂直整合的企业中,销售成本和运营费用之间的界限并不总是清晰的。但从方向上看,该文件指出了一些真实的东西。 Unitree 降低成本的速度似乎比降低价格的速度还要快。
人形机器人收入增长是真实的
文件清楚地表明,人形机器人不再是一项副业。 2025 年前 9 个月,类人机器人占核心收入的 51.5%,而四方机器人则占核心收入的 51.5%。uped占比42.3%。与 2023 年相比,这是一个重大转变,当时类人机器人仅占业务的 1.9%。无论人们如何看待长期市场,类人机器人已经在 Unitree 内部变得具有商业意义。
四足产品线也值得比平常更多的关注。它似乎已经建造了 Unitree 人形产品线现在受益的大部分制造基地。类人生物可能正在推动故事的发展。四足动物可能构建了其背后的大部分操作系统。
这与说人形案例已经得到证实有很大不同。
谁真正在购买很重要
这就是市场故事超过收入组合的地方。根据Unitree的交易所回复材料,2025年前9个月,人形机器人收入的73.6%来自研究和教育。另外17.4%来自演示和展示环境等商业消费用途。只有 9.01% 来自工业应用。
这确实如此不会使收入疲软。教育和研究是真正的市场,它们可以成为新机器人平台有用的早期市场。但这确实意味着当前的客户群仍然更接近于机构采用,而不是广泛的工业部署。如果投资者正在支持更大的工厂自动化成果,那么这一差距就很重要。
卖出是一个很好的信号,但不是最终答案
Unitree 文件显示强劲的卖出。该公司表示,2025 年前 9 个月,生产了 3,701 个人形机器人,销售了 3,551 个,售出率达 95.95%。这是一个健康的操作信号。这表明 Unitree 并不是简单地在没有需求的情况下填充渠道或建立库存。
但它并没有回答完整的需求问题。 95.95% 的售罄率告诉您有关库存纪律和生产匹配的信息。它并没有告诉你市场到底有多深是如果容量进一步扩展。
Unitree 看起来比自治案例更成熟
Unitree 研发概况讲述了类似的故事。根据其招股说明书,研发支出占收入的比例从 2023 年的 31.39% 下降到 2025 年前 9 个月的 7.73%。但在此期间,绝对研发支出仍然从约 690 万美元上升到约 1250 万美元。这表明收入超过了研发,而不是开发已经停止。
更重要的一点是支出试图支持什么。彭博社报道称,IPO 收益将用于机器人模型研究、新产品开发和制造扩张。简单来说,该公司仍在构建该平台。
地理位置发生了快速变化
地理组合也发生了快速变化。
根据 Unitree 的文件,2025 年前 9 个月,中国大陆收入占收入的 60.8%,同比增长比往年少了一半。这是短时间内的急剧逆转。该文件指出了关税和出口管制风险,但这种转变也可能反映了中国国内需求的强劲和更好的知名度。
Unitree 是一家真正的硬件企业
该文件提供了可信的案例,表明 Unitree 已经是一家真正的硬件企业。更低的价格、更好的利润、有意义的人形收入和强劲的销售量都值得关注。这些不是科学项目的数字。
但当前的收入结构尚不支持将工业人形机器人成果视为已被证实的。 2025 年前 9 个月,只有 9.01% 的人形机器人收入来自工业应用。客户群仍然偏重于机构,而且该业务在制造领域的发展前景比在经过验证的工业部署领域的发展要远。
这并不意味着 Unitree 很弱。这意味着它的硬件案例比完整的人形规模案例更进一步。
那差距是归档的真正要点。
关于作者
Deepak Jayaraj 是位于匹兹堡的农业机器人公司 Four Growers 的硬件工程和制造副总裁。他在太空机器人、医疗设备和农业科技领域拥有超过 15 年的经验,专门指导机器人公司完成从原型到规模部署的关键过渡以及硬件商业模式的经济性。