

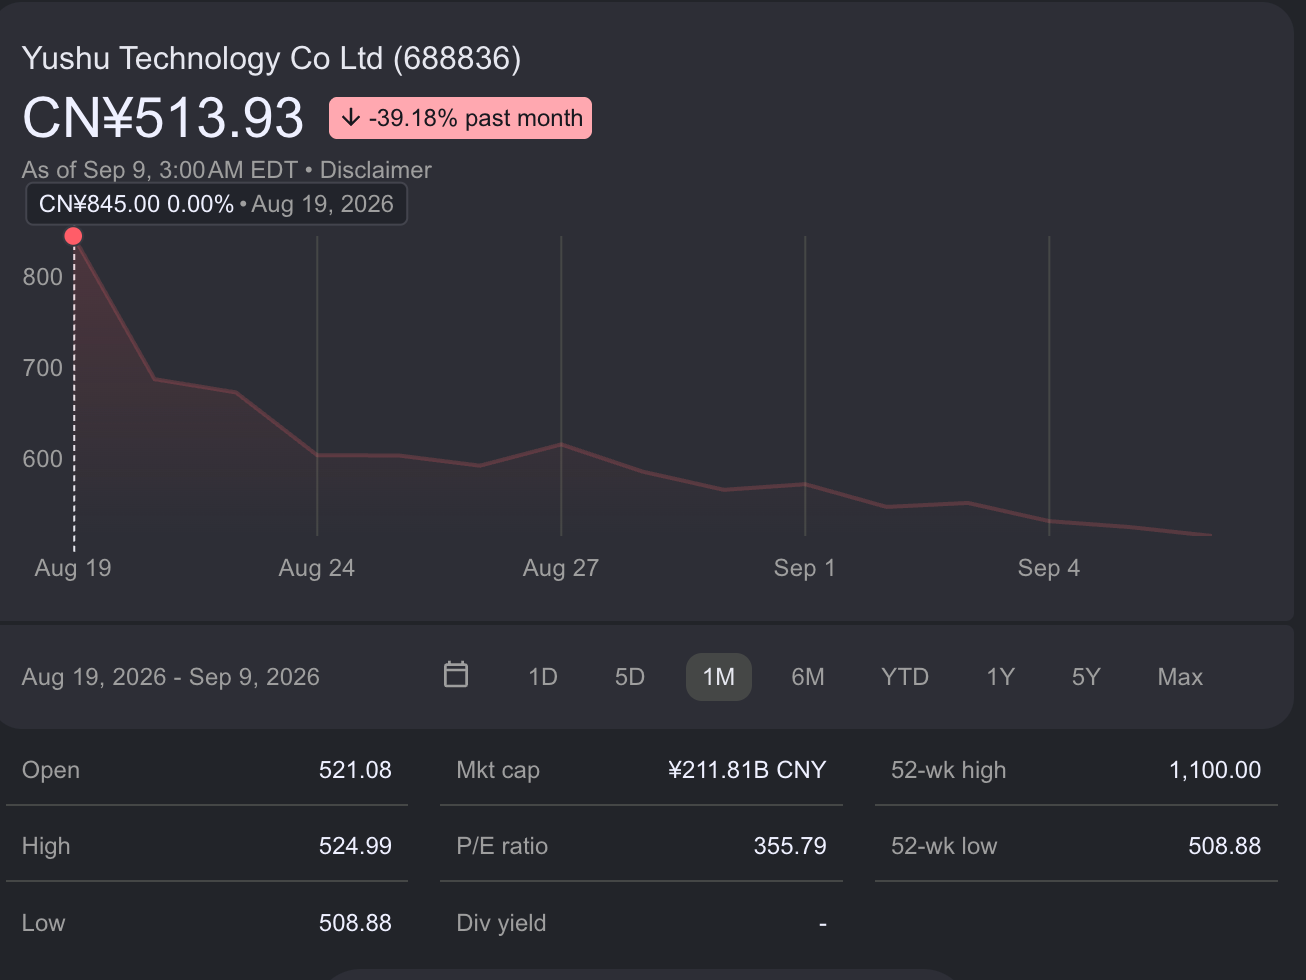
宇树科技股价在2026年8月19日上市后大幅回落。9月9日,该股在上海证券交易所科创板收于513.93元,较首日845元收盘价下跌约39%,较首日1100元高点下跌约53%。尽管如此,当前价格仍是150.80元发行价的三倍以上。
宇树科技通过IPO募资约61亿元。上市首日股价一度上涨460%,盘中市值接近4450亿元;此前公司目标估值约420亿元,发行时估值约610亿元。按9月9日收盘价计算,公司市值约300亿美元,显示市场正在重新评估上市初期的高估值。
营收与人形机器人业务
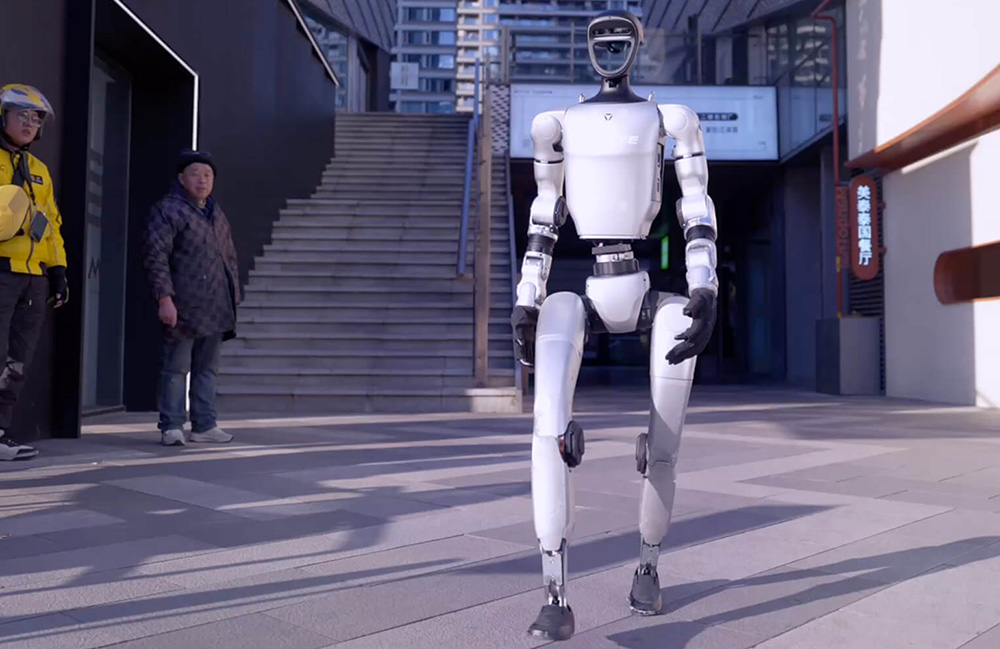
与许多仍处于商业化早期的人形机器人企业不同,宇树科技已经形成收入。公司2025年营收为17亿元,高于2024年的3.9277亿元;其中人形机器人收入8.68亿元,占总收入51.78%,全年出货超过5500台。
公司预计2026年上半年营收为10.52亿至11.28亿元,同比增长约36%至45%。不过,以9月9日市值计算,其估值仍约为2025年营收的125倍、调整后利润的350倍以上。
监管与市场重新定价
海外媒体称,中国监管机构正在提高人形机器人企业上市门槛,更关注持续收入、亏损收窄和实质性技术创新。相关报道尚未获得监管部门公开确认,但市场对行业估值与可持续商业模式的关注正在升温。
报道援引公开信息称,宇树科技2025年收入中不到10%来自工业应用,超过40%来自海外。中国已建设90多个人形机器人训练中心,其中不少由地方政府和机器人企业共同出资,通过遥操作等方式生成训练数据。
作为对比,Agility Robotics在2025年净销售额为178万美元,同时录得1.402亿美元经营亏损;其拟议SPAC交易估值约25亿美元。宇树科技已经证明机器人可以形成规模收入,下一阶段的焦点将是收入来源、可重复部署能力以及当前估值对未来增长的透支程度。