

“ 破发之后,梅卡曼德交出第一份成绩单。
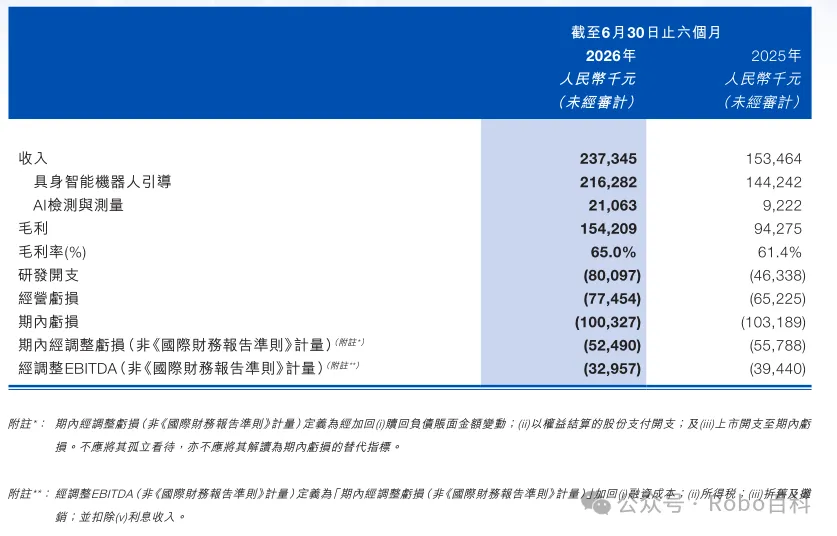
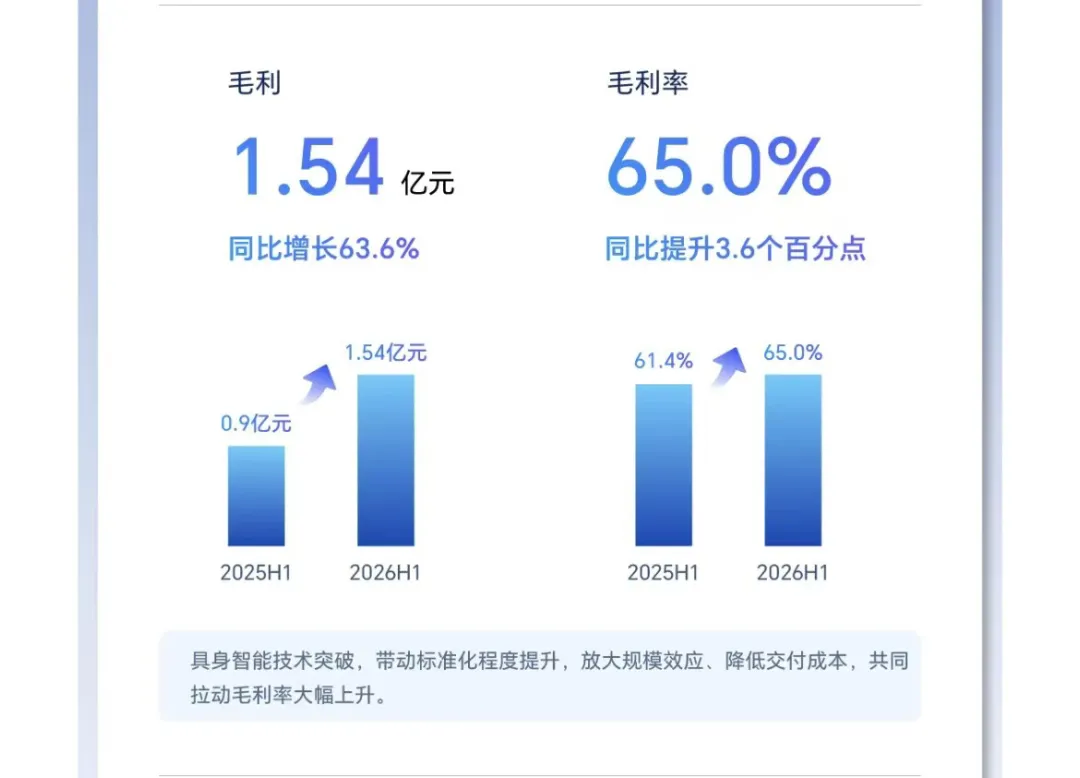
9月24日,梅卡曼德机器人(09615.HK)发布上市后首份中期财报。上半年营收2.37亿元,同比增长54.7%,毛利率65%;海外收入约1亿元,占总营收42%;经调整净亏损5250万元,亏损额同比略有收窄。
就在三周前的9月1日,这家顶着“具身智能眼脑手第一股”名头的公司刚登陆港交所,发行价101.7港元,募资23.53亿港元,公开发售部分获3835倍超额认购,是今年港股最热门的IPO之一。但上市首日即告破发,四个交易日累计跌幅超两成。
一边是打新资金的罕见热捧,一边是二级市场的用脚投票。反差为什么这么大,看完这份中报就清楚了。
01.
反差背后
要读懂这一反差,得先搞明白梅卡曼德到底做的是什么生意。
梅卡曼德不生产完整的机器人整机,核心业务只做工业机器人的 “眼睛” 和 “大脑”。
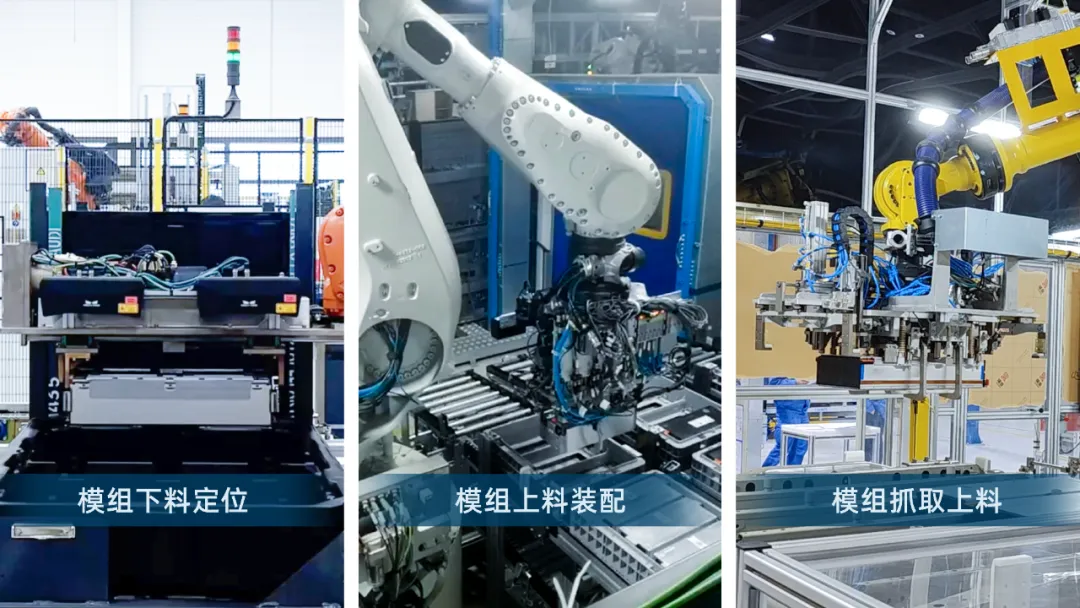
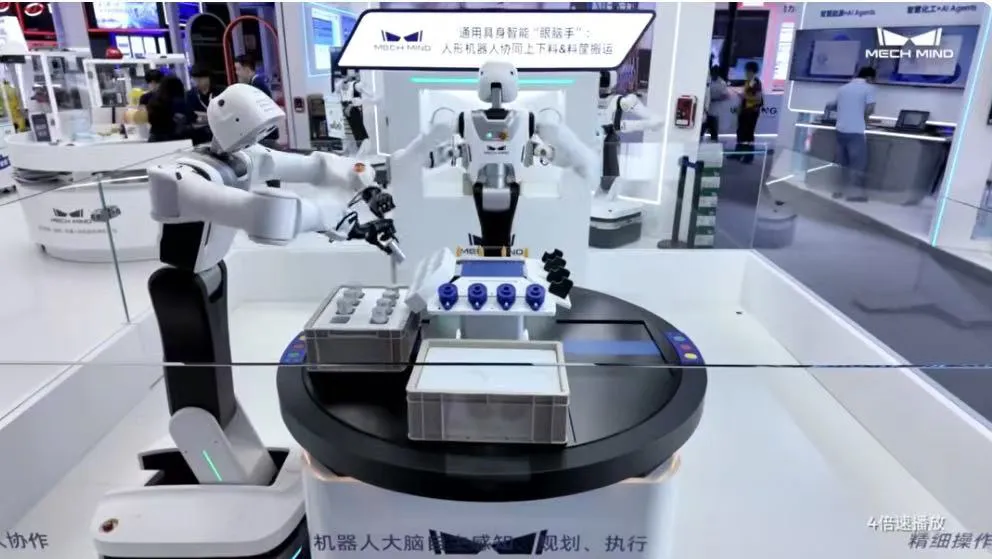
“眼睛” 是 Mech-Eye 系列工业级 3D 相机,负责环境感知,精准识别零件的位置、姿态与表面瑕疵。“大脑” 是以 Mech-GPT 多模态大模型为核心的软件系统,负责决策判断,指挥机械臂完成抓取、摆放、装配等动作。
机械臂、生产线这些实体设备都由客户自己配备。它的客户一半是系统集成商,另一半是汽车、工业制造、物流仓储领域的终端企业,目前公司 90% 以上的收入都来自工业视觉业务。
拉长时间线看,2023-2025年,公司营收从1.81亿元增至3.89亿元,年复合增速46.6%;同期净亏损累计10.44亿元,经调整后累计亏损6.57亿元,预计2026年全年仍将处于亏损状态。
高增长、高毛利、尚未盈利,这是这份中报首次完整呈现的梅卡曼德的核心业务特征。
02.
65%毛利率的水平
三个特征里,最值得单独展开的是高毛利。
这份中报里65%的毛利率较上年同期的61.4%继续上行,营收规模扩大的同时毛利率不降反升,说明业务增长没有稀释产品定价权。
放在全行业对比更有参考价值。
全球机器视觉的盈利标杆是日本基恩士,毛利率长期稳定在80%左右,海外收入占比超六成,是日本股市公认盈利能力最强的公司之一。
国内同行毛利率大多集中在30%-70%区间。海康机器人约46%,奥比中光约48%,凌云光约37%,奥普特约66%。梅卡曼德65%的水平,已经站在国产机器视觉第一梯队,它与基恩士的核心差距在营收规模,而非盈利结构。
对比之下,机器人整机公司的毛利率普遍低于30%,产业链利润分层一目了然。
感知与决策更接近软件生意,产品标准化、毛利高、可快速复制;本体制造更接近传统制造业,定制化多、重资产、毛利低。此前行业反复争论产业链哪一层最赚钱,梅卡曼德的这份财报首次用公开数据给出了答案。
目前,基恩士与康耐视两家外资仍占据中国机器视觉市场约六成份额,剩余空间正是国产替代的核心增量。
生意是好生意,空间也不小,分歧只出在价格上。
03.
两个故事,决定一个股价
按发行价计算,梅卡曼德市值约127亿港元,对应2025年3.89亿元营收,市销率超过30倍,显著高于港股机器视觉公司的平均估值。
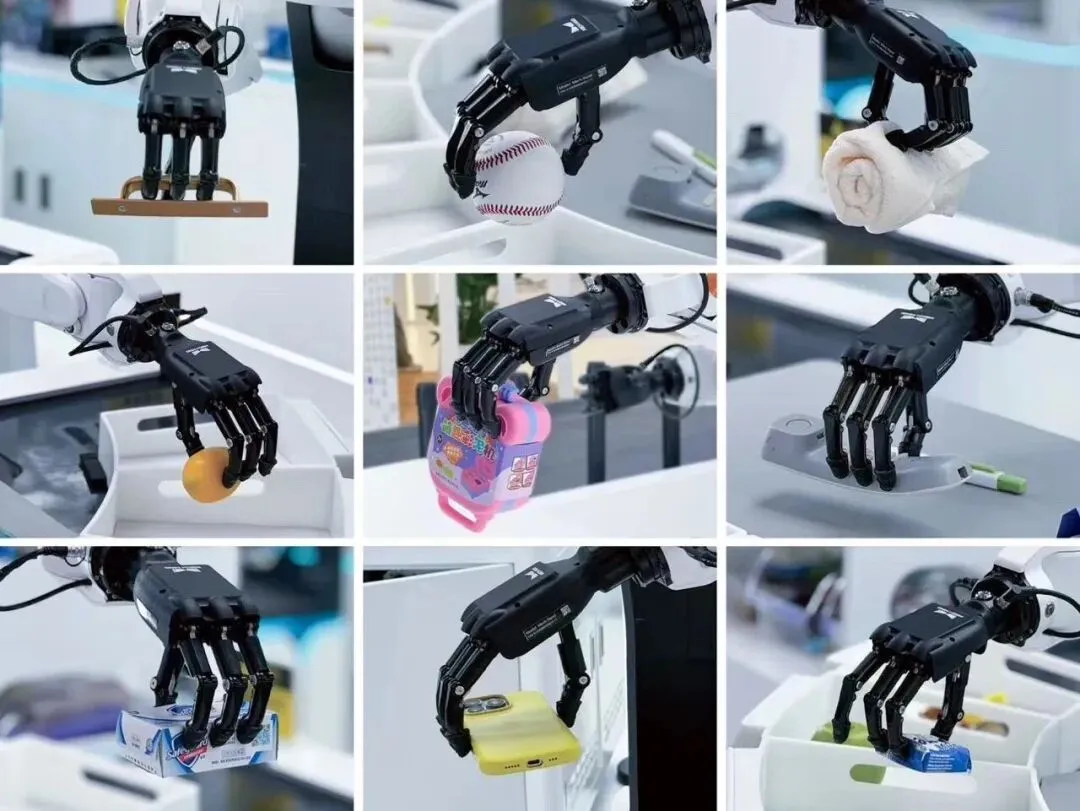
一级市场和打新资金愿意给这么高的溢价,是因为“眼脑手第一股”讲的本来就不只是工业视觉的故事,而是完整的具身智能叙事。Mech-Eye是眼,Mech-GPT是脑,再加上Mech-Hand五指灵巧手,三者构成完整布局,其中Mech-Hand与具身大脑的组合此前已在中关村论坛等场合公开亮相。
但拆开收入结构就会发现,目前撑起65%毛利率和42%海外收入占比的,只有工业视觉这一条腿。灵巧手业务仍在研发投入期,尚未形成规模收入。
换句话说,市场过去是用具身智能的想象空间,给一家工业视觉公司定价。这次破发,与其说是不认可基本面,不如说是市场在对过高的概念溢价做修正。工业视觉的成熟业务,市场愿意按行业平均估值买单,具身智能的未来故事,市场要等实实在在的收入落地再定价。
把视线从股价上移开,对整个行业而言,梅卡曼德走出了一条可参照的路径。
先用工业场景养活技术、储备现金流,再把具身智能作为第二增长曲线逐步孵化。
据高工统计,今年以来灵巧手赛道已发生35笔融资,总金额超67.3亿元,同比增长821%,梅卡曼德的Mech-Hand正站在这个融资风口,只是暂时还未体现在收入中。
更核心的变化是,资本市场对具身智能的估值逻辑正在从“整体打包炒概念”转向“分层定价”。有消息称,监管层面正考虑提高人形机器人公司的IPO门槛,重点核查真实收入能力与亏损收窄进度。这意味着“具身智能”作为笼统概念炒估值的时代正在结束。
梅卡曼德的首份中报,正是这个“分层定价时代”的第一个公开样本。目前它的新签订单(3.35亿元)比上半年已确认收入(2.37亿元)多出约四成,下半年市场会继续用这把尺子丈量它,也丈量后面所有排队的同行。
来源:具身元点
来源:机器人大讲堂