

“ 宇树上市之后,首程控股的机器人版图重心变了。
当市场还在用“投了多少家机器人本体公司”来丈量一家产业资本的机器人成色时,最头部的玩家已经把筹码悄悄挪到了别处。
首程控股便是如此。它是在本体上兑现过超额回报的少数派。
截至2025年末,通过旗下北京机器人产业发展投资基金,首程在泛机器人产业链累计投资超20亿元,投资组合估值增长约4倍,账面浮盈超80亿元。其中,宇树科技IPO注册获批后,按420亿元发行估值测算,首程所持股权对应价值约14.45亿元
按最朴素的资本惯性,在一个标的上验证了量级兑现之后,理性的选择是沿着被证明过的方向继续加码。
投更多本体,押更多“下一个宇树”。
但首程控股并没这么做,恰恰相反,在宇树上市后,其开始密集扎进算力上游。
01.
从本体清单,到算力清单
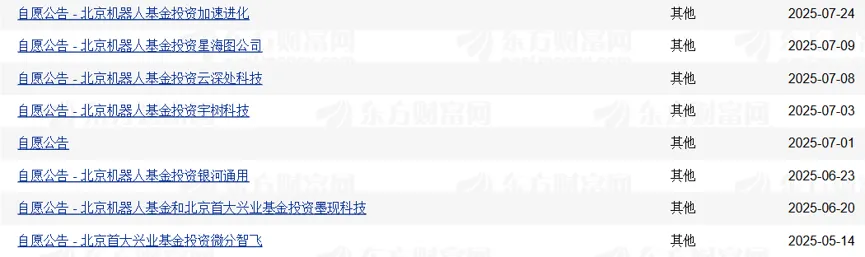
首程控股有个在产业资本中罕见的习惯,几乎所有投资都通过港交所自愿公告向市场摊开。这无疑提供了一个观察样本,将其公告时间轴拉直,就能看见这家产业资本的认知迁徙。
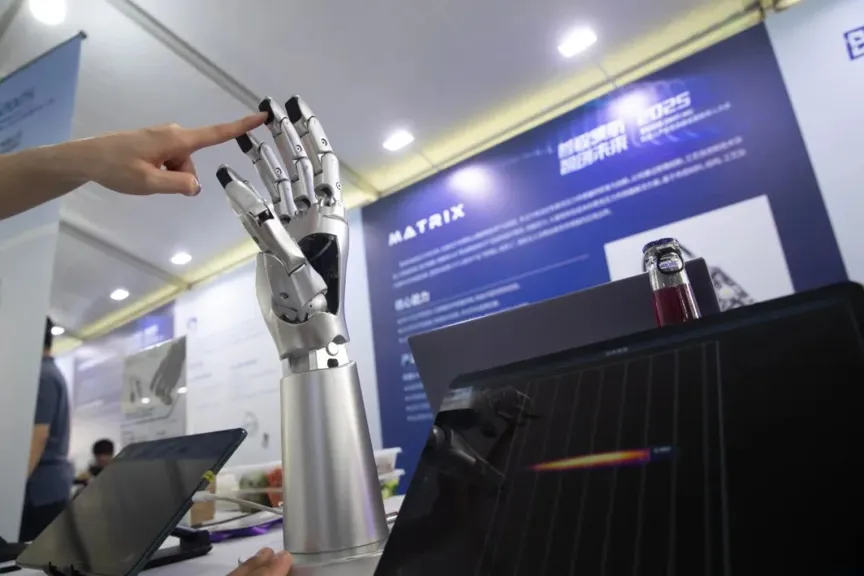
在2025年,首程可谓是具身智能一级市场最勤奋的买家之一。宇树科技、云深处、北京人形、星动纪元、星海图、银河通用、松延动力、加速进化、微分智飞等等,都在其被投名单上。
产业链往上,泉智博做一体化关节模组,墨现科技做柔性触觉传感器。场景端则铺向云鲸智能的清洁机器人、万勋科技的柔性作业、罗森博特的医疗机器人等等。
从四足到人形,从本体到模型、零部件、场景,堪称一张教科书级的全栈本体布局。这张名单放在今天看依然豪华。
但近半年,首程控股的投资动作明显变了。
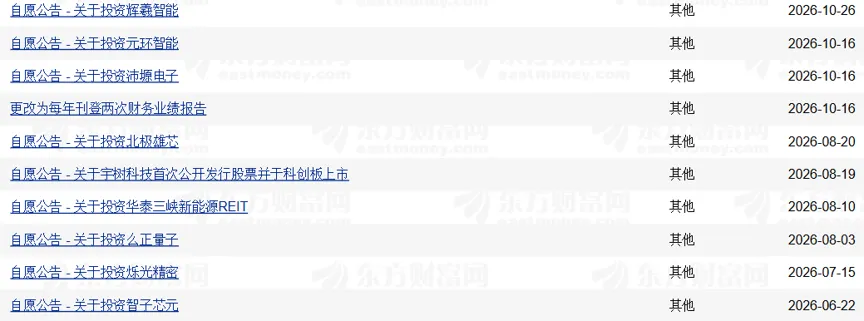
6月22日,首程资本联合领投智子芯元天使+轮,数千万元,方向是"AI for Computing",破解国产芯片算力难题;7月15日,投资烁光精密,切入AI算力光互连上游;8月,参投北极雄芯新一轮融资,卡位Chiplet高性能计算,该公司由姚期智院士团队孵化;10月16日,同日公告投资沛塬电子与元环智能,前者是高功率密度电源模组,后者是AI元模型;10月26日,公告投资辉羲智能,方向是具身智能高性能计算芯片。
这些投资,全部指向同一方向,即物理AI的底层基础设施。
那么问题来了,一个刚刚买下几乎半个具身智能赛道的产业资本,为什么反而不再出手机器人本体?
02.
本体不再是稀缺入口,算力才是硬约束
答案在整个机器人资本市场的暗流中。
首先,本体赛道的稀缺性正在被重新定价。近两年资本争投本体,是因为本体几乎是具身智能唯一的入口叙事。不投一家会走路的人形机器人,就很难向LP解释什么是机器人时代。
但到了现在,格局已经清晰。估值破百亿的公司把手和脚全用上也数不过来,头部公司的价格被推到了高位,早期卡位的超额收益正在收窄。资本永远涌向尚未被定价的稀缺,而这种稀缺性正在沿着产业链向上移动。多数上游标的还停留在种子轮、天使+,数千万元级别就能卡住一个关键环节。
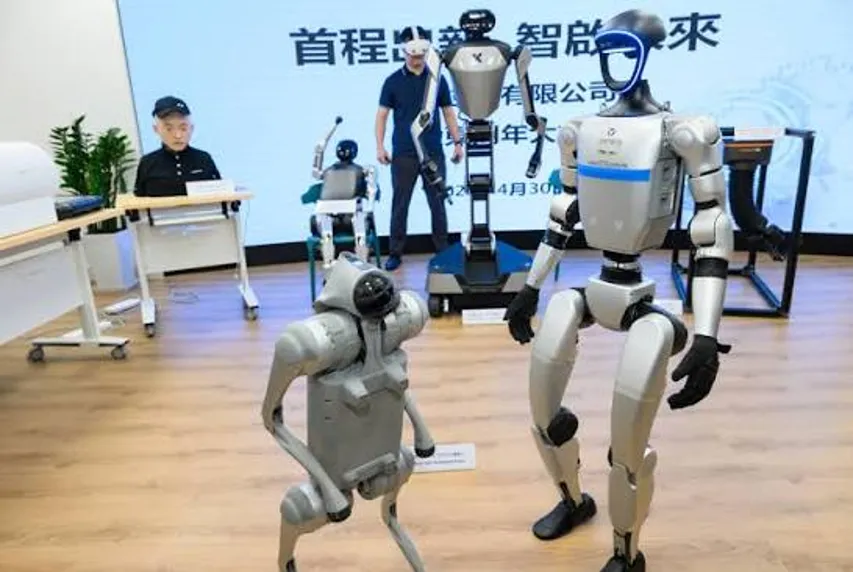
其次,具身智能的Scaling Law,把瓶颈推给了算力。当模型参数量与训练数据规模呈指数级增长,底层算力便成了行业最确定的“硬约束”。无论是仿真环境的构建、多模态数据的处理,还是端到端大模型的训练推理,每一环节都在吞噬海量的GPU资源。
首程的算账方式非常清楚。毕竟掌握了稳定、高效且低成本的算力供给,就相当于握住了具身智能进化的咽喉。投辉羲、烁光、沛塬等公司,本质上是在同一套逻辑下,把“卡位”从产业中游上移到产业上游。
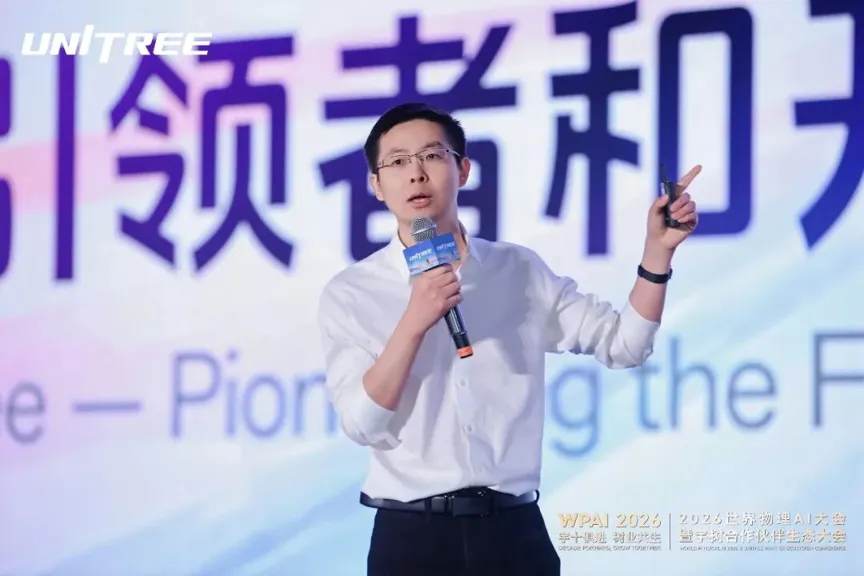
王兴兴近日的演讲也同样释放了这个信号。其表示物理AI已经看到被击穿的苗头,窗口期大约一到三年,在他列出的关键能力中,超大规模算力服务器以及算力和存储芯片制造能力位居前列。
资本同样敏锐地捕捉到了这一价值链的转移。与其在拥挤的本体红海中厮杀,不如向上游延伸,锁定那些为智能提供“燃料”的基础设施。
首程便是其中的代表。首程控股资本市场部经理康雨在媒体采访中直言公司的投资方式,“我们先投硬件端和模型端的链主企业,再沿着链主需求往上游产业链布局。”可以说,这套打法是天时地利人和的,既契合市场走向又符合自身路径。
首程控股有着双重身份,作为北京机器人产业发展投资基金的执行者,它是带着政府产业意志的资本;作为港股上市公司,它又要对股东交代投资回报。这两种身份在此前指向本体,在此刻又指向了上游。
首程做的,不过是提前把两份票都买了。
03.
自愿公告本身就是一种叙事
还有一个很少被认真追问的问题,首程为什么几乎每一笔投资都要主动公告?
港股上市公司投个天使轮,不过数千万元级别,这个体量的交易离港交所须予披露交易的门槛有相当距离。理论上,首程完全可以安静地把这些钱花掉。
但它选择每一笔都自愿公开,意味着它希望市场看见,让市场看见自己在成为物理AI基础设施的组局者。这里有三层逻辑。
第一层,是争夺定价权。首程的市值约百亿港元,而泛机器人组合的账面浮盈已超80亿元。市场几更多把它当作停车资产运营商,或一只“运气不错的财务投资者”,物理AI资产包几乎没有被单独定价。资产在冰面下膨胀,市值在冰面上冻结,这是最危险的估值错位。自愿公告的意义,在于把暗牌一张张翻成明牌,逼着二级市场重新建立它的定价参照系。
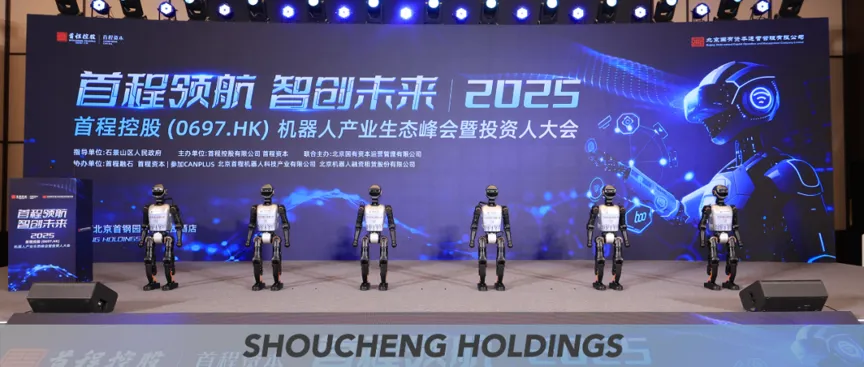
第二层,是构筑生态位。一份上市公司公告,是给初创企业最硬的公信力背书,也是下一轮融资谈判时最有分量的筹码之一。披露越多,首程在硬科技创投圈里的“入口效应”越强;反过来,它就能以更低的成本、更好的条款,拿到别人抢不到的份额。公告是广告位,披露是议价权。
第三层,是管理叙事。信息发布的时序,就是战略的文本,每个月一步,步步向上游。截至现在,首程用几十份公告完成了一件事——市场开始用“物理AI基础设施投资者”来重新思考它。
04.
最好的猎手
最好的猎手不追逐猎物的影子,它去猎场等待的地方,永远是猎物必然经过的路口。
机器人赛道当前的集体焦虑,本质上是估值叙事和产业叙事之间的脱节。一级市场用“万亿级市场”的远期图景给本体公司定价,但产业端的真实瓶颈无法靠本体公司独自回答。
首程的选择,是把上市公司的基础设施现金流当作“耐心”的底仓,用场景和渠道去触达需求,用上游材料和芯片去卡住产业链的咽喉,再用基金投出链主来定义方向。
这套打法的回报周期比纯财务投资更长,但其护城河也更深,它致力于构建一个能够穿越周期的价值闭环。
随着具身智能从实验室走向工厂、从概念走向落地,那些曾经被视为重资产负担的基础设施,终将转化为稳定的现金流来源和难以替代的议价筹码。
届时,猎手无需再追逐猎物,因为整个猎场,已在它的版图之中。
来源:机器人大讲堂