

“ 政策能决定机器人先去哪儿,工况决定它长什么样,能不能留下,客户说了算。
过去两年,机器人行业最贵、也最不稀缺的那个故事,是“无限人力替代空间”。
资本按想象空间给定价,一台人形机器人能替代多少工人、进多少家庭、五年后占多大盘子,估值就顺着这条曲线往上外推。
但客户那边算的是另一本账,这台设备进了厂,一年省下几个人、多赚多少活、多久回本。两条曲线,一条往天上走,一条贴地走,中间的裂缝,就是行业里最大的泡沫。
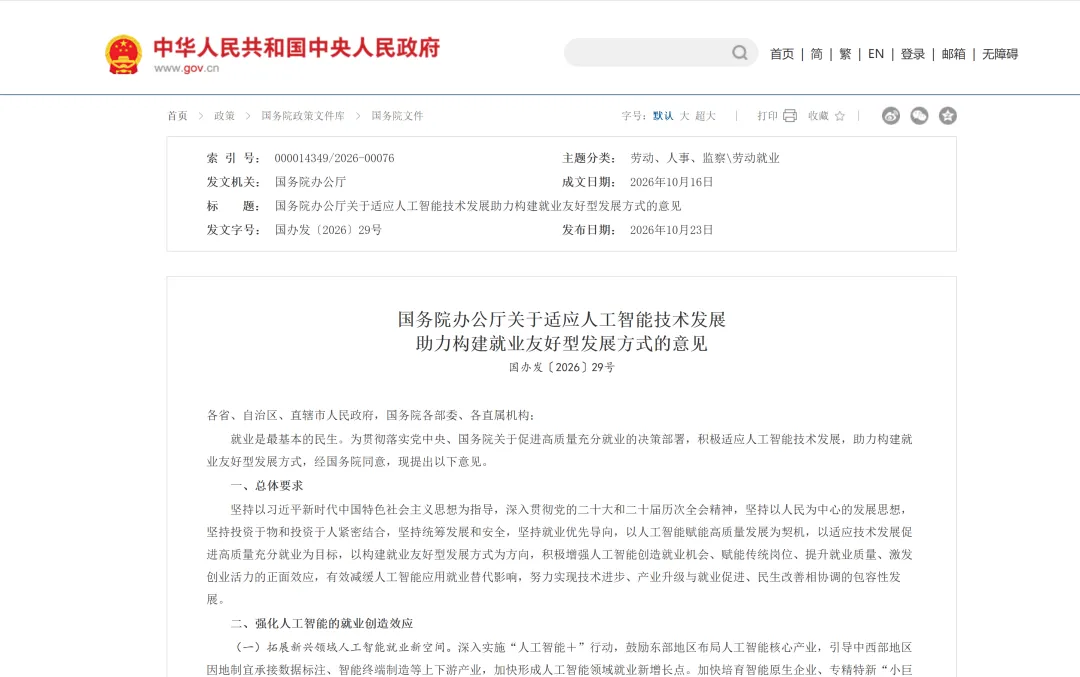
2026年10月23日,国务院办公厅一份文件让机器人行业罕见沉默。
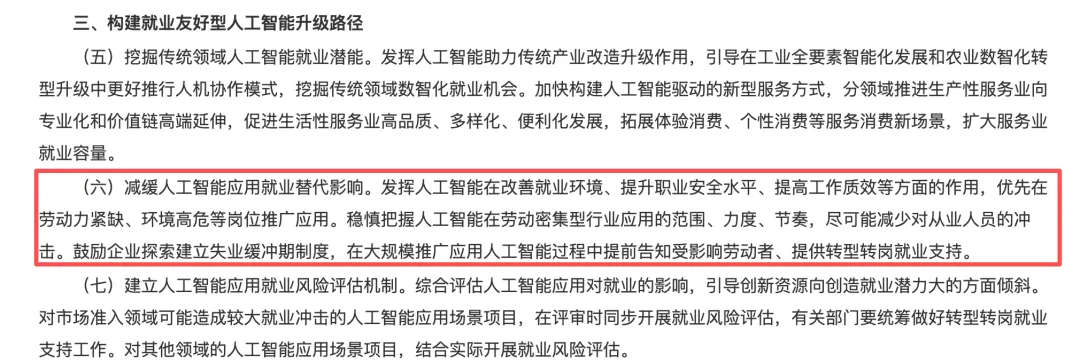
这份名为《关于适应人工智能技术发展助力构建就业友好型发展方式的意见》的文件,第6条明确指出,“优先在劳动力紧缺、环境高危等岗位推广应用”,同一份文件还要求对劳动密集型行业“稳慎把握应用的范围、力度和节奏”。
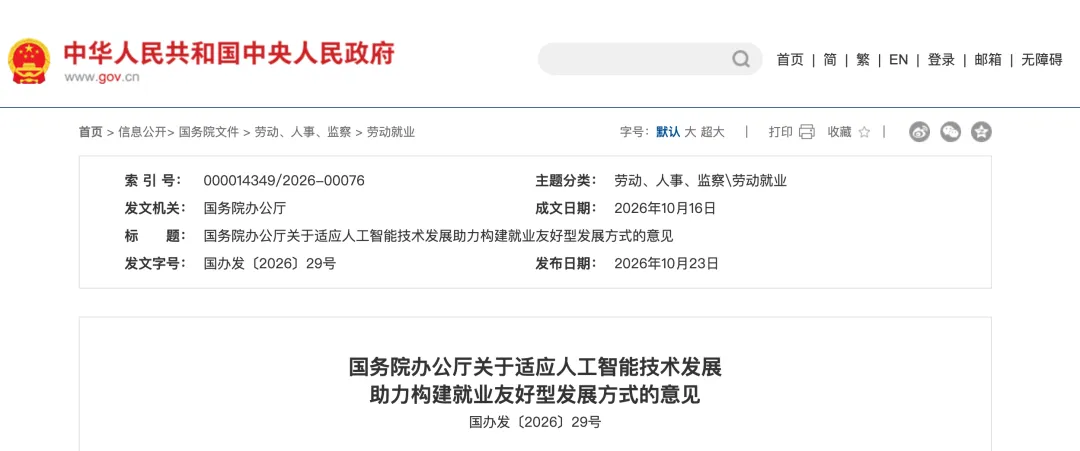
文件链接:www.gov.cn/zhengce/zhengceku/202610/content_7084108.htm
市场里一部分人把它读作对“机器换人”叙事的踩刹车,另一部分人则看到了特种机器人被政策明确框定为加速通道。这种撕裂感本身就是当下机器人行业最诚实的写照。
机器人大讲堂认为,政策不是不让换人,是让换人带着账本来。过去两年撑起百倍估值的是蓝图与想象,而文件现在告诉市场,替代可以,但要分场景、分节奏。
在此之前,资本端的信号已经非常直白,头部人形公司市值经历大幅回调,资本的目光开始转向。在这个位移中,原先被宏大叙事遮蔽的防爆机器人、高空机器人、水下机器人等务实主义的特种机器人产业正在浮出水面,并且获得更多融资。
因为大多业内人士已经发现,资本投的是想象空间,但客户买的是回本周期,两者之间的裂缝就是泡沫。
政策像一道过滤器,把资源从“谁的故事更大”挪到“谁的账更清”。这份文件划的也不仅仅是机器人当下的技术路线,更是场景纪律。其指明了,越是缺人、越是危险的地方,机器人大有可为。纯靠堆人干低附加值活的地方,目前仍需要稳着来。
01.
机器换人,到底该换什么?
这份文件最值得细读的地方,不是它鼓励了什么,而是它给替代加上了限定词。
“优先在劳动力紧缺、环境高危等岗位推广应用”,这句话把机器人的落地场景框定在一个非常具体的范围内:人不愿意干、人不够干、人干起来有风险的地方。而“稳慎把握范围、力度、节奏”,则是对过去那种“全面替代劳动力”叙事的明确纠偏。机器换人的价值,从来不取决于能替多少人,而取决于替掉的那个人值多少钱、替代的账多久能算平。
在劳动密集型行业,替代的规模效应看似诱人,但单点人力成本低、场景非结构化、工艺复杂度高,ROI往往算不过来;而在高空、高危、易燃易爆、有毒有害等特种场景,单点人力成本极高、作业任务相对明确、客户付费意愿强,账反而更容易算清。
政策文件开始滤掉故事,留下账本。它把资源从“谁的故事更宏大”的竞赛里拽出来,导向那些能在真实工况里创造可量化价值的人。这对靠通用叙事撑估值的公司是一盆冷水,对已经在特种场景里活了很久的公司则是一次迟到的正名。
资本原先过热追逐的通用人形机器人所面临的问题,不是某个零部件不够好,也不是某个模型不够强。真正的问题是,它的商业闭环至今没有在一个“刚需且高频”的场景里被验证过。
即便是行业内少有的实现规模化盈利的头部公司,其营收结构和市值之间的张力也已经公开化,但发行后一度冲上的市值仍然远超卖方基于2027年营收预测给出的合理区间。不是公司做得不好,是市场和资本把未来十年的想象力压缩进了三个月的K线里,造成了资本对于行业的过热期待。
更深层的变化来自模型层。2026年9月GPT-6 Astra发布后,研究社群迅速把它接上机器人评测,部分零样本成绩超过了用大量机器人数据训练出来的专用策略,语义泛化和长行程规划的表现“惊艳”。通用大模型以“LLM as Policy”的方式直接驱动机器人执行任务,正在以碾压式的资源投入消解过去被资本视为核心壁垒的“具身基模”能力。宇树王兴兴公开承认,GPT-6 Astra证明通用大模型已具备直接控制机器人完成部分任务的潜力,并反思“低估了AI的能力”。
这意味着机器人公司的真正壁垒,可能不再是“谁有一个更聪明、更通用的大脑”,而是谁有别人拿不到的场景数据,以及一个能在真实工况里稳定干活、快速回本的本体。
02.
先算账,再谈规模
一直以来,特种机器人行业头部公司大都有一个不成文的立项纪律,那就是给客户算不清楚账的项目很难立项,超过一年半的ROI在立项阶段很难通过。这个要求听起来朴素,但在大多特种和高危场景里,账确实算得过来,并且真正具备替代意义。
例如船舶除锈工种,因为船舶外板是带曲率的钢板,作业面垂直,作业难度高,风险大,高空作业工人的月薪在10000到15000元,从业者平均年龄45到50岁,每年还在向上走,新人几乎不进来。外墙清洗的“蜘蛛人”在旺季按天找活,一天2000元,一个月干20天就是4万元。
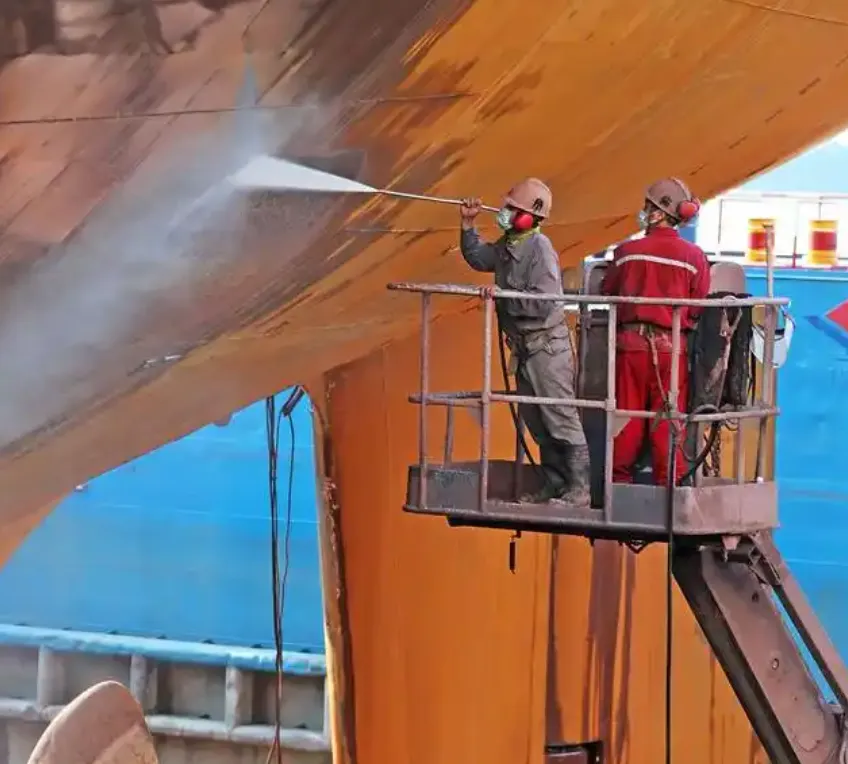
换到机器人上,这套工况对通用形态没有需求,对吸附方式、负载能力和防护等级有需求,要抗盐雾腐蚀,耐高温高湿,连续长时间无故障运行,还要在船坞里能够被灵活吊装转运,这都是一整套系统化工程。
客户不只是为机器人的效率买单,客户也为省下来的人和风险买单。这个逻辑和工业机器人非常类似。工业机器人解决的是“量”的问题,一条产线提效30%,乘以巨大的产量,设备投入的ROI同样清晰。特种机器人解决的是“价”的问题,可能整体市场量不大,但单点人力成本极高,替代的绝对值足够大。
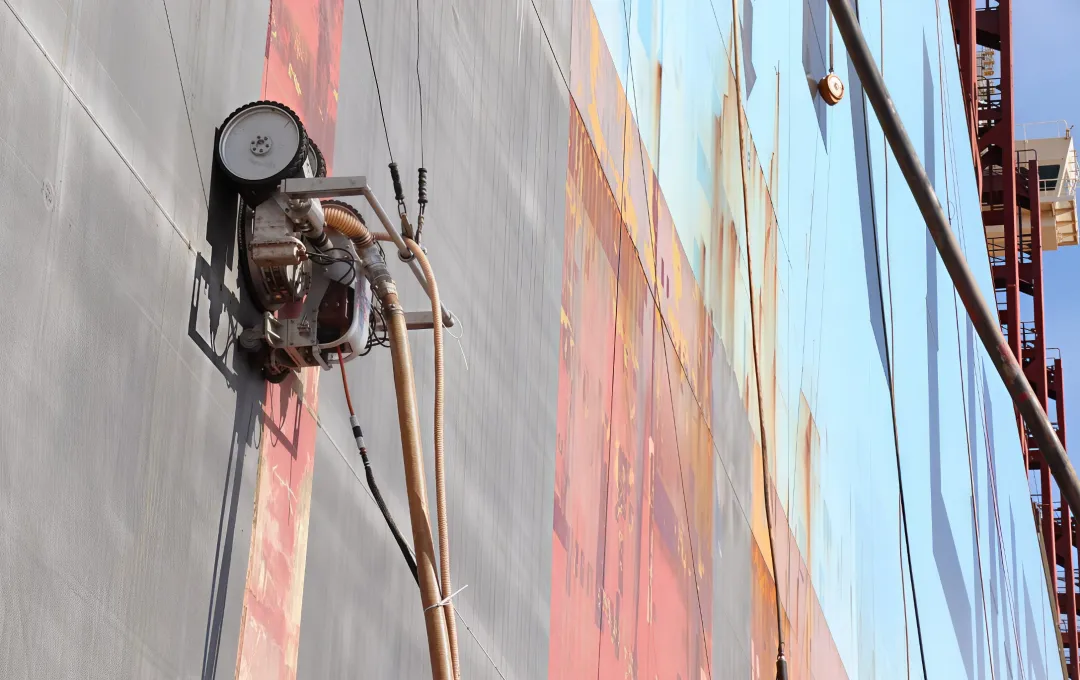
在特种高危场景里,甲方不是拿机器人和工人工资比价,是拿它和事故概率比价。而且对这类场景企业而言,机器人不性感,但它能很快回本。
这使得该行业机器人的壁垒不在硬件本身,真正的门槛藏在三个地方:可靠性、工艺包、客户算账的闭环。
例如高空高危、易燃易爆、急难险重等场景对MTBF(平均故障间隔时间)和防护等级的要求,决定了产品必须经过真实作业的长期打磨。而一旦产品稳定下来,数据飞轮就开始转动,新样本通过OTA持续回流,模型越用越好,客户越多数据越多,后来者要追的差距就越大。
工业特种等领域的数据飞轮,是数十个应用场景、几十万小时、一批客户用真金白银的停工换来的。
这个飞轮的启动成本,恰恰是“不性感”的那部分,一两年时间、几百个场景的真实作业、早期客户的耐心,这些企业的壁垒,是后来者用钱买不到的时间。
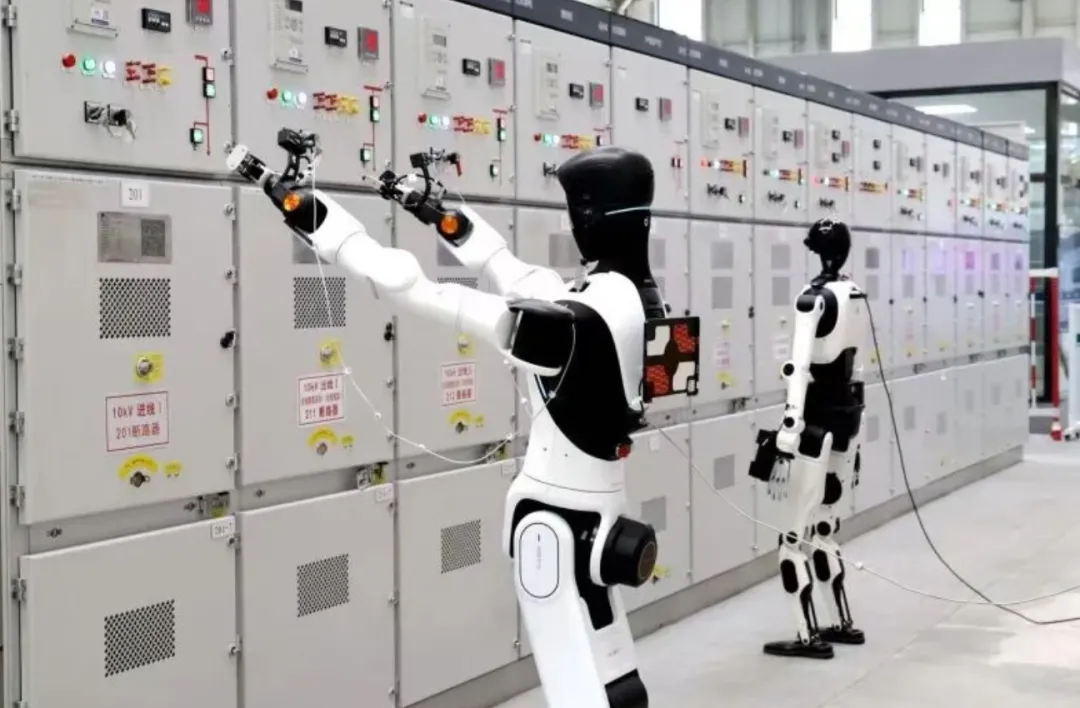
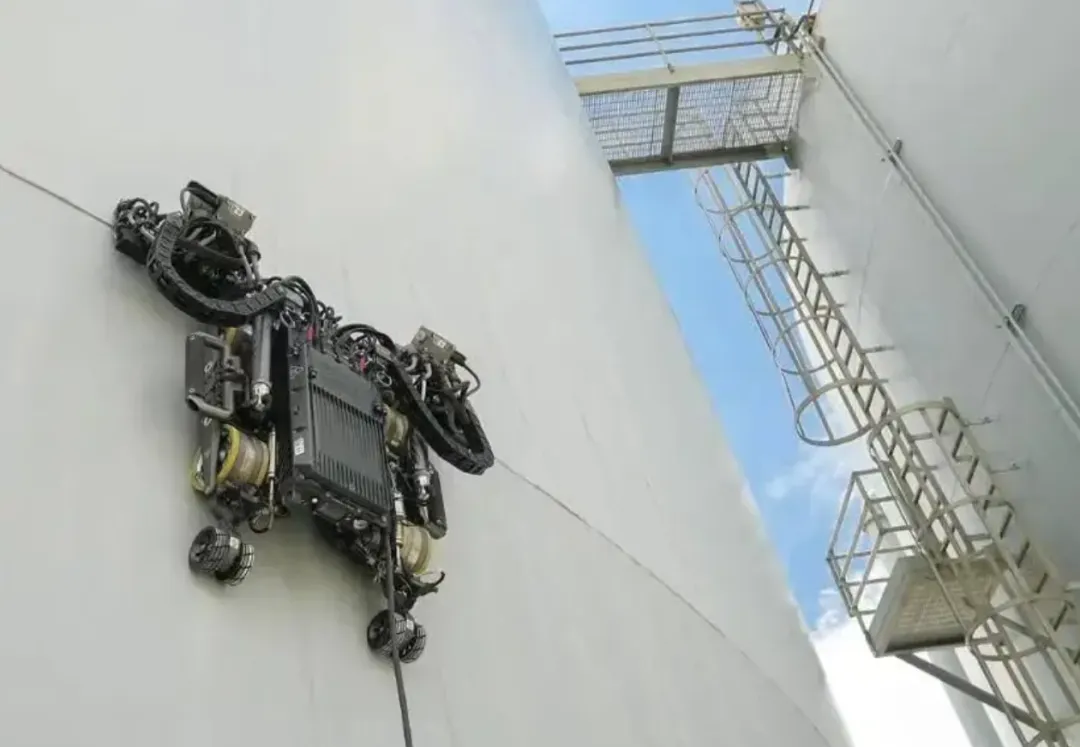
这些设备没有一个刻意长成人的样子,因为它们要解决的不是通用性,是可达性,是防护等级,是连续作业时长。
03.
特种四小虎:一张被低估的产业版图
如果按作业空间给中国特种机器人画一张版图,四家公司恰好卡住了四个关键维度,且都在各自的细分里跑出了可验证的ROI和市占率。它们没有“万亿美金”的叙事,但它们合在一起,构成了一条业务扎实的产业带。
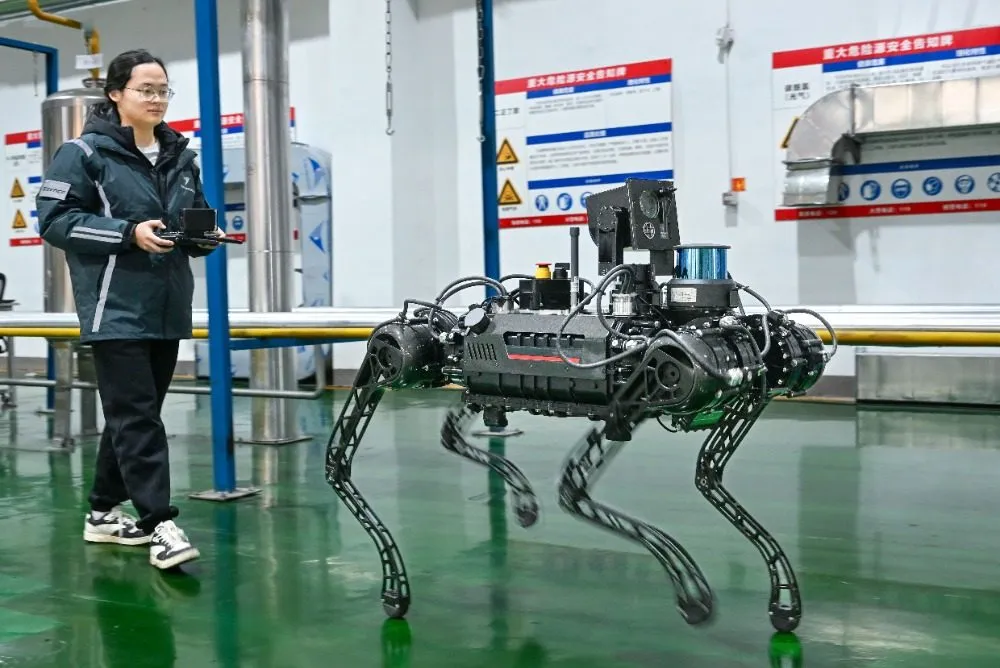
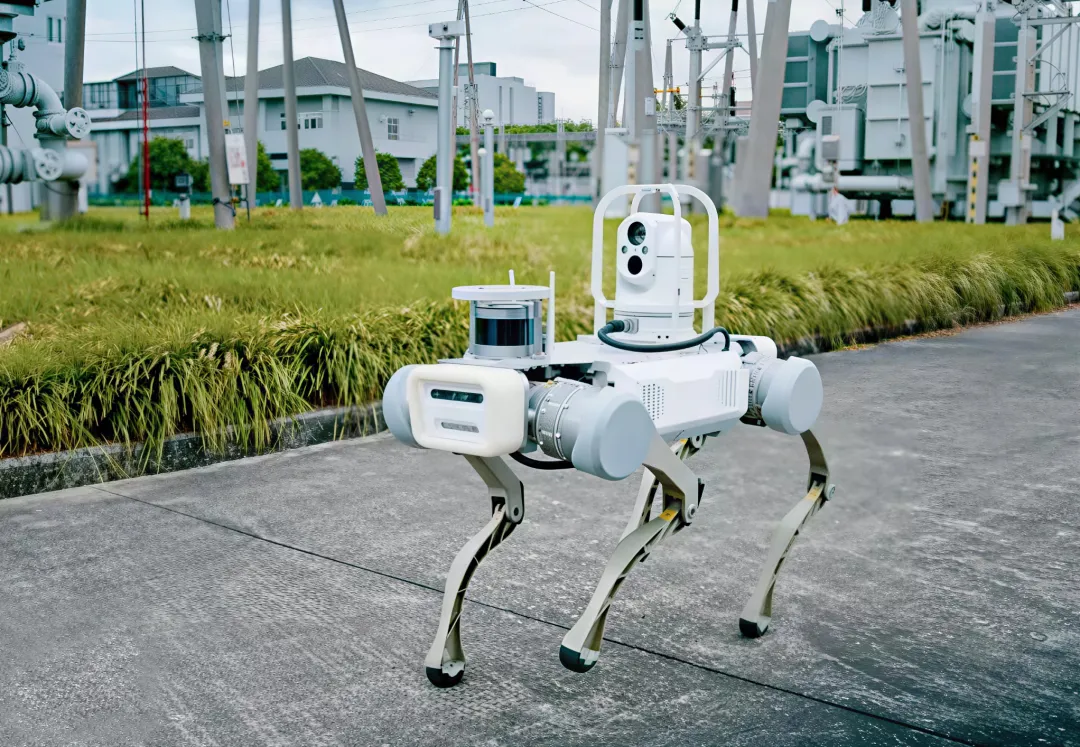
地面场景的云深处科技,四足机器人在电力巡检和户外场景中完成了大量真实工况验证。电力场站大、人走路巡检累、酷热严寒下人工效率骤降,四足平台的越障能力和长续航恰好卡在这个缺口上。巡检本身价值有限,但巡检加操作——跑冒滴漏的临时处置、开关阀门的远程干预——才是真正把账算平的部分。
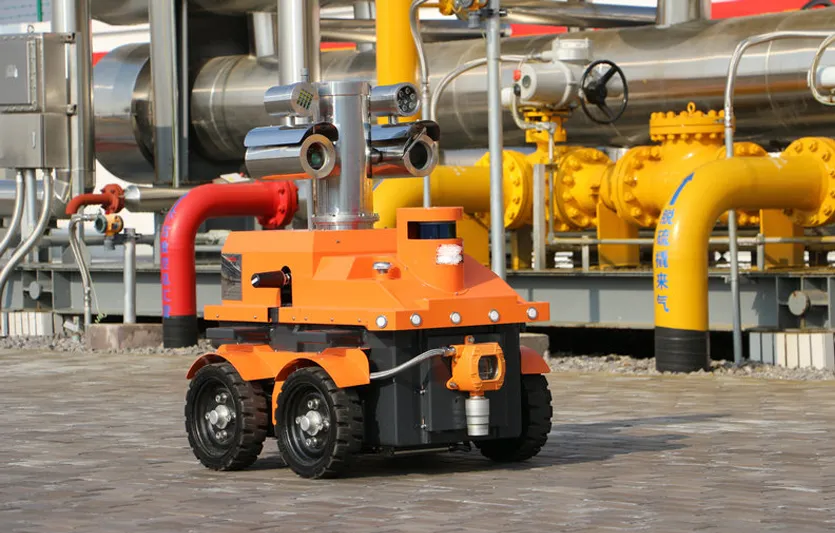
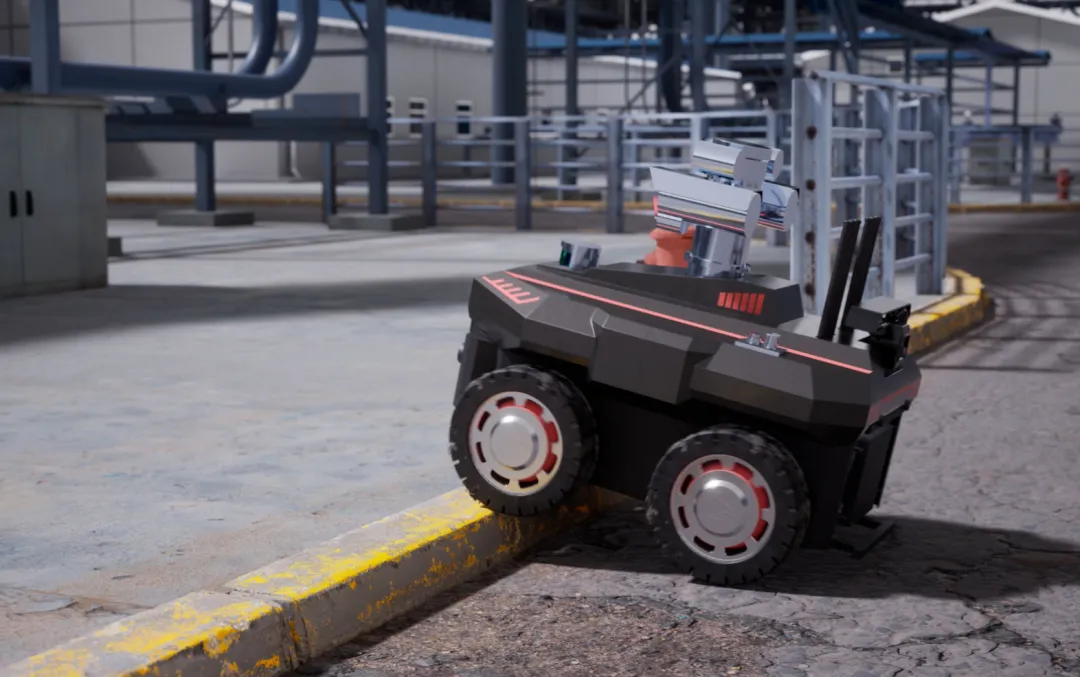
防爆场景的七腾机器人,深耕石化行业,把防爆巡检机器人做成了“巡检+操作”的闭环。石化场站尤其是三北地区的严寒酷暑环境,对防爆等级和耐高低温能力的要求近乎苛刻,而这类场景恰恰是年轻人最不愿意去、存量工人年龄最大的地方。防爆认证本身就是一道时间壁垒,不是靠资本堆出来的。
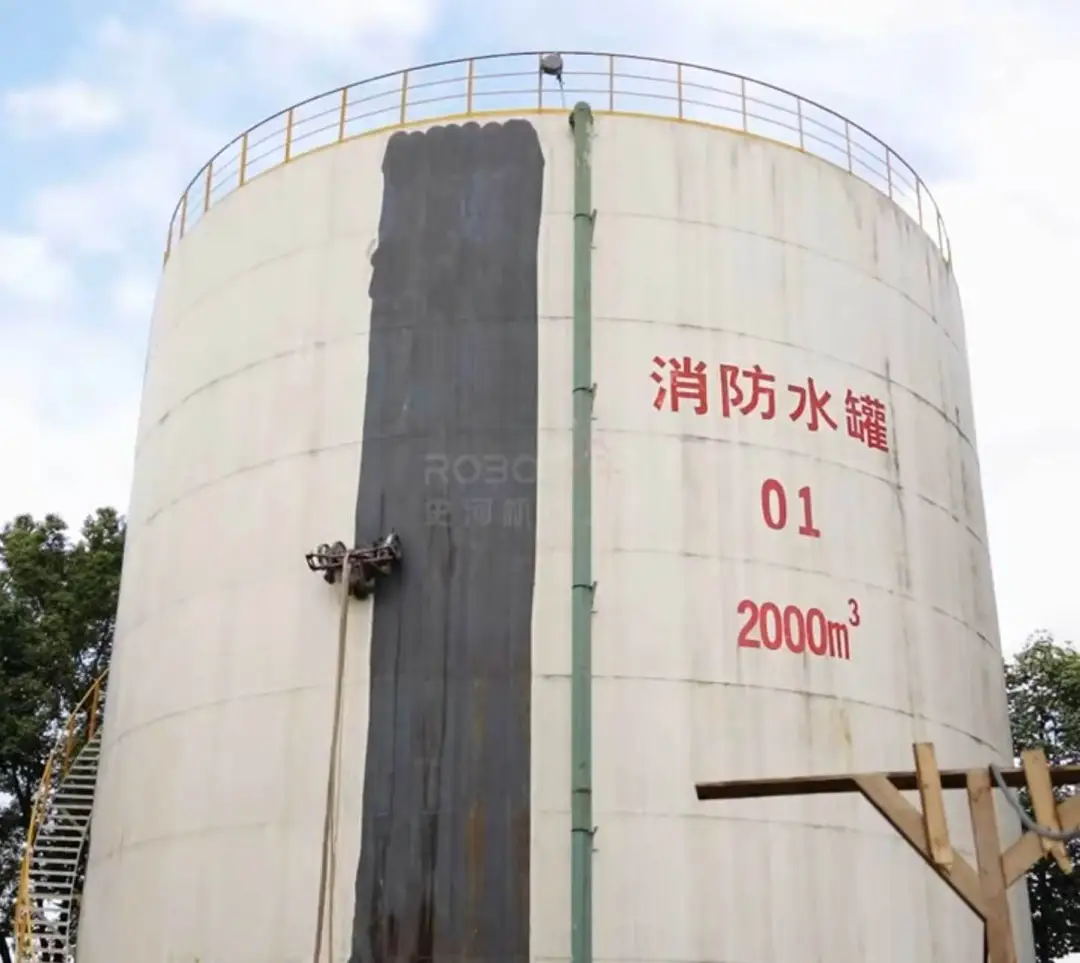
高空场景的史河机器人,在船舶除锈、化工防腐、风电检测等场景做到70%以上市占率,其累计完成超10000艘十万吨级以上货轮的除锈作业、数千个大型化工储罐的防腐喷涂,最新产品迭代到第五代,是国内少数同时持有IECEx和ATEX防爆认证的爬壁机器人本体厂商。它的账本写在船厂的船坞周转率提升和罐区的脚手架替代费用上,一台机器人替掉4-5个蜘蛛人,帮客户一年回本,都已成为能算清楚的账本。
水下场景的深之蓝,在海洋工程和水下作业中切入了人力成本极高、替代难度极大的环节,替代人工从事应急救援、打捞检测等危险工作。水下作业的“蛙人”工种工资按天算上千,潜水员的作业窗口受水深、水温、海况严格限制,机器人替代的不是“一个人”,而是“一个不可持续的人工作业窗口”。
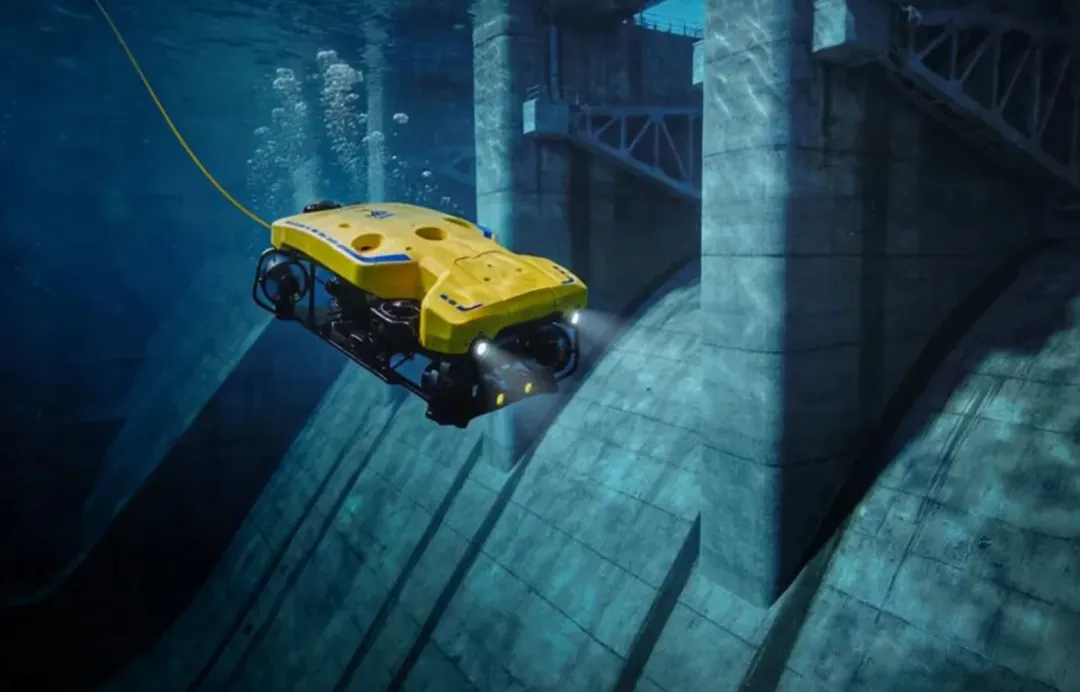
这四家公司覆盖了地面、防爆、高空、水下四个作业空间,其共同的特点是场景结构化程度相对有限、作业任务明确、人力成本倒挂严重、ROI可以在一年到两年内算清,并且随着场景数据越厚,护城河可以越深。
“特种四小虎”所代表的,恰好是国办文件所指向的“劳动力紧缺、环境高危岗位”的典型样本。政策把优先级给到的,偏偏是最难做的那一类岗位。劳动力紧缺意味着人招不到,环境高危意味着人进不去,这两类场景的共同点是非标准,订单量小,现场条件还差,对机器人的需求与日俱增。
然而,场景一旦跑通,企业却有望成为扎实的赛道隐形冠军,市场占有率与日俱增。例如史河跑出来的三个场景,船厂、化工厂、能源,在国内都已经达到70%以上的市占率,目前在海外市场也快速攻城略地。特种机器人市场不大,但每个细分场景都足以养出一两家百亿美金价值的隐形冠军。
现如今,中国机器人行业的一个共识在于,真正的增量在出海。而出海的逻辑依然是算账,只是账本更厚,这意味着特种机器人的出海潜力同样非常大。欧洲没有廉价劳动力可以用,老牌工业国家的蓝领工资足够高,中国机器人的价格带上CE认证和防爆认证的溢价之后,ROI却反而比国内更高。海外市场的溢价不在产品,在人工。同一台设备卖到人力成本高三倍的地方,回本周期自然短。
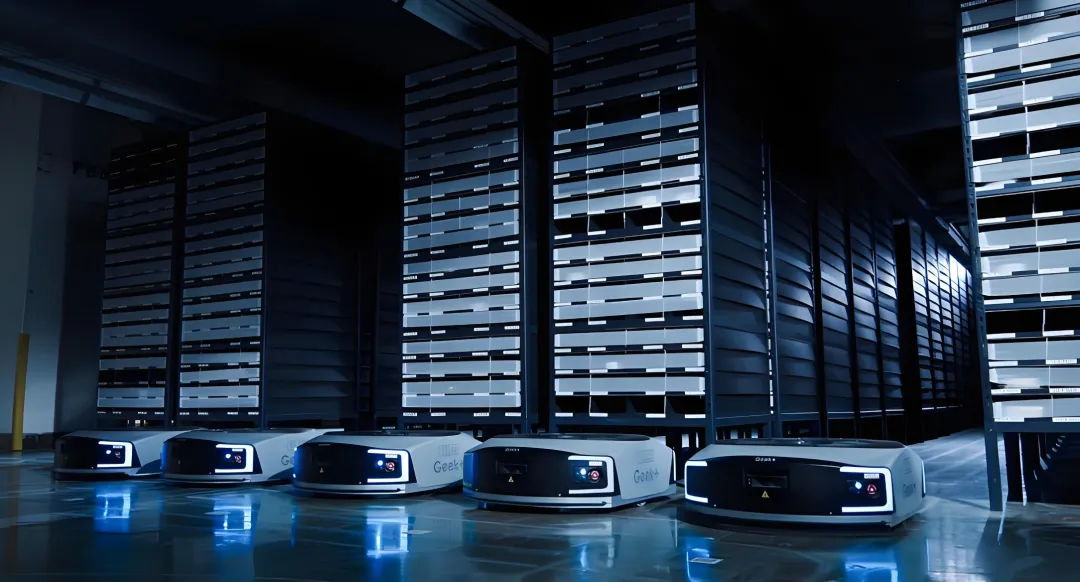
例如极智嘉的仓储机器人已经在全球的大型物流中心里跑,普渡的送餐和清洁机器人进了日本和欧洲的餐厅与商场,史河的高空作业机器人从2023年起接海外订单,东南亚的修船厂和中东的化工罐区是最早打开的两个市场。它们的共同点不是产品更便宜,而是同样的活,用机器人来干客户更容易算得过来账。
出海也不只是把产品卖出去,是把“人贵”的账本卖出去,去人更贵的地方算同一本账。
04.
结语与未来
回到国办文件,它产生的效果不会以“利好”或“利空”的形式在K线图上兑现。
终端客户,尤其是央国企和工业客户,或许不会因为一份文件改变采购决策,因为他们看的始终是ROI、是回本周期、是安全生产和绿色转型的硬约束。一份文件改变不了物理世界,但能改变资本市场的估值模型。
文件真正的意义,是把机器人行业从“谁的故事更宏大”的竞赛里拽出来,让资源流向那些能在真实工况里算清账的人,让机器人行业真正转向更能算过来帐的生意。
通用人形机器人的长期方向没有被否定,但形态之争在客户那里目前并不存在。客户不问机器人长什么样,只问三件事,能不能干、多少钱、几年回本。人形机器人进任何场景,必须仍经过一个漫长的、不性感的、以“年”为单位的场景验证期,这不是形态的错,是产品还没走到客户敢批量下单的那一步。这需要资本更多耐心。
而特种机器人已经在验证期里活了很久,它的账本上写的不是“十万亿美金的市场”,而是一台设备创造了多少价值、替掉几个高危工种、一年省下多少人工、多久回本。
商业的本质终究是创造价值,而价值需要被算出来。叙事可以定价一时,账本才能定价一世。机器人行业的下半场,或许不是比谁更像人,而是像“特种四小虎”一样,比谁家的产品更能支撑一门好生意。
来源:机器人大讲堂