

“ 第一份成绩单,宇树表现如何?
10月28日这天,宇树科技的股价涨了8.74%,收在695.90元。
两个多月前它刚上市,发行价150.80元,首日开盘就冲上1100元,总市值一度摸到4450亿元。随后一路回落,10月15日盘中最低跌到404.03元,较高点回撤了六成多。此后的两周,股价从404.03元回到695.90元,反弹超过七成。起伏之间,整个市场都盯着这家公司什么时候交出第一份成绩单。
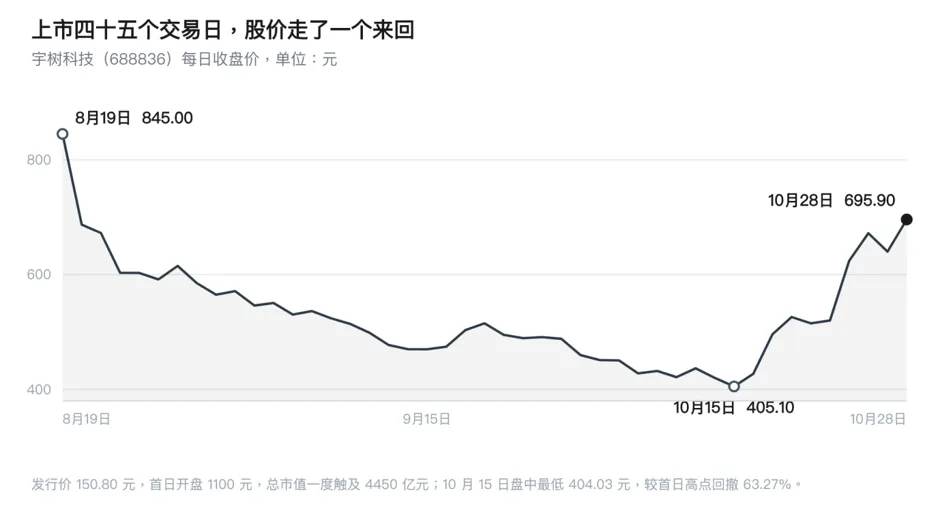
图注:宇树科技上市以来每日收盘价,10月28日收于695.90元。图片来源:依据腾讯证券公开行情数据绘制
当晚,成绩单来了。交卷的宇树,生意还在变大。
同一张报表,有两组方向相反的数。
一边,前三季度归母净利润3.87亿元,同比增长270.54%。另一边,前三季度扣非净利润3.49亿元,同比下降18.78%。第三季度单季,归母净利润1.13亿元,同比下降17.37%。
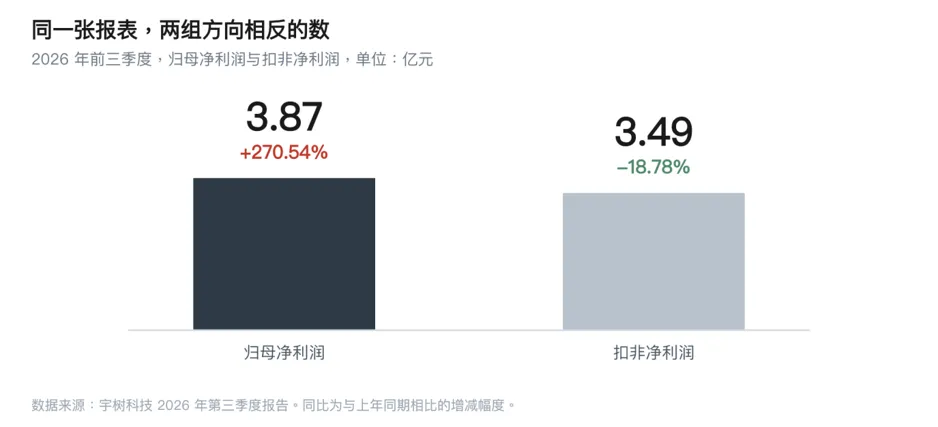
图注:2026年前三季度归母净利润3.87亿元,扣非净利润3.49亿元,同比方向相反。图片来源:依据公司三季度报告绘制
两个数都写在报表上,各自成立。要读懂它们,得先看这两组数是怎么来的。
01.
270%是怎么来的?
270%不是凭空涨出来的,它有一笔一次性的账在里面。
公司的说法很直接:前三季度归母净利润大增,主要来自两块。一块是收入增长带动的毛利额增加。另一块,是上年同期确认过一笔大额的股份支付费用,把去年的基数压低了。
这笔费用有多大,经审计的财务数据写得很具体。2025年上半年,公司确认股份支付费用3.49亿元,直接把上半年的归母净利润压成了负的3202.45万元。今年这笔费用没了,上半年归母净利润是2.74亿元。
一进一出,差出的是正负两个方向。
放到前三季度看,是同一套逻辑。去年前三季度,公司归母净利润约1.04亿元,里面躺着那笔3.49亿元费用的影响。今年前三季度,3.87亿元,同比增长270.54%。
换句话说,270%是一次性因素消退之后,会计口径给出的答案,不等于经营的增速。经营那一面,同一张表上也写得很清楚。
读到这一层,还有一组数更值得往下看。
前三季度归母净利润3.87亿元,已经超过了2025年全年的2.88亿元。全年还没过完,利润先超过去年一整年。
还有营收。上半年营收增速48.54%,第三季度单季69.93%,比上半年快了一截。营收体量上到十几亿之后,增速还能往上走,这比小体量时的高增长更能说明问题。270%可以拆,营收的加速拆不掉。
02.
钱花在了哪?
扣非净利润同比下降18.78%。降了之后,它还是正的3.49亿元。一家正在同时加大研发与销售投入的公司,利润还能留住。这件事本身不容易,数字在降,重点不在降了多少,在降下来的钱去了哪。
把扣非按季度摊开,走势更清楚。一季度4025.36万元,二季度约2.04亿元,三季度1.05亿元,其中二季度由上半年扣非净利减去一季度数额推算。二季度到三季度,少了一半。
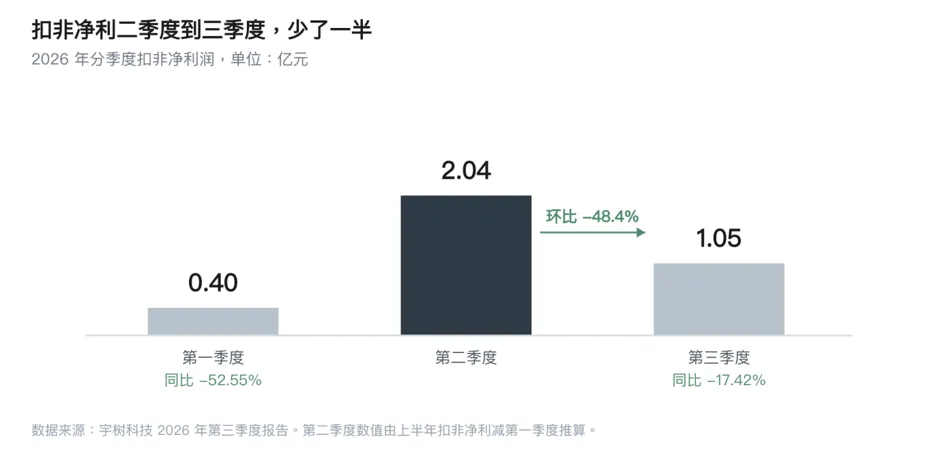
图注:分季度扣非净利润,第二季度2.04亿元,第三季度1.05亿元,环比减少48.4%。图片来源:依据公司三季度报告绘制
钱去了两处。
一处是研发。前三季度研发费用2.63亿元,上年同期9021万元,增长191.48%。第三季度单季研发费用1.27亿元,占当季营收的19.10%,比上年同期提高9.82个百分点。换个说法,第三季度每收入100元,去年只有9.28元投进研发,今年是19.10元。一年时间,这个比例翻了一倍多。
研发比去年同期多投了1.73亿元。同一份报表里,扣非净利润少了18.78%。
研发的钱花在哪,公司列得明白。具身大模型相关的模型研发和算力,加上扩充研发团队。世界模型、视觉语言动作模型、世界动作模型,都在投入清单上。今年9月,公司推出60亿参数的WLA-1.0并开源,训练用了约2500小时真机数据。模型开源,同行可以直接拿去改、拿去用,训练用了多少数据也一并写在明处。同行拿到它,等于跳过一段摸索。
这个方向,和创始人公开的判断对得上。王兴兴今年8月在世界机器人大会上说,泛化能力不足,是全球机器人产业面临的最大瓶颈。研发费用里涨得最快的那部分,对应的正是这个瓶颈。
另一处是销售。前三季度销售费用2.30亿元,上年同期7601万元,增长约两倍。两笔费用比去年同期合计多花出去3.27亿元,加起来4.93亿元,相当于同期营收的27.1%。
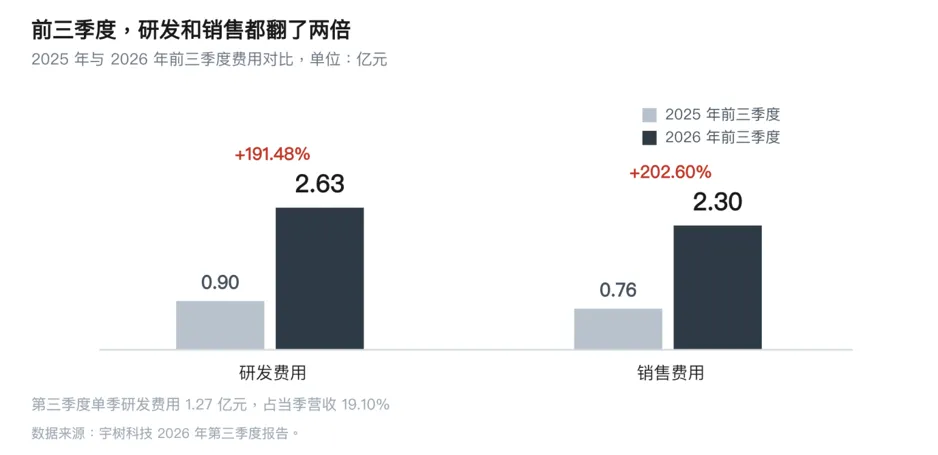
图注:研发费用从9021万元增至2.63亿元,销售费用从7601万元增至2.30亿元。图片来源:依据公司三季度报告绘制
还有一笔账要摆全。前三季度毛利率约54%,上年同期约59.7%,少了5.7个点,按财报数据计算。同期营业成本8.36亿元,同比增长约77.9%,比营收增速快。三季报没有披露人形和四足的产品级拆分,毛利率的变动要从产品结构、售价和制造成本三处里找。
少了这5.7个点,54%的毛利率仍然要先覆盖上面那两笔费用,剩下的才是利润。两头都在加钱,扣非净利率还有19.21%,账留有余量,靠的是毛利这一层够厚。
03.
下一步靠什么?
两组数之外,这份财报里还有三组数。三组数回答的是同一个问题,这家公司的下一步靠什么支撑。
第一组是买家。招股书披露,2025年前三季度,公司人形机器人收入5.95亿元,占营收的51.53%,首次超过四足机器人,成为第一大收入来源。这5.95亿元里,73.6%来自科研教育客户,17.39%来自商业消费,行业应用占9.01%。
先说清这个73.6%是什么。科研教育是招股书里的广义口径,装的不只是高校。科技企业和个人开发者买机器人做研发、做二次开发,也计入这个科目。2025年前三季度,公司核心客户名单里排在首位的是京东集团,名单上还有多家境外客户和国内的科技企业。更准确的读法是,人形机器人眼下最大的买家群体,是全球具身智能的研发者。这门生意,更接近卖开发基础设施,而不是卖教具。
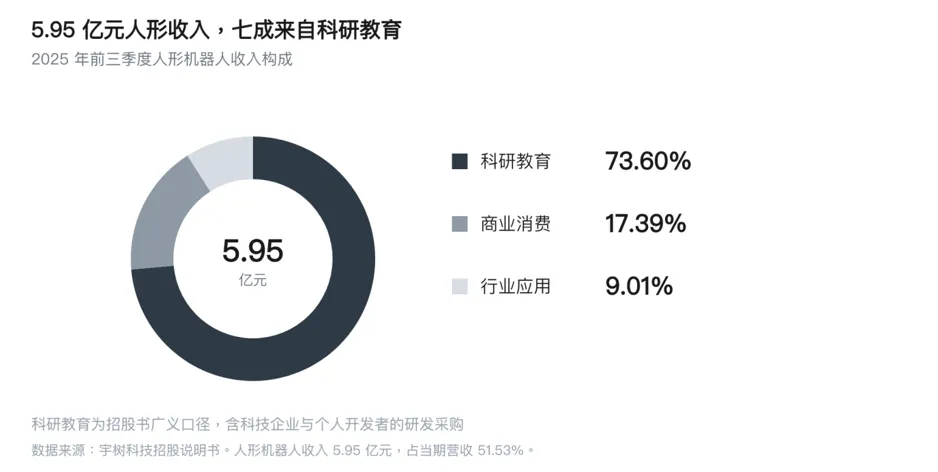
图注:人形机器人收入5.95亿元,科研教育占73.6%,商业消费占17.39%,行业应用占9.01%。图片来源:依据招股说明书绘制
科研教育也是全球人形机器人最先跑通的场景。G1自2024年5月发布以来,累计下线1万至2万台。2025年,公司人形机器人出货超过5500台,出货规模在全球第一梯队。是这批研发者,撑起了一家前三季度营收18.17亿元、还在盈利的公司。这批买家拿到机器人,第一件事是拆开改。他们把订单给了宇树。这等于对它现在的技术路线投了一票。
10月28日的三季报没有更新这组数字。买家结构往哪走,有一张表可以先参考。四足机器人的科研教育收入占比,从2022年的68.61%降到2025年前三季度的31.58%。行业应用占比翻了一倍,商业消费成了第一大来源。四足把这条路走过一遍。人形走到哪一步,参照这条线看就行。
图注:四足机器人收入中科研教育占比,从2022年的68.61%降到2025年前三季度的31.58%。图片来源:依据招股说明书绘制
第二组是存货和现金流。9月底,公司的存货是10.19亿元,2025年底是3.68亿元。前三季度经营活动现金流净额1.94亿元,同比下降54.69%,应收账款从5873万元增加到1.43亿元。
公司给的口径是,存货增加主要对应营收增长带来的备货需求,以及新品爬坡阶段的备货安排。现金流净额的下降,来自采购支出和各项费用支出的增加。
第三组是同一天的另外两份文件。10月28日,和财报一起发出的还有两份公告。一份是公司和红杉中国共同成立「杉宇·创计划」,投具身智能和机器人应用的早期项目,资金规模尚未披露。另一份是公司跟投杭州具身智能应用中试基地2000万元。基地本轮总增资2亿元,注册资本从1亿元增加到3亿元。宇树的持股比例,维持10%不变。
加上10月22日生态大会上启动的「宇创计划」,目标五年孵化生态企业200家以上。三个动作都落在10月里。这家公司正在把「卖机器人」的生意,往「卖平台」的方向做。做这件事要有两个前提,账上有钱,利润是正的。这两个前提,宇树这份报表都给了。
杉宇这个计划值得补一句背景。红杉2019年通过种子基金首次投资宇树,此后三次加持,目前持股7.11%。杉宇,是这段老股东关系的延伸。
机构也在读同一批材料。10月25日,摩根大通把宇树的评级从低配上调两级到增持,2027年12月目标价从300元上调到995元,据南方+、杭州日报等报道。摩根大通的理由是,物理AI的突破窗口可能比预想的早。行业的瓶颈正在从「大脑」的推理能力,转向真实世界的执行、数据生成和部署迭代。硬件层和装机量的战略价值,也因此在上升。
把它放在这里,是因为它说明了一件事:财报出来之后,市场真正关心的,是这家公司的下一章怎么写。
开头那两个方向相反的数,读完这张表,各自有了着落。270%背后是一笔一次性的费用,下降的扣非背后是花出去的研发和销售。两组数各说了一半,合起来才是这张表。
营收在加速,利润超过去年全年,钱花在了模型和算力上,买家结构有了一个可参照的坐标。这四件事,是这份财报真正交给市场的东西。
第一家把人形机器人写进报表的公司,交出的第一张报表,比它的任何一场发布会都更接近它现在的样子。在这个行业里,把机器人做出来是一件事,把账做正、把生意做成可以重复的一条线,是另一件更难的事。
宇树先做成了前一件事,这第一份报表是它做另一件事的开始。这家公司把钱一笔一笔换成了能力,让能力换回收入,是这条路的后半程。
注:数据均出自宇树科技公司公告与公开财报。
来源:机器人大讲堂