
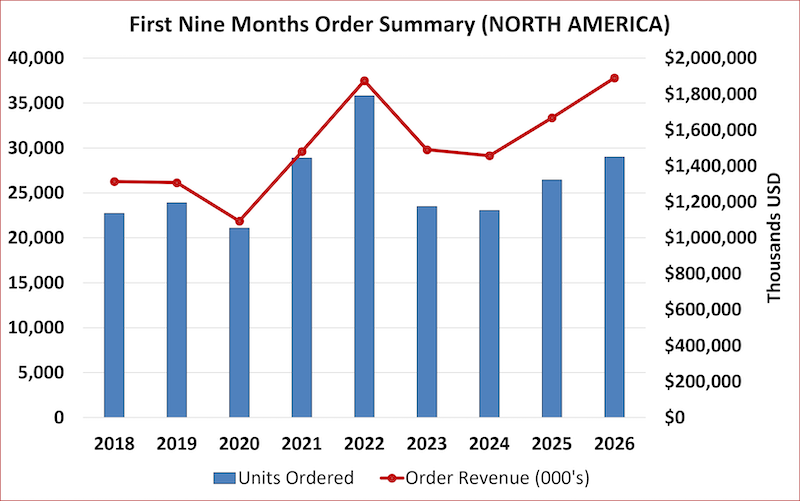
北美公司在2026年第三季度订购了价值7.235亿美元的10,989台机器人, 促进自动化协会 (A3)
与2025年第三季度相比,订单增长了24.8%,价值增长了26.1%.
第三季度的增长使2026年前九个月的总订单达到28,984台机器人,价值约为18.9亿美元.
随着各行业的订单增长,汽车制造业重回增长
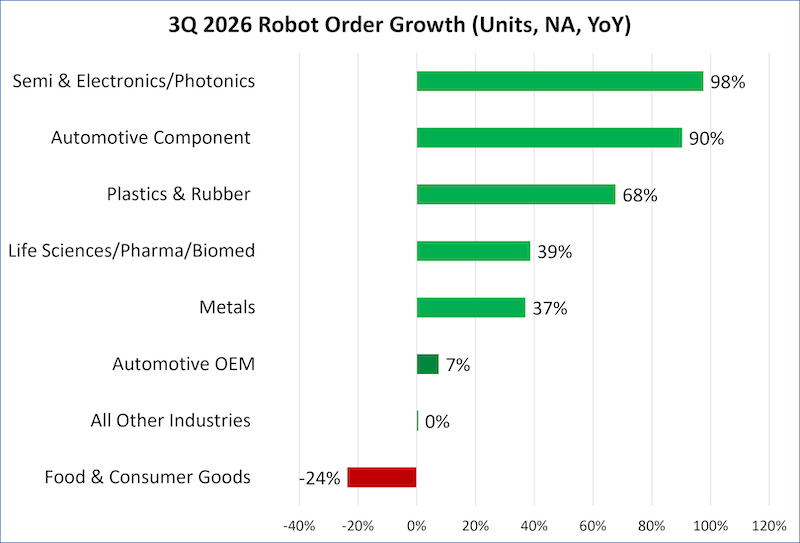
在2026年上半年下降后,汽车OEM机器人订单在第三季度恢复到积极的同比增长,增长7.5%.
汽车零部件订单增长了90.4%,
其他几个行业在第三季度的机器人订单大幅增加:
- 半和电子/光学: +97.6%单位
- 塑料和:+67.7%的单位
- 生命科学/药物/生物学:+38.7%的单位
- 金属: 37% 单位
所有其他行业的订单增长0.5%,而食品和消费品下降23.7%.
美国半导体制造业的持续投资和支持人工智能和其他应用的电子产品的强需求背景下,半电子/光学部门的增长发生.
尽管汽车制造商的需求较低,但汽车零部件订单仍然特别强.虽然3季度的OEM订单改善,但在2026年前9个月,它们仍然低于前一年水平的17%.
第三季度突出的是不仅仅是增长的规模,
汽车OEM订单恢复了积极的增长,而汽车零部件和半导体/电子和生命科学等行业取得了显著的收益.
特马AAA订单增长了56%.
与2025年第三季度相比,协作机器人增长了约56%,订单价值为63.8亿美元的1831个机器人.
截至9月,北美公司订购了价值约1.78亿美元的4,605台合作机器人,占总机器人单位的15.9%,订单价值的9.4%.
协作机器人继续在广泛的应用和行业中使用.2026年前9个月,机器人占生命科学/制药/生物学的机器人订单的43.8%,半电子/光学的36.9%.
制造业仍在扩张
9月份的ISM制造业PMI登记了54.5,标志着连续第九个月的扩张,而美联储数据显示,制造业产量在9月增长0.3%.
但随着机器人订单在多个行业中增强,北美市场将以积极的势头进入2026年最后四季度.