
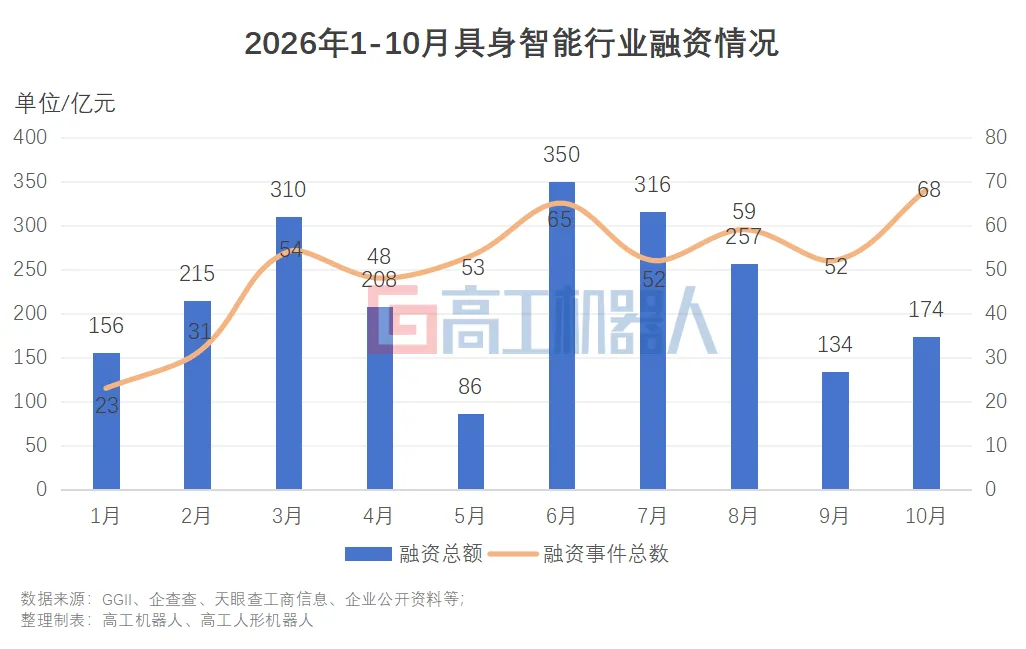
“融资收紧”、“明星破产”、“具身寒冬”成为最近行业的高频词汇。一路高歌猛进的具身智能行业,似乎在今年9月迎来了“投融资热度断崖式下跌”的考验。
行业降温,核心质疑点总结起来就是一句话:“具身智能到底有没有真实需求、能不能赚到钱?”
高工机器人通过梳理多方专家观点了解到,具身智能的可部署场景足够多,目前企业合作空间远大于竞争,赚钱也并非难事。
比如星尘智能CEO来杰就公开表示,具身智能是非常容易挣钱的一个行业,一点都没有大家说的那么难。
星海图联合创始人李天威表示,具身智能的机会足够大,一级市场的颓势不足以吓退企业,下半年行业的重心会放在如何解决生产问题上。
它石智航联合创始人陈同庆表示,行业里涌现出多家百亿“独角兽”,但当前估值更多是阶段性能力的呈现。未来核心要看企业能不能打通场景部署、模型是否具备24小时稳定发挥能力、商业化是否可持续,企业要做的是,把一级市场的信任当做一种责任,通过场景落地完成价值反馈。
灵心巧手联合创始人苏洋认为,具身智能的故事才刚刚开始,企业百亿估值仍然算是低了。
“乐观”是头部具身智能企业清一色的态度,“存粮过冬”也是部分企业面对潜在危机的另一手准备。
降温之下,哪些企业拿到了融资?
仔细看来,在10月份具身智能赛道公开的68起融资中,有61起发生在国内,累计融资金额约115亿元,与9月国内融资金额(110亿元)相比略涨。融资企业类型包括人形机器人、四足机器人、特种具身智能机器人、核心零部件、数采设备、具身大模型等。
2026年10月具身智能产业链融资情况
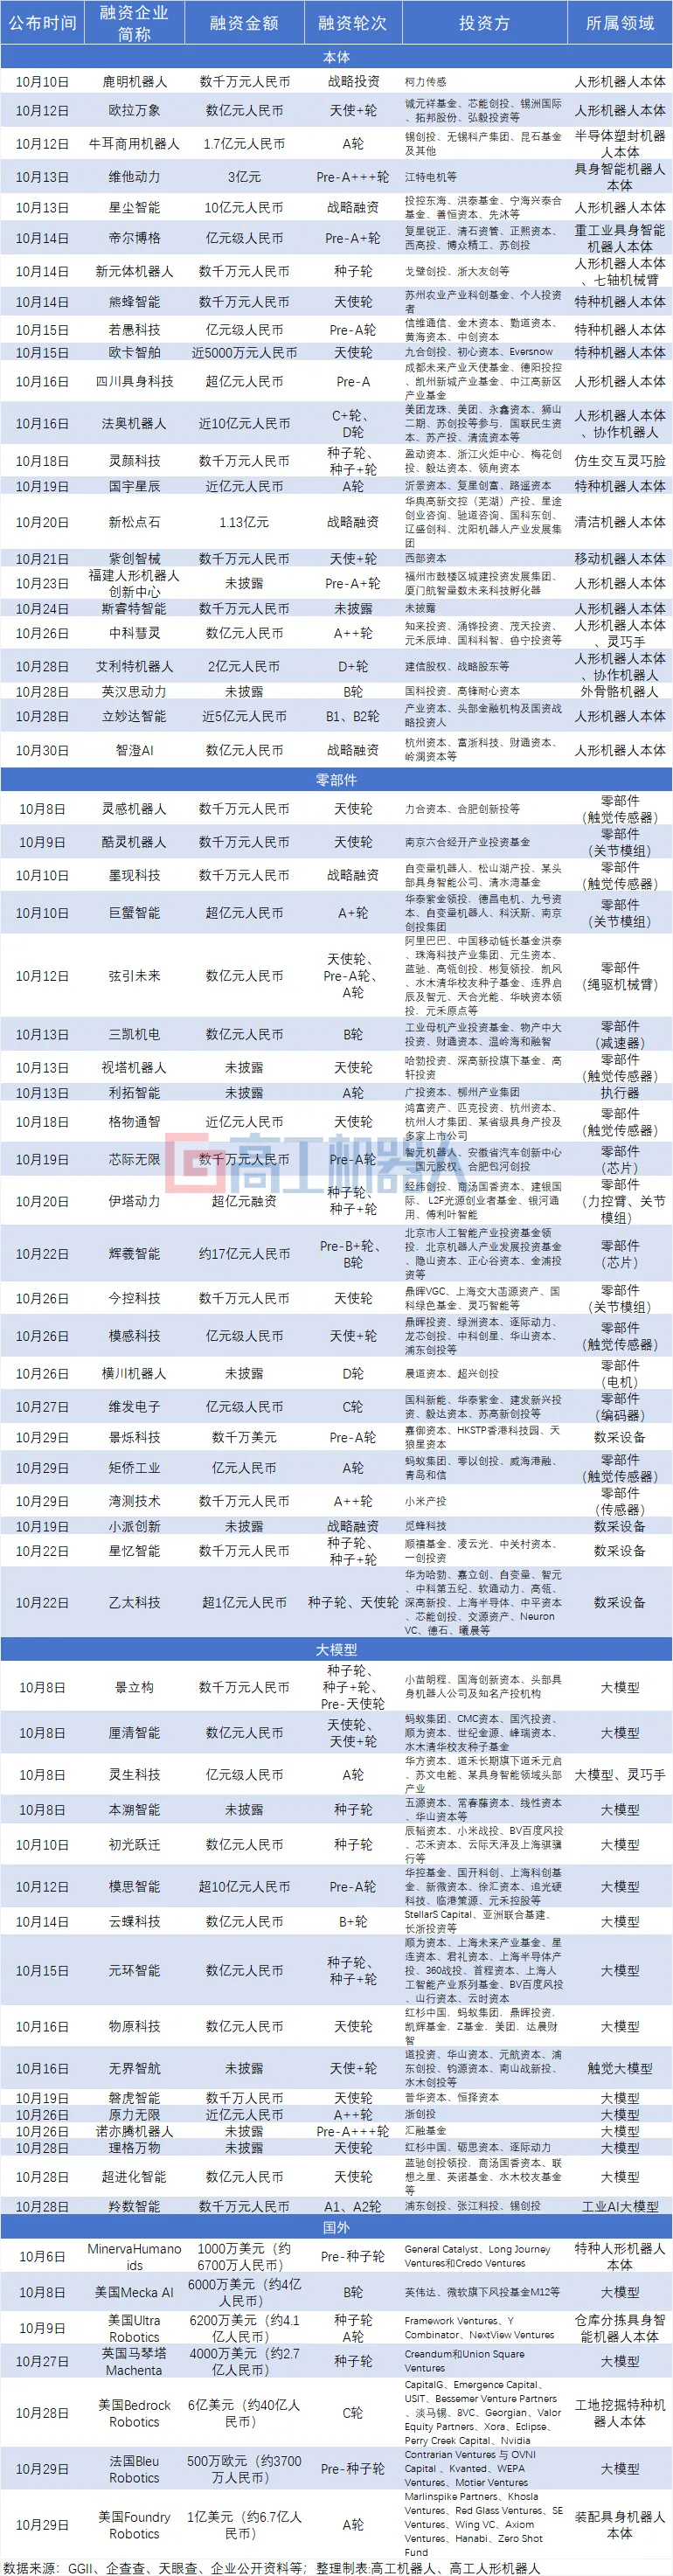
从融资构成情况来看,具身智能本体和大模型企业依然是最“吸金”的领域,两者加起来占据了融资事件总量的近7成,并吸走了超79%的资金规模。
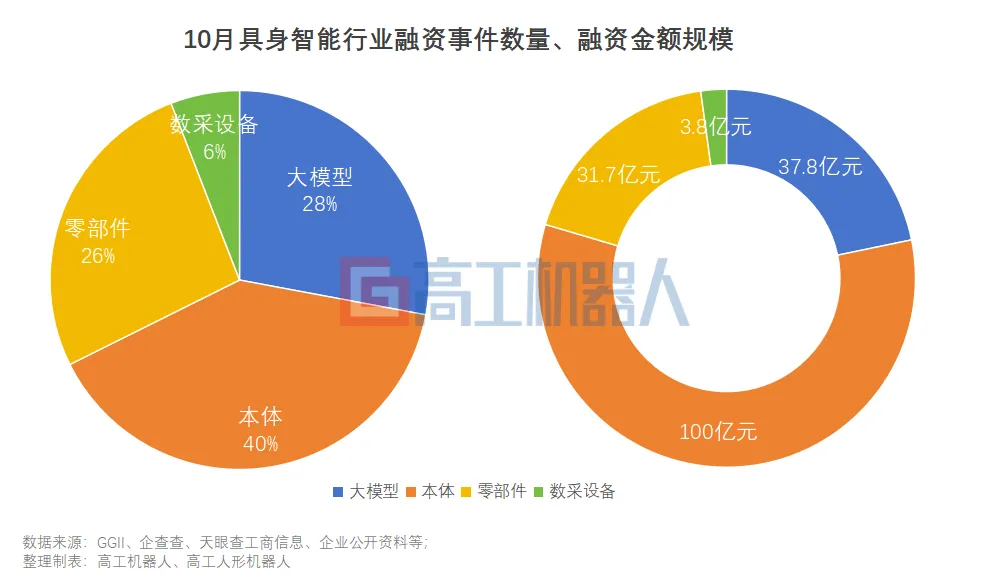
10月,有26家具身智能机器人本体企业官宣获得融资,覆盖了人形、四足、重工、特种等领域。其中法奥机器人、星尘智能两家以10亿元的融资体量领跑融资规模TOP榜。
在零部件领域,触觉传感器的融资热度超过关节模组、电机等驱控系统,成为具身智能产业链零部件中最受资本青睐的类型。灵感机器人、墨现科技、视塔机器人、格物通智、模感科技、矩侨工业等6家触觉传感器企业完成新一轮融资;关节模组领域则既有巨蟹智能、三凯机电等老玩家,也有弦引未来、伊塔动力、今控科技等刚拿下天使轮融资的“后浪”。
具身智能机器人芯片领域创下了10月最吸金的记录,辉羲智能以接连完成的Pre-B+、B轮累计17亿元融资霸占10月融资规模榜首。
很大程度上,当前具身智能机器人已进入量产比拼环节,电机、减速器、编码器、关节模组等驱动运控装置已经逐步成熟,资本将重点目光更多放在了精密灵巧操作、物理AI感知世界的触觉神经入口、算力芯片等有待开发赛道。
此外值得关注的是,作为具身智能数据进化链的重要一环,研发VR遥操、Ego、UMI等数据基建的企业也开始单独融资。
如专注打造物理空间智能引擎的乙太科技,在10月官宣完成超亿元种子轮、天使轮融资,股东阵容更是耐人寻味:华为、自变量、智元、中科第五纪、软通动力等,这些产投方大都已经布局人形机器人,联手出资孵化同一家企业,可见本体厂商和模型公司对高质量、可复用、AI可看懂的物理空间数据“饥渴”的紧迫性。
具身智能投融资逻辑变了
股市里有句经典的心理学博弈——“踏空比套牢更难受”。
投资人同样有这种FOMO(害怕错失)情绪——“你不投,下个人还等着投,xx机构也想投”,这种一拥而上的极限谈判决策、害怕踏空心理,让不少投资人为具身智能项目着魔。在操盘手包装和“攒局式”创业的资源外衣下,PPT融资变得屡见不鲜。
非理性的叙事逐渐回归平稳,“大水漫灌”式的具身押宝也开始精打细算,投资人的重心从押注机器人企业的某一项单点能力“长板”,转变成追逐真正可见的商业化落地价值,变成对个别颠覆性技术路线的早期孵化陪伴。
差异化意味着,本体、模型、数据、仿真、工程化能力都要融入,进一步支撑面向投资人和市场期待的叙事。
翻开10月融资的具身智能机器人企业名单,能够看到,投融资逻辑和喜好有了明显的趋势和结构变化:一类是能够有具身智能产品在真实项目中可落地的工程化企业;一类是踏足在潜在颠覆性技术路线”无人区“的新企业;另一类是掌握了“本体-模型-数据”全栈闭环迭代能力的企业。
法奥机器人、艾利特机器人、中科慧灵等企业,是典型的具备鲜明的场景落地能力的工程化实力派。法奥机器人提供从核心零部件、力控人形臂到整机ODM的方案,产品已在鞋服制造、船舶焊接、CNC上下料等领域落地;艾利特机器人在AI基建、光通讯、光模块产线已逐步完成具身智能机器人在多个装配工站的部署;中科慧灵同样拿下超4亿元的制鞋机器人订单,还在矿山巡检、文娱表演取得商业化进展。
另一类受青睐的玩家,是掌握了具身智能行业“本体-模型-数据”的全栈闭环能力。要知道每一个产业本身都有闭环。如智橙AI、星尘智能等。智橙AI以自研世界模型起家,后续研发了工业级具身机器人、通用人形机器人整机,已部署在蔚来汽车工厂、国家电网等标杆场景,以真实场景反哺橙灵世界模型能力;星尘智能形成了“绳驱本体-Lumo模型-Astribot OS系统”三大核心能力栈,让智能硬件和大脑系统在数据交互中反哺迭代。
最后一类则是走创新技术路线的企业们。比如在大模型领域,最近火爆的RSI(智能递归自我改进)技术路线,这批企业希望能让AI学会创造新一代模型迭代的方法论,摆脱传统人工数据采集、训练、标注、部署的环节,缩短提升物理AI的自我闭环认知能力瓶颈,达成真正的“自进化”跃迁。这是以RSI路线为核心的元环智能、超进化智能、初光跃迁等企业,能够在种子轮就拿下数亿元,背后站着百度、小米、360、商汤等顶尖产业资本的重要原因。
说到底,决策成本升高、退出顾虑增加,具身智能的投融资逻辑已从“怕错过”转向“怕投错”。资本不再为单一长板和PPT叙事买单,而是用场景落地、全栈闭环和颠覆性技术路线三重标尺重新定价。
▍写在最后
一位践行Physical RSI技术路线的学院派具身创业者表示,虽然2026年行业已涌入了很多热钱,但从当下技术成熟度来看,这些钱还远远不够。
另一个具有警醒意义的信号同样被释放,2026年不止是“量产落地元年”、“部署态元年”,也是具身智能行业“淘汰分化元年”。在高工机器人产业研究所(GGII)、京东零售联合最近发布的《2026年具身智能进展研究报告》中预测,未来3年,国内具身智能赛道约15%以上的初创企业将面临倒闭或被并购的出清结果。
单月融资回暖的信号,并不是“寒冬论”的反证,更像是一次结构性回暖,资金没有消失,只是从追逐概念转向筛选能力;市场也没有放弃具身智能,而是开始用订单、部署和复用来重新定价。
来源:高工机器人