
“ 物理AI的定价权,正在从“本体”手中滑走。
过去半个月,海外机器人赛道的融资清单密集得有些反常。
但如果把这些交易一笔一笔标出来,就会发现这个窗口里最贵的资产,是两家没有产品、没有公开营收的软件公司。
相关报道显示,机器人通用AI软件公司Physical Intelligence正在洽谈新一轮融资,拟募资至少10亿美元,投后估值可能接近翻倍至约200亿美元,而这家公司至今没有公开的商业化产品,尚未产生营收。
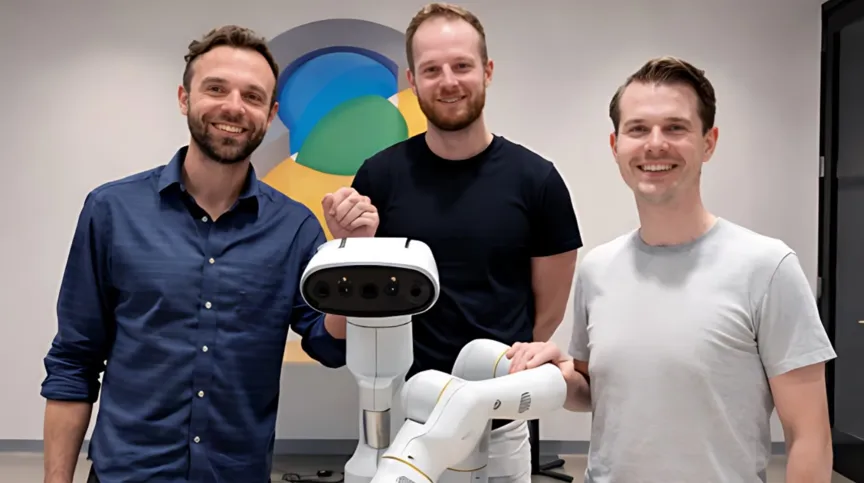
几乎同一时间,英国伦敦的Robot Lab Machenta拿下4000万美元种子轮,创下英国机器人基础模型领域种子轮纪录,而它连产品都还没有发布。
两家公司相隔八个时区,却共享同一个标签:为尚未被验证的能力定价。
但这只是故事的一半。把半个月的融资新闻连起来读,一条清晰的迁移轨迹浮出水面。海外资本正在把机器人产业的估值锚,从看得见的机器人,搬向看不见的能力栈。
01.
大脑,为“学会”本身定价
Physical Intelligence是这场定价迁移里最醒目的路标。
这轮洽谈由老股东Avenir与Lux Capital领投。在此之前,它今年早些时候刚以约112亿美元估值完成融资;本月初,它又向外部开发者开放了最新的机器人模型并允许微调。这个平台化姿态,被知情人士视为进一步点燃投资兴趣的关键动作。
PI从第一天就没有押注某款本体,π系列模型的目标是跨任务、跨场景、跨本体迁移。它的自我定位始终清晰,一个适配第三方硬件的通用软件层。也就说,它想做的是所有机器人的大脑。
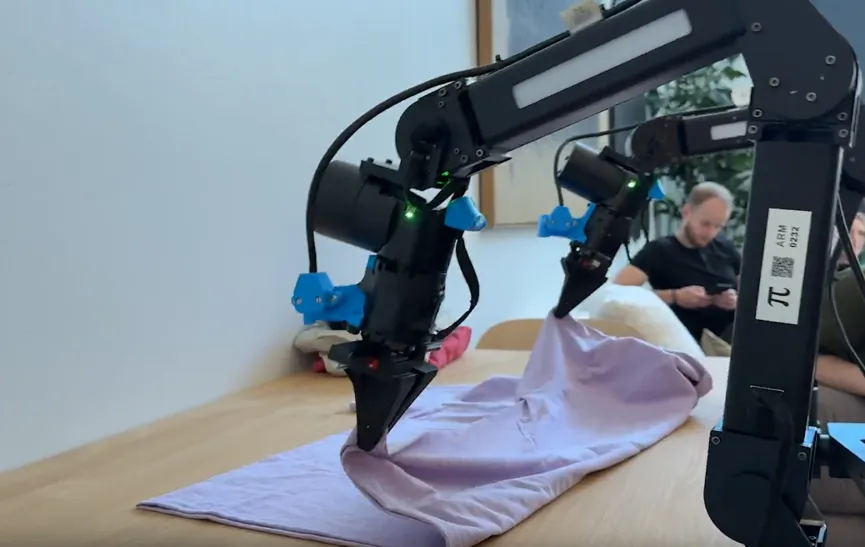
市场为这个位置开出的价码是约200亿美元,而2024年11月的PI估值是24亿美元。在不到两年里,同一家零营收公司的估值膨胀了八倍以上。资本在为一种尚未兑现的能力支付溢价。
这几乎是在复刻语言大模型早年的剧本。先占住基座模型的位置,商业化可以后置。区别只在于,这一次验证场从文本换成了物理世界。
再往下看,种子轮的故事更极端。Robot Lab Machenta的核心主张只有一句话,让机器人仅需一次演示即可学会任务。Creandum与USV愿意为这句话联合开出4000万美元,资金用途朴素又坦诚,模型压力测试与早期工程团队搭建。
种子轮规模本身说明,在欧洲早期投资语境里,“数据效率更高的机器人学习范式”已经被当作一个独立的基础设施命题来下注。
同一叙事在欧洲持续上演。法国初创公司Bleu Robotics拿到500万欧元pre-seed,做工业人形机器人的“通用 AI 大脑”,目标是把部署时间压缩到一小时以内;瑞士苏黎世的Enact Intelligence以3000万美元pre-seed结束隐身状态,主张构建一套基于执行器的“机器人神经系统与皮层”,让机器人获得全身空间感知。
不难发现,这四笔交易真正的公约数,不是机器人,而是学习成本。一次演示、一小时部署、一套以执行器为本体的感知架构。它们竞逐的已不是“谁的机器人更灵巧”,而是谁能把“从不会到会”的边际成本降到最低。
美国大脑公司的主战场是通用模型的规模法则,欧洲这批早期项目则在更靠前的位置上押注“学习效率”本身,融资金额和密集程度都偏离了欧洲机器人融资的历史常态。
在传统机器人经济学里,部署成本是线性的。每接一个新任务,都要重新编程、重新标定、重新调参。模型公司的赌注,是把这条线压成对数曲线。资本买的,正是这条曲线的斜率。
02.
部署层:资本开始为“开工小时数”付费
Formic的5000万美元增长轮提供了一个可以被数字检验的样本。
这家芝加哥公司以机器人即服务模式运营,客户按月付费,无需前期资本开支,Formic负责机器人、软件、维护和融资的全部环节。据悉,它在100多个美国设施中运行数百台机器人,覆盖食品、包装、化工、航空航天和国防客户,累计生产运行超过75万小时,宣称99.6%的正常运行时间和97%的客户续约率。
这些数字意味着有人已经为这些机器人的运转持续付费,而且续约率说明这种付费不是一次性的试验。这轮窗口里所有demo、论文和估值,或许都没有这75万小时来得实在。
Formic下一步的计划也顺理成章,从特定任务自动化走向通用机器人平台,进入金属加工、航空航天、国防与医疗。
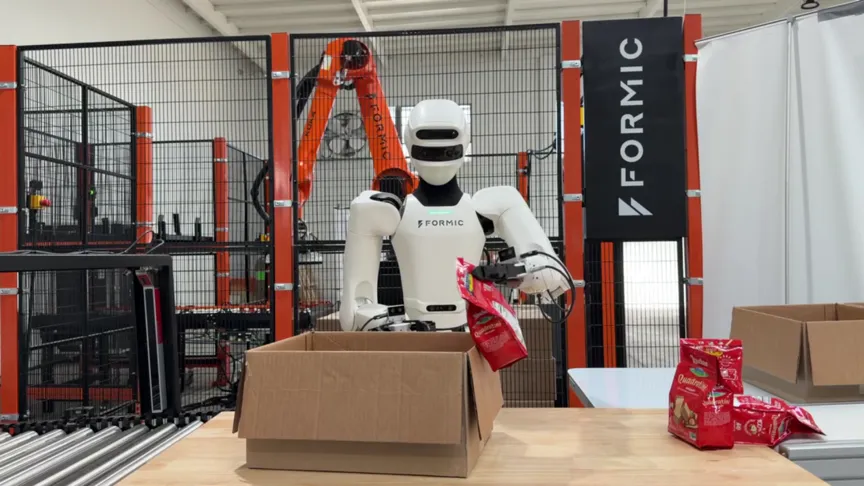
与此同时,Formic正在与Physical Intelligence合作,用Formic的生产数据将PI的基础模型适配到工厂工作中。这个合作揭示的关系比“大脑赋能执行”要复杂得多。
PI需要Formic的真实产线数据来验证和微调模型,Formic需要PI的通用能力来从特定任务自动化扩展到通用机器人平台。大脑层在估值上拥有压倒性溢价,但部署层掌握着模型迭代最稀缺的燃料,即带标签的、连续的、在真实生产约束下产生的运行数据。
这种不对称意味着,物理AI的长期权力结构未必会按照当前的估值排序来分配。一个拥有75万小时产线数据、客户续约率和稼动率可验证的部署层公司,在模型能力逐渐商品化之后,其议价权可能反而上升。
此外,Formic本轮5000万美元的结构也值得注意。4000万美元B轮股权加1000万美元资产支持融资,这种结构说明具备真实运营资产和现金流可见度的部署层公司,已经开始用更精细的资本结构来管理稀释,而不是一味依赖股权融资。
10月29日,美国机器人公司Foundry Robotics完成超额认购的1亿美元A轮融资。其以“制造即服务”模式运营自主装配工厂,用AI驱动的机器人单元配合人类制造技师,承接复杂电机械产品的总装,客户覆盖国防和商业领域。
据悉资金将用于扩建13万平方英尺的工厂,加速AI模型在真实产线中的部署。它在把机器人的能力封装成供应链上的一环。
Bedrock Robotics的6亿美元C轮则把“执行层”的定价推到了这一窗口的顶部:投后估值41亿美元,CapitalG与Emergence联合领投,累计融资接近10亿美元。据悉,其全自主挖掘机已经在2026年8月于真实商业工地完成付费作业。自主从演示走向发票,这是硬信号。
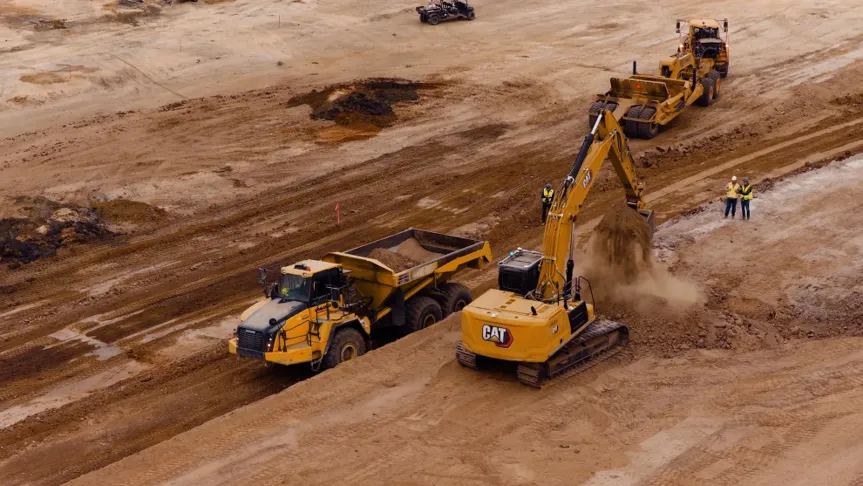
把这些在真实应用中获得融资的企业放在一起看,不难看出工业自动化正在经历云计算当年的同一场迁移。从“卖服务器”到“卖算力”,从“卖机器”到“卖开工”。机器人的技术风险已经下探到可以服务化的水位,剩下的是运营效率与资本效率的竞争。
机器人的价值兑现方式,正在从交易变成订阅。
03.
为确认付费
FORT Robotics获得了Tiger Global领投的约2000万美元追加融资。这家公司是为机器人提供安全与控制“信任层”,还计划通过与Newbury Street II的合并登陆纳斯达克,目标是成为“第一家 principally dedicated to physical AI安全规模化部署的上市公司”。
FORT的“信任层”部署在超过19500台单元、600余家全球客户中,客户包括Agility Robotics和Zoox。它的上市如果完成,将为物理AI的安全基础设施层提供一个公开市场定价锚点。
安全协议、控制通道、故障响应,这些看不见的信任层,有望变成机器人世界的支付通道。机器人越是自主,信任越是刚需。
在应用端,医疗机器人ZAP Surgical完成3600万美元融资,由Catalio领投,用于其ZAP-X放射外科平台的商业化。自屏蔽、无屏蔽室的设计,让它绕开了传统放疗设备的场地桎梏。它是一个已经跑通监管与临床的慢轨道玩家,资本买的是确定性。葡萄牙Beyond Vision的2800万欧元A轮同样如此,其核心产品是垂直起降与固定翼巡航结合的无人机,融资用途朴只是为了把产能提到每月800架。
同一个窗口里,市场一边为可能性开出200亿美元,一边为确定性开出3600万美元。前沿负责抬高天花板,现金流负责垫实地板。
资本正在逃离Demo。
来源:机器人大讲堂