
“ 蓝思真正押注的东西藏了十年。
在具身智能领域,半年连投三轮已不算新闻。热钱习惯性往明星团队公司、高估值公司身上拥挤。
但当估值突破200亿的标的纷纷站台之后,财务VC举牌的热情反而在消退。对财务VC而言,回报周期和退出确定性是硬约束,估值越高,出手越犹豫。
但融资并没有因此锐减。取而代之的,是一群不太在意短期估值的买家。宁德时代、柯力传感、TCL等上市公司围绕具身智能形成了多层次的资本触角。执中的数据显示,2025年上市公司出资笔数同比增长近35%,认缴金额增长近25%,投资逻辑已经从市值管理转向产业链补链与技术协同。
产业资本与财务VC最大的不同,在于它们手里握着一套以技术叙事为锚的定价逻辑。因为它们也曾像这些初创公司一样,走过同样的发展道路。
其看重的往往不只是被投企业眼下的财务报表,更是其在产业链中的卡位价值,以及技术与自身主业的协同空间。一笔投资能否带来供应链的降本、关键环节的自主可控,或者一个新业务方向的入口,往往比短期账面回报更有分量。
这也意味着,产业资本对估值的容忍度天然更高。只要技术路线与自身战略契合,即便标的尚未盈利,也愿意以更高的价格提前锁定。
当然,在产业资本的集体跨界中,大多数公司和财务VC的动作是相同的,停留在买一张入场券上。买一家本体公司,讲一个具身智能的故事,等待估值重估。谨慎态度固然可取,但随着以产业协同为目标的资本持续加码,赛道的定价权也在悄然向后者转移。
在这群产业资本中,蓝思科技是一个值得单独拆解的样本。不久前揭晓的胡润百富榜上,蓝思科技创始人周群飞以1270亿元身家再度登顶中国女首富。
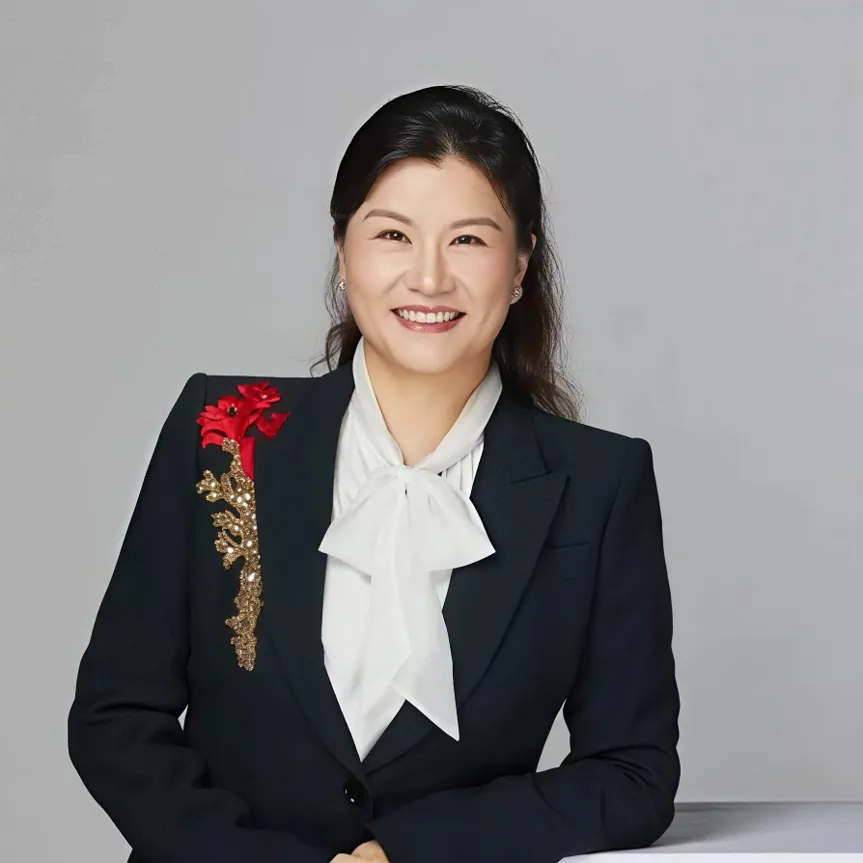
聚光灯照在这位“玻璃女王”身上时,很少有人注意到另一份名单。星海图、跨维智能、逐际动力、擎天租、普渡机器人……一连串具身智能明星公司的股东名册上,“蓝思科技”四个字反复出现。
据投资者关系记录,蓝思在一级市场战略投资已超过50家机器人产业链企业,国内覆盖超100家机器人客户。
一家做手机玻璃的公司,蓝思科技凭什么成了机器人赛道最活跃的产业资本之一?
答案藏在时间线里。蓝思的机器人布局,从来不是风口上的临时起意,而是一场长达十年的能力迁移。
01.
一条提前十年埋下的暗线
把时间拨回2016年。那一年,人形机器人还在波士顿动力的实验室里踉跄学步,“具身智能”甚至尚未成为一个通用词。蓝思科技却在此时成立了子公司蓝思智能,做的事极其朴素,给自家产线造自动化设备与工艺装备。
外界看到的只是“果链玻璃厂”,蓝思却在年复一年给iPhone、Apple Watch磨玻璃的过程中,沉淀了一套几乎无人能复制的工程能力。精密结构件、材料研发、模组生产、质量管控、整机组装、供应链管理,这套能力在产线上的反复打磨中长出来,并开始外溢。
第一次外溢发生在2022年。跨维智能的仿真模型和视觉传感器进入蓝思产线,完成工件无序分拣与精密柔性装配,这个时间点,同样早于AI模型引爆与人形机器人资本热潮。
2025年,蓝思智能机器人与蓝思系统集成完成战略合并,全面吸纳智能制造系统、AI与大数据分析能力。这一步的目标是,把造设备升级为造平台。
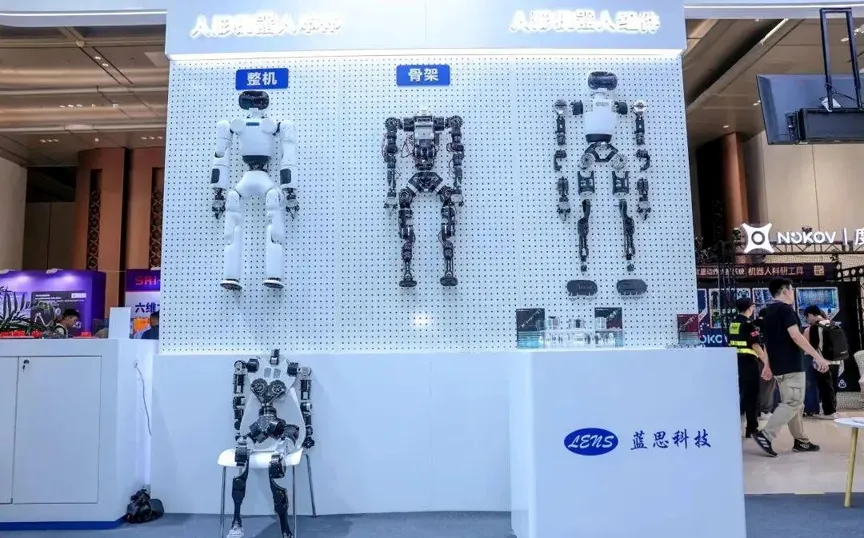
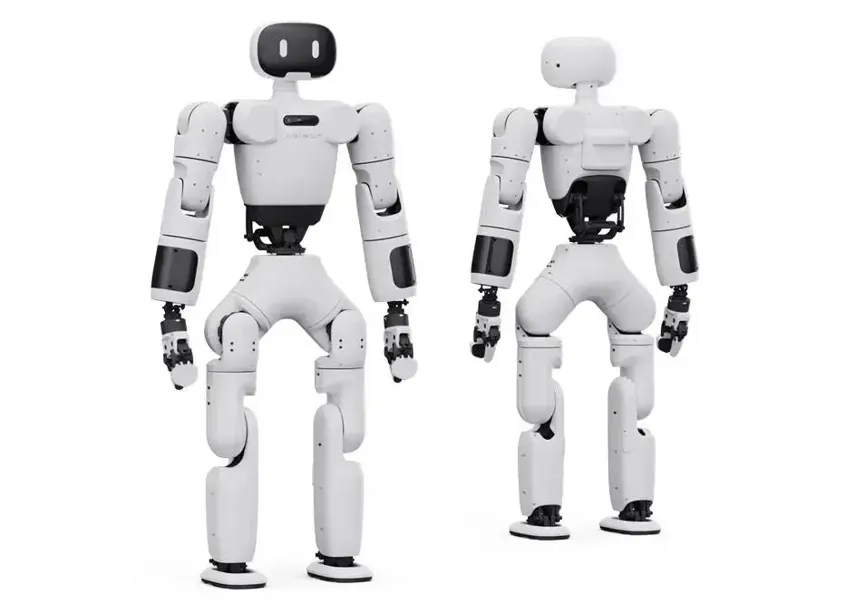
今天,蓝思已在人形机器人头部曲面显示模组、灵巧手模组、高强度关节模组等核心部件上配合客户深度研发,合作模式正从整机组装代工(OEM)向深度协同研发制造(ODM)延伸。
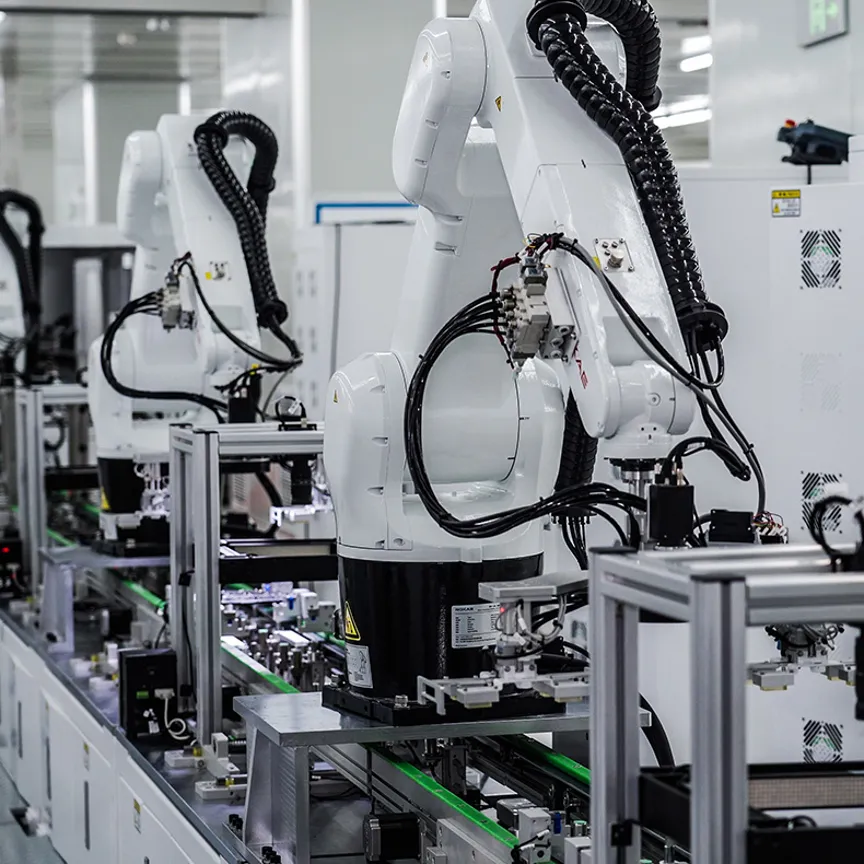
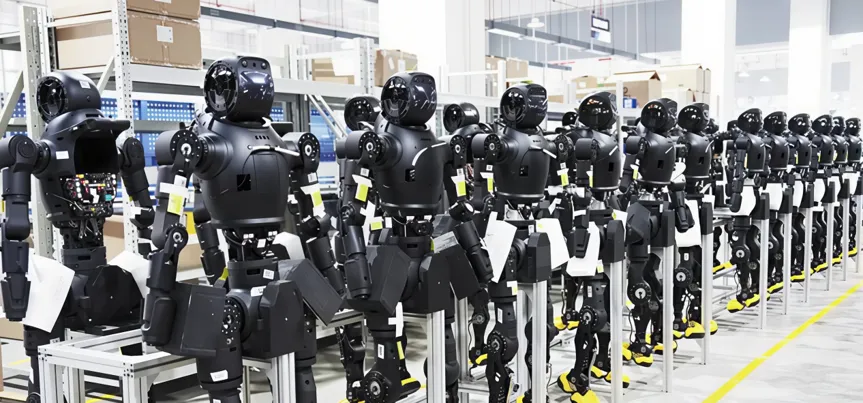
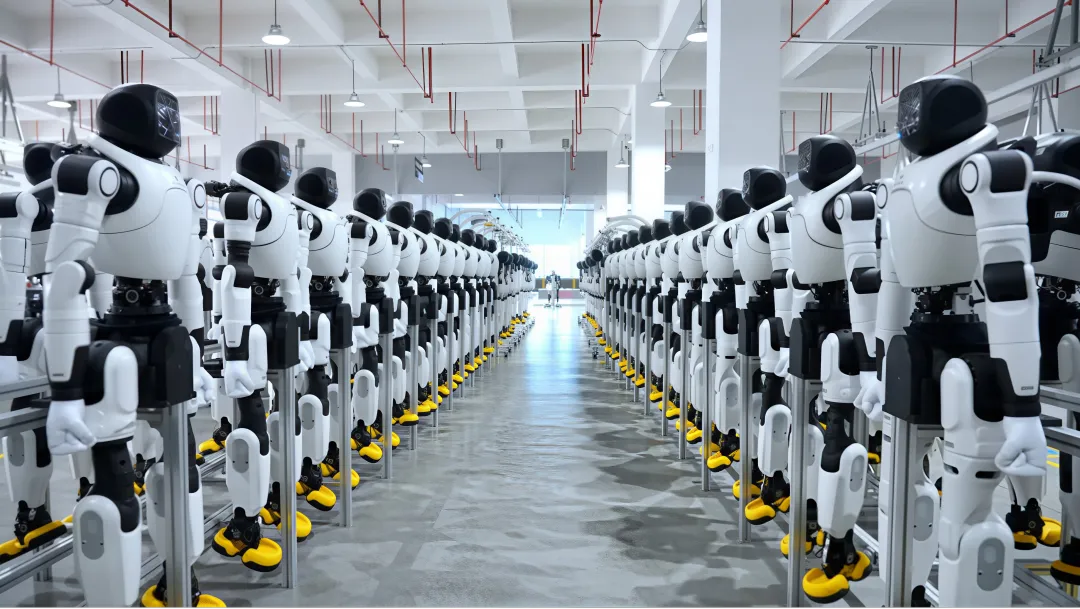
这种迁移速度同样体现在其打造的昆山机器人基地上。2026年8月下旬,蓝思的昆山机器人基地入驻筹备;9月下旬,首台产品下线;到10月底投资者走进工厂时,产线已经跑到了日产百台。
从入驻到首台下线仅用一个多月,产线直接导入国际头部消费电子与汽车制造的品控体系和MES全流程追溯。但比日产百台更值得关注的,是蓝思反复提及的“机器人造机器人”愿景。随着组装线自动化程度不断提升,用机器人来造机器人,有望率先在这条产线上变成现实。
这是一个自带复利的叙事。机器人造的机器人,边际成本曲线持续下探,而每一台下线的机器人都成为下一台的生产力。当具身智能行业转入拼产量,一台人形机器人近千个零部件的精密装配、外观结构件、一致性管控,恰恰是消费电子出身的蓝思最擅长的战场。
行业正在重演手机产业链的故事。技术路线一旦收敛,制造力就从成本项变成稀缺项。
02.
投资时间线里藏着的“非典型VC语法”
蓝思在机器人领域的投资密度,如果按财务VC的标准衡量已经相当可观。
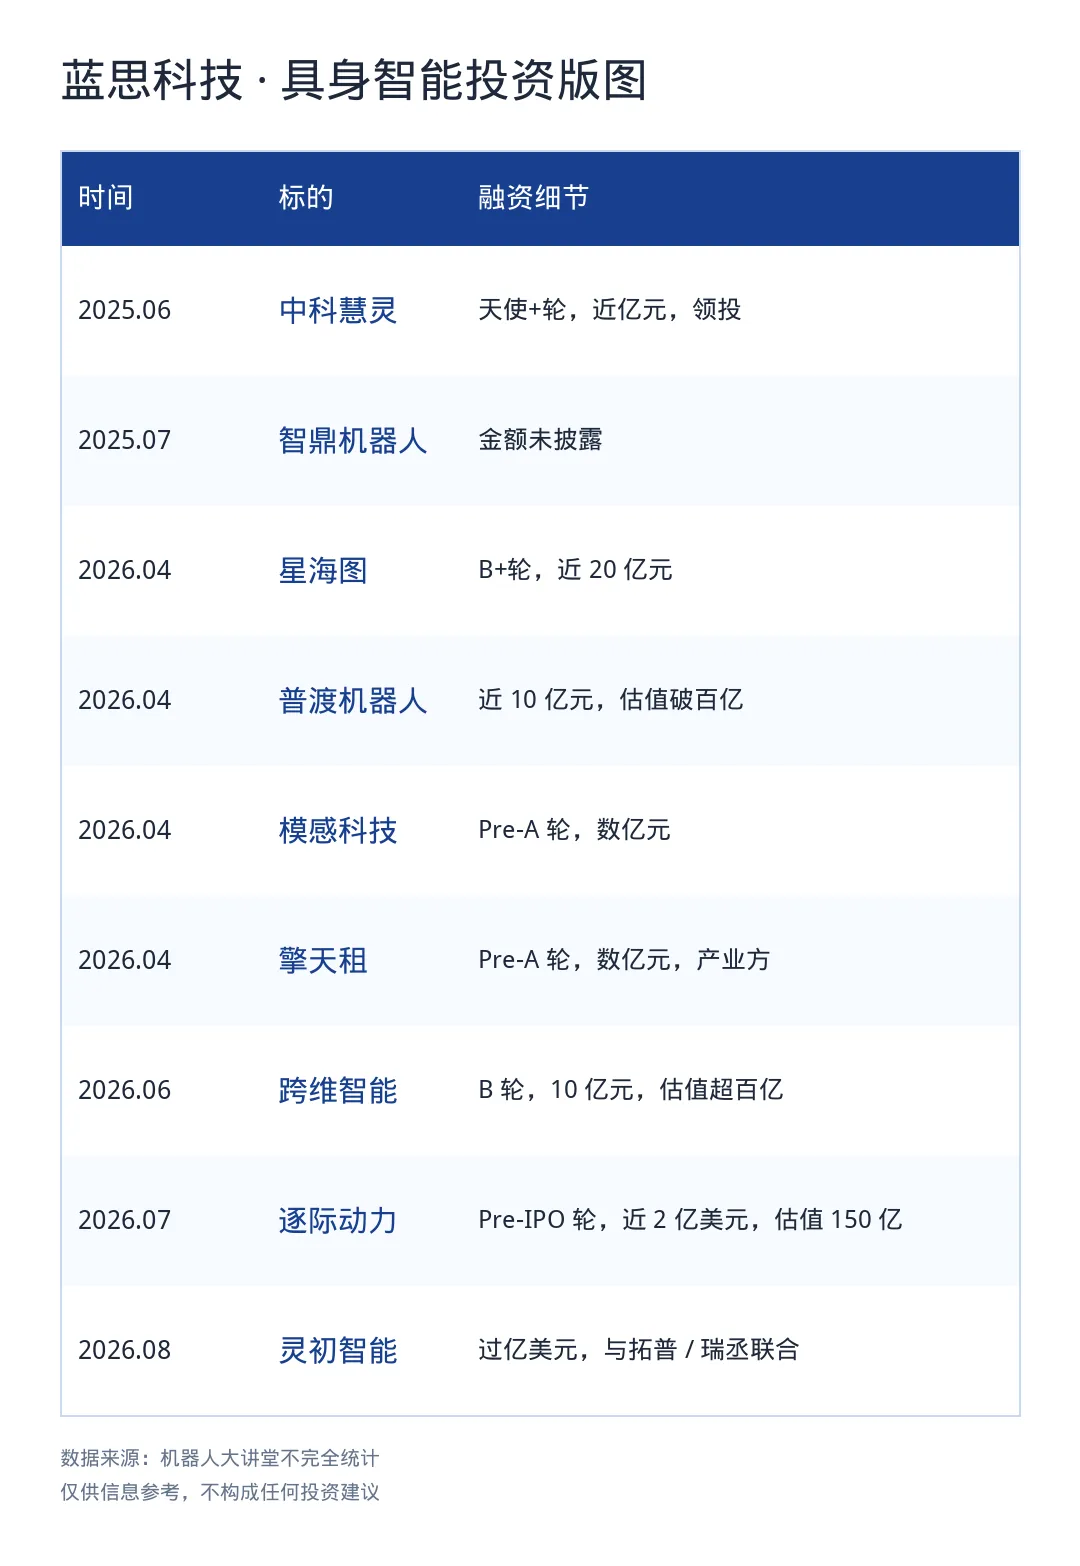
2026年4月,星海图近20亿元B+轮,蓝思参与;同月,模感科技数亿元Pre-A轮,蓝思出手;普渡机器人近10亿元融资、估值突破百亿,蓝思与北汽产投一同出现在名单里;4月底擎天租数亿元Pre-A轮,蓝思是产业投资方之一。
6月,跨维智能10亿元B轮,投后估值超百亿,蓝思在列。7月,逐际动力2亿美元Pre-IPO轮,蓝思科技是主要投资方。8月,灵初智能过亿美元融资,拓普、瑞丞、蓝思三家制造龙头联合参投。
在2026年之前,蓝思科技还投资了中科慧灵、智鼎机器人等企业。据公司披露,其在一级市场战略投资了超过50家机器人产业链企业。
还有一条容易被忽略的个人线。早在2011年,周群飞就注册了群欣投资(个人持股近98%),通过它直投佳安智能、众山精密、麦睛科技、具身之家等硬科技公司。
集团做战略卡位,个人做灵活布局,两条腿走路。
无论是蓝思还是群欣投资,每一个投资动作都几乎都伴随着一个前置或同步发生的合作关系。
最典型的是智元机器人,合作早在2024年便已启动。蓝思不仅承接了关节模组、结构件供应与整机组装业务,完成了量产交付,还与对方合资成立湖南智启未来科技有限公司,围绕智能机器人研发相关业务开展布局。凭借这层合作关系,蓝思顺势完成了对智元旗下智鼎机器人的投资。
理解这套打法的钥匙,是那句流传于创投圈的话:“先用你的产品,再投你的公司”。对蓝思而言,产线是最好的尽调,订单是最硬的背书。这种供应链式投资买的是确定性,也顺手把被投公司变成了自己的客户与伙伴。
投资是订单的入场券。
03.
把果链逻辑,平移成机链能力
生态层面,蓝思的布局呈现出鲜明的平台叙事。
首先是有明确交付订单和量产节奏的制造合作。除智元外,蓝思科技与越疆机器人、荣耀、五洲新春、零次方等均达成了战略合作,据悉其国内已覆盖超100家机器人客户。
其次是以合资实体锁定的深度协同。中科慧思由中科慧灵、蓝思与湖南华夏投资集团三方合资,2026年8月即发布L1、D1、M1三款灵巧手产品,蓝思提供精密制造、工程验证和规模产业化支撑,把对中科慧灵2025年6月领投的近亿元天使+轮从财务投资直接推到了合资量产阶段。
最后是生态集聚层面的合作网络。湖南具身智能创新中心,由蓝思科技联合智元机器人成立的智启未来负责运营,已集聚越疆机器人、灵心巧手、戴盟机器人、万鑫精工、行深智能、国科微、鸿蒙生态等近30家机器人生态企业,覆盖关节模组、控制器、整机集成与行业解决方案等环节。
此外,据蓝思披露,其海外合作也具备相当规模。合作伙伴覆盖全球头部科技企业、领先AI大模型公司与专业具身智能公司,合作内容涉及机器人精密结构件、关节模组、头部模组、整机制造及技术开发。客户群甚至延伸至海外领先的AI大模型厂商、全球头部算力基础设施企业与物理交互数据初创公司。
蓝思正在把自己定义为物理AI的硬件底座。
这本质上是果链逻辑的平移。过去二十年,蓝思靠给苹果做玻璃成为全球精密制造的头部玩家;未来十年,它想给全世界的机器人做骨架。
位置没变,永远站在终端品牌身后,做那个把图纸变成百万台良品的角色。变的只是终端,从手机到机器人,从一个每年十几亿台的存量市场,切向一个万亿级新市场。
04.
结语与未来
1270亿的财富数字,是资本市场对周群飞个人过去的定价;机器人,是她对未来的下注。
但换个角度,2021年那次果链危机教会周群飞的,不是逃离制造业,而是把制造能力复制到更多战场。2026年三季度,蓝思单季研发投入9.45亿元、同比增长18.7%,方向清单里写着具身智能。2025年,公司营收744亿元、登陆港股实现A+H上市,弹药与耐心兼备。
当具身智能走进真实世界,制造本身,就是那个最终兑现所有承诺的环节。这是周群飞的赌局。而这场赌局的暗线,十年前就已埋下。
来源:机器人大讲堂