
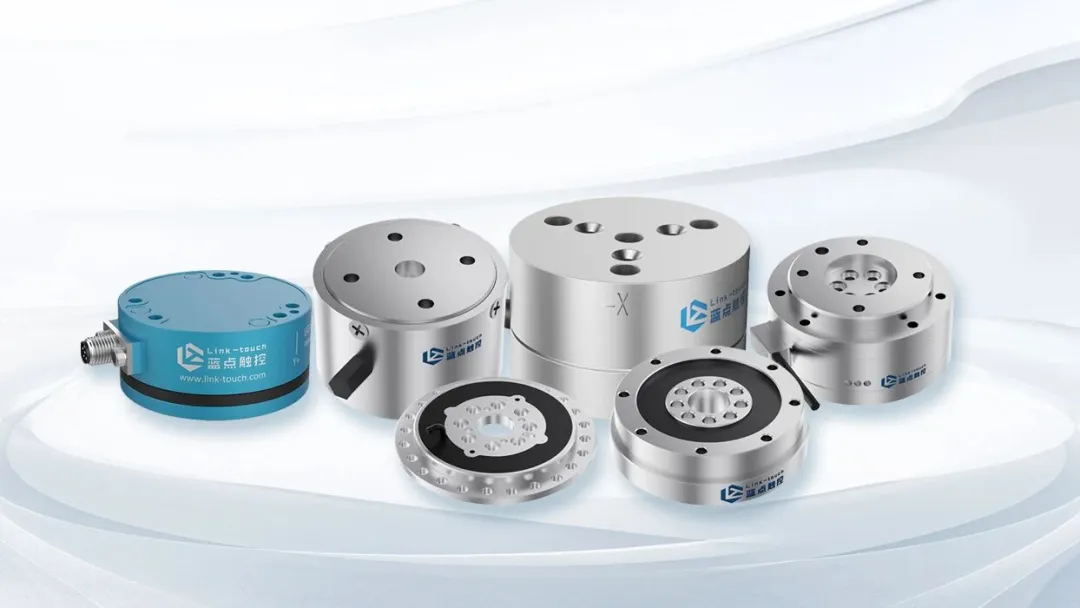
“ 今年第四轮亿元级融资,近半年融资额超10亿元。
2026年11月初,蓝点触控宣布完成数亿元人民币D3轮融资。
本轮投资方包括洪泰基金、中关村科学城、弘毅投资、浙创投、厦门海投集团、厦门海沧产投、奥普特、新未来、山证投资、曦晨资本、秦创投、陕西国晟、江门金控、君安控股等14家机构联合投资。资金主要用于新一代机器人力传感器研发、产能扩充与全球化市场布局。公司披露,近半年累计融资额已超过10亿元人民币。
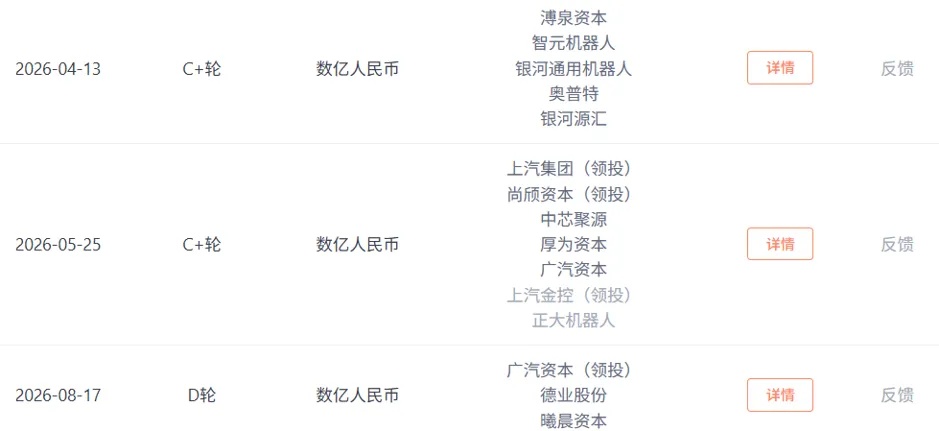
IT桔子数据显示,2026年4月至11月,蓝点触控先后完成C+轮超亿元、C++轮数亿元、D轮数亿元及D3轮数亿元四轮融资,每轮规模均达到亿元级。
如果只看六维力传感器这个品类,蓝点触控这四轮都发生在C+之后,且单轮都在亿元以上,在目前已披露的融资案例里属于节奏相当密的一档。高频融资背后,是真实订单在往前推。
机器人大讲堂注意到,蓝点触控本轮投资方相比前几轮有明显变化:4月起进来的主要是下游客户和应用场景方,这一轮新增的则以地方产业平台和市场化机构为主。股东表的变化,对应的是公司从完成供货验证,转入产能扩张阶段,也基本框定了这笔钱的去向。
01.
本轮新进资本,补的是产线落地与全球拓展
本轮14家投资方,按公司披露口径大致可分三类:地方产业投资平台、市场化机构,以及产业资本。
地方产业投资平台包括中关村科学城、厦门海投集团、厦门海沧产投、浙创投、江门金控、秦创投。这类资金的进入路径,和蓝点触控的物理布局几乎是重合的——中关村科学城是海淀区属国企,而蓝点触控总部就在海淀上地;江门金控是江门市国有平台,公司超万平方米的生产基地正落在江门江海区。地方产投“跟着总部和产能走”,本质是用资本绑定区域节点,而不只是做一笔财务投资。
市场化机构这一侧,洪泰基金、弘毅投资、山证投资、新未来、君安控股、陕西国晟等进场,提供的是跨区域的资本网络,以及后续融资节奏上的接力。
真正需要单拎出来说的是两类产业资本:奥普特作为机器视觉龙头,从4月C+轮就已经入股;曦晨资本自8月D轮进入,这一轮继续跟投。这两家不是单纯追风口,冲的是“视觉+力觉”的传感器协同——奥普特补视觉,蓝点触控做力觉,在机器人手腕、脚踝、关节的感知层刚好拼成一块完整的图。
对照前三轮,本轮投资方结构的变化脉络很清楚。
4月C+轮,溥泉资本(宁德时代旗下)、智元机器人、银河通用、奥普特等入场,阵容以下游整机厂和应用场景方为主;5月C++轮,上汽金控、尚颀资本、中芯聚源等产业资本跟进;8月D轮由广汽资本领投、德业股份跟投,同样带着明显的客户协同色彩。前三轮的核心逻辑其实是一条:下游客户用订单和股权,双重绑定上游传感器供应商。
到了本轮,14家新机构的角色明显位移了:地方产业投资平台、市场化机构和产业资本一起进来,承担的是产线落地、属地配套,以及全球化布局。
资本为什么愿意在不到一年里连下四注?线索要从本轮名单里的浙创投说起。
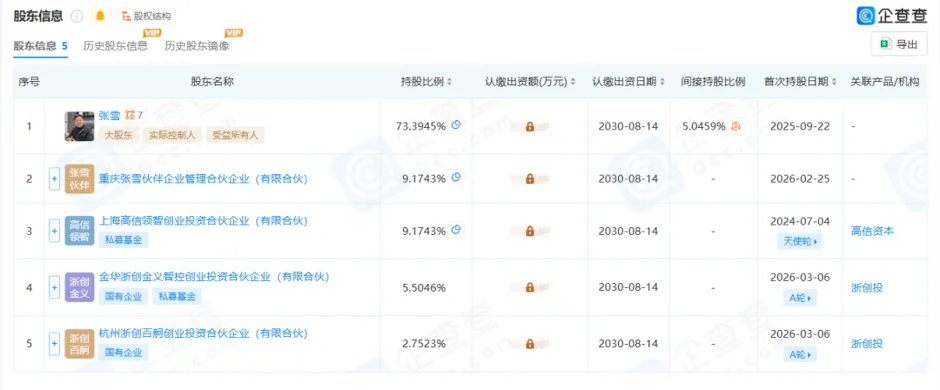
今年1月,浙创投通过两只基金领投张雪机车A轮,金额9000万元,投后估值10.9亿元;8月红杉中国独家投了张雪机车1.5亿元,投后估值直接跳到60亿元。而红杉早在2025年11月就领投过蓝点触控C轮,是本轮之前就在股东表里的老股东。
两家机构锚定的其实是同一类标的:把原本依赖进口的关键零部件做国产化、做量产。张雪机车820RR量产版国产化率97%;蓝点触控则在力觉传感器上遥遥领先,北京赛迪出版传媒有限公司与中国电子报8月31日联合发布的《2026年中国人形机器人六维力传感器市场调研报告》显示,蓝点触控2025年在国内人形机器人六维力传感器市场份额为80.3%,稳居头部第一梯队;同期江门全自动产线已经投产。
浙创投十个月内从张雪机车A轮一路投到蓝点触控D3轮,两笔钱都落在已经具备量产能力的关键件企业上。资本在这个阶段核对的,是产品能不能按批量稳定交付,而不再只是样机做不做得出来。
这种判断依据的变化,也正好解释了本轮融资节奏为什么能提这么快。2022年底刘吴月启动那一轮融资,原计划3个月,实际磨了18个月——那时候下游还没有按台数计算的订单,投资人得先被说服“机器人到底要不要配力觉”。
到了2026年,整机厂开始按台数下单,尽调核对的对象也换了:产线稼动率、交付周期、重复采购记录。前几轮进来的客户和产业方已经把供货验证跑完,后面的机构可以直接拿已发生的交付数据做判断,核验环节短了,节奏自然就快了。
地方平台在这一轮扮演的角色,则和订单、交付的确定性形成互补。这部分资源的作用机制和订单驱动、财务投资都不一样,它解决的是产线落地的“最后一公里”:用地、厂房、供应链就近配套,让量产从图纸变成物理现实。
从4月C+轮到11月D3轮,进股东表的机构性质一路在变:C+轮是智元机器人、银河通用、溥泉资本这些下游客户和应用场景方;到D3轮,地方产业平台和市场化机构成了主力,资金用途也从“把传感器做出来”切到“把产线搭起来”。四轮走完,进来的钱一轮比一轮重,座位上的人也从“这东西到底有没有用”的验证者,换成了“能不能按时供得上”的押注者。
02.
客户进入股东表,对应量产阶段的供货安排
整机厂把供应商拉进股东表,通常发生在供货验证收口、开始提前排产之后。C+轮前后进来的下游客户和应用场景方,就是在那个时点完成了从使用方到投资方的身份切换。
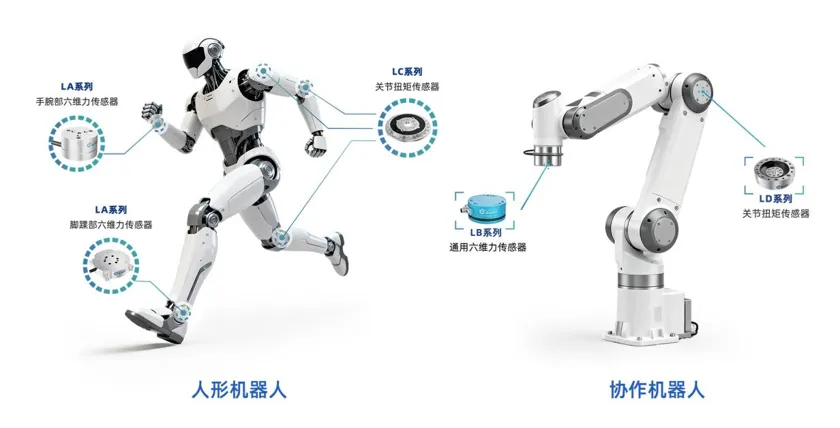
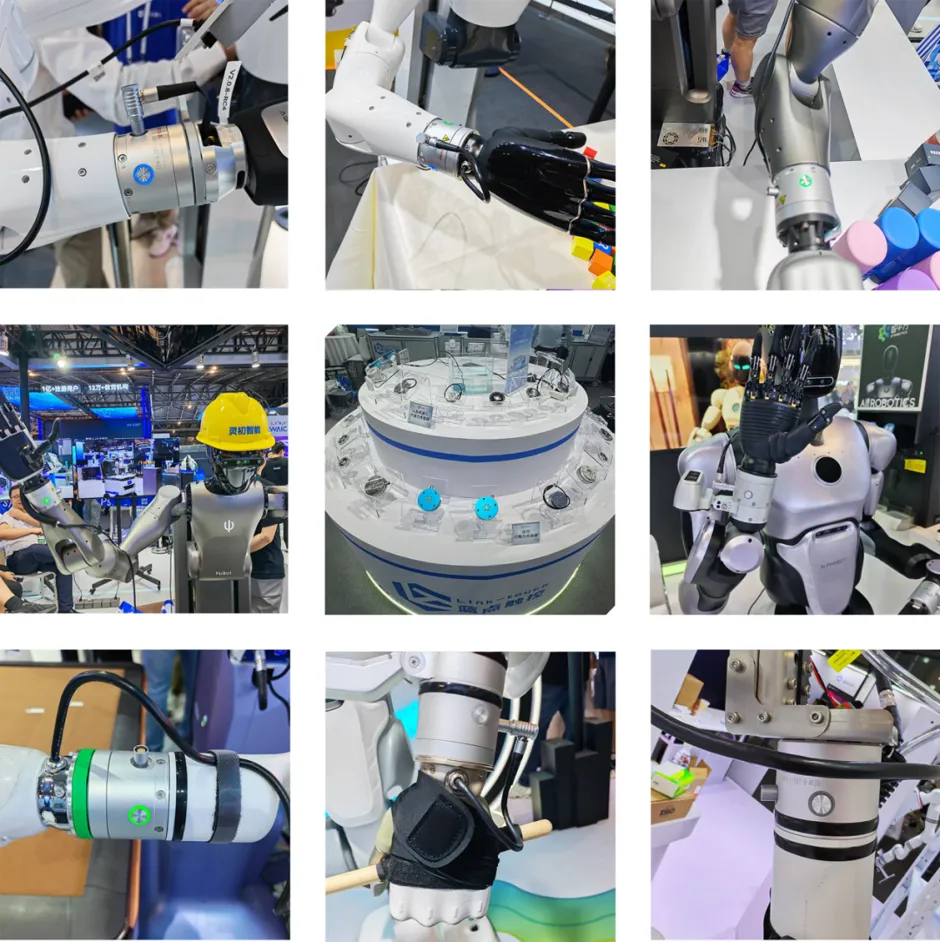
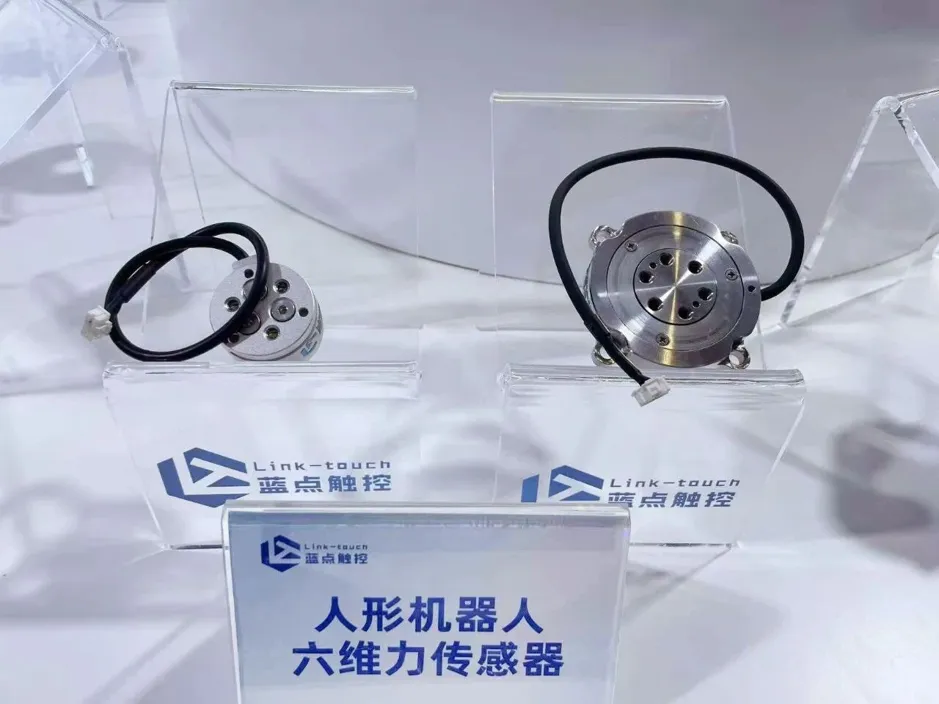
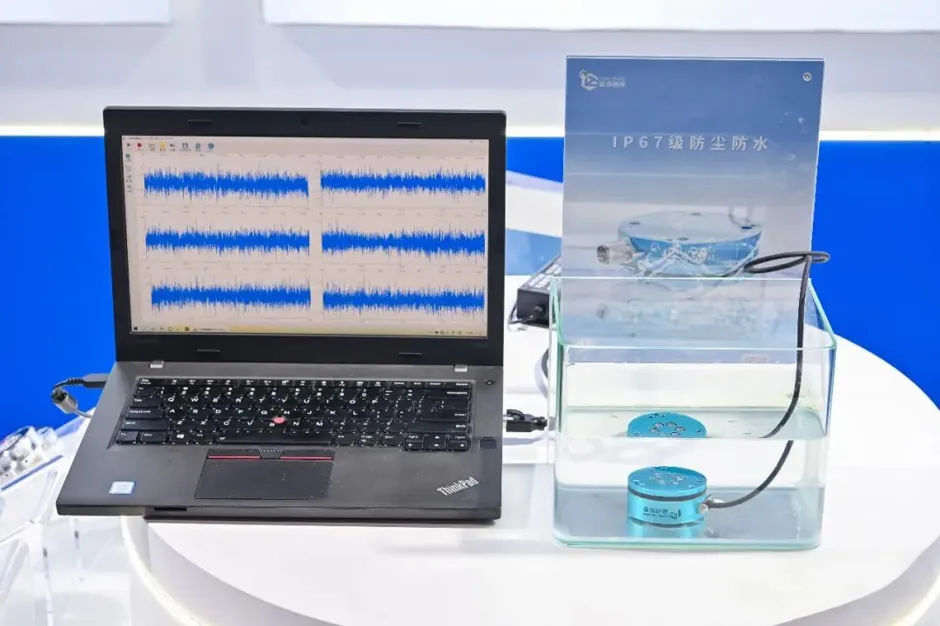
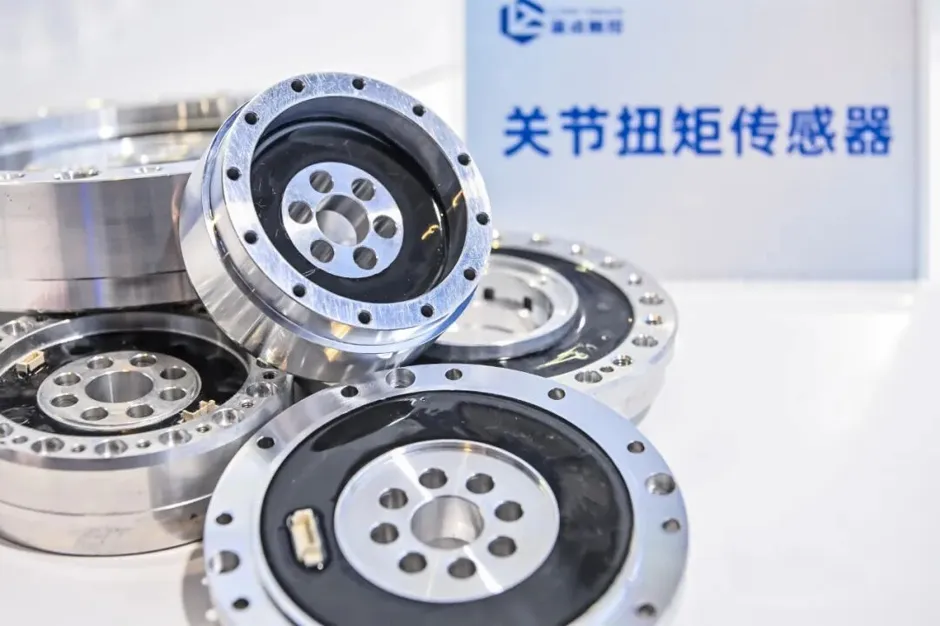
送样阶段核的是0.1%FS精度、10kHz响应、500%抗过载这些参数;真到批量采购,看的就变成各批次一致性了。一台人形机器人装4颗六维力传感器、28颗关节力矩传感器,合计占整机BOM约15%,分布在手腕、脚踝和关节,管的是精细操作和动态步态的力控。
搭载蓝点触控六维力传感器的小米机器人,今年已经在汽车工厂总装车间做料箱折叠回收和车身贴标。智元、银河通用、小米机器人、优必选、众擎、星海图也都进入了批量搭载,其中多个单一客户已经走到万台级出货。
整机产量一旦往万台爬,这类零件断供一周就会顶到总装排产。采购合同能锁价格和年度数量,但爬坡期先给谁、给多少、按什么顺序交,合同写不细——这部分得靠股权关系提前占位。下一代产品的接口定义和力控方案,也基本是在这层关系里一起推的。
客户愿意进股东表,图的不是财务回报,是量产阶段把产能份额和交付顺序先钉住。汽车产业早就是这个玩法:电池、芯片供应商被整车厂参股,逻辑一模一样——爬坡期谁先拿到货,由股权说了算。
刘吴月把这条线讲得很直白:“过去更多是对产品的认可,现在变成了对公司体系化能力的认可。”他拿宁德时代做参照:车规级零部件和人形机器人零部件的底层逻辑很接近,宁德时代既是应用场景,它投过的企业里也有蓝点触控的客户。产业资本进股东表,基本都是顺着产业链往下走一步,很少跨场景空降。
后面5月、8月、11月三轮连着完成,前序的批量供货记录替新机构省掉了产品验证环节。至于万台级爬坡的交付节奏,那是产线稼动和批次良率的事,不在股东名单的保证范围内。
03.
整机放量,考验落在产能与交付上
2026年被业内叫作人形机器人规模化应用元年。行业研究机构预计,今年国内人形机器人出货量将达到6.25万台。整机往这个量级走,六维力这类核心零部件的排产就得提前一年锁。
赛迪与《中国电子报》发布的《2026年中国人形机器人六维力传感器市场调研报告》给出了一条完整时间线:2023年及以前,国内高端供应主要是ATI、Kistler这些外资;2024年国产品牌切入;2025年完成份额反超。当年国内用量约1.32万颗、规模3.3亿元,首次破万颗。
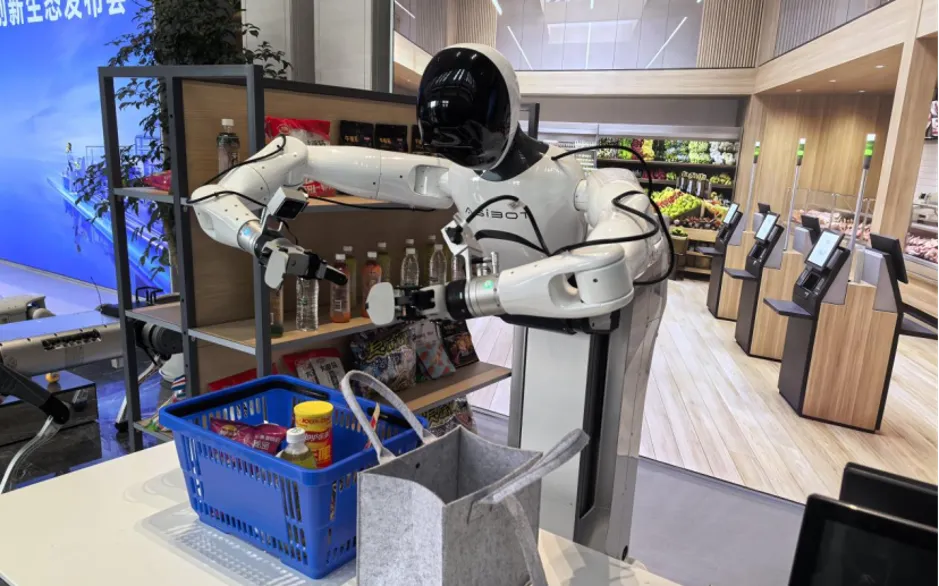
工业装配、仓储物流批量落地之后,力控就从“高配”变成了精细操作和动态步态的刚性项。
价格也在同步下探。外资高端六维力单价长期卡在7万-8万元/颗,国产主流已经落到数千元至3万元。按单机4颗算,外资方案28万-32万元,国产按3万元上限算12万元——价格进到万元区间之后,整机厂才有条件把力控写进标准配置,用量跟着整机台数线性放大。这是量产传导到上游最直接的一刀。
用量涨、价格降同时发生,零部件厂就必须在订单到来之前把批量产线先建好。广东江门超万平米基地的全自动产线已经投产,设计年产能20万颗末端六维力传感器、100万套关节力矩传感器。
交付周期是另一项准备。海外头部定制件通常要8-12周,蓝点触控压到了2-3周。一颗传感器能做到按周交付,整机总装线才接得住排产节奏。
交付节奏能压下来,背后是送样、小批到重复采购的全流程都跑通了。刘吴月今年6月提到,过去两年公司营收保持着每年两到三倍的增长。本轮资金因此明确投向产能扩充和新一代产品研发,新增的地方产业平台正好对接属地配套与批量场景——钱的方向和公司当前所处阶段,是对得上的。
今年9月,蓝点触控携全系列产品参加了匹兹堡IROS 2026。刘吴月给海外市场设的目标是:2027至2028年争取较高的全球市占率。他的判断是,电机与减速器领域已经有全球巨头占住主导,而力传感器国内企业在完成规模化布局之后,更有机会率先走出去。海外渠道拓展和上市前的股东结构优化,会是本轮市场化机构进来之后重点推的下一环。
04.
结语与未来
蓝点触控四轮融资节奏加快,背后是下游需求和验证方式一起变了。2022年底那轮用了18个月,当时得先跟投资人解释机器人为什么需要力觉;到2026年,整机厂按台数下单,尽调直接核对产线、交付周期和复购记录——问题从“要不要配”变成了“能不能供”。
从份额测算,到交付、良率、回款这些可核对的经营指标,行业对上游零部件的评价体系正在从“看故事”转向“看数”。对核心零部件企业来说,这一步比融资轮次本身,更能标记产业走到了哪一步。
来源:机器人大讲堂