主包最近在调研数据相关,也听到一些数字,期待和更多同学请教,感兴趣的同学可私信
昨晚的饭局,我们从 Ego、UMI 到真机数据,讨论数据如何采集、清洗、对齐和进入训练;从人类动作到机器人 Action Representation,讨论跨本体迁移的真实困难;也聊了数据规模、标注质量与模型能力之间的关系。
今天刷到的The State of Robotics Data In 2027 是一份简单的行业市场观察:谁在采集、谁在采购、什么数据更贵,以及下一波需求会流向哪里。它提供了一个“公开”的产业视角,以下是正文
2027年,各实验室正在购买什么数据、愿意支付多少费用,以及机器人数据最终流向哪里。
过去46天里,我参加了180场会议。自从发布关于 @Eidon_AI 的复盘文章后,我与数十位机器人领域的投资人、研究人员和创业者进行了交流。
此外,自从发布 @ByCrux 的介绍申请表以来,我们已经审核了47家数据生产商,并收集了他们详细的数据规格。
过去两周,我与机器人数据领域的许多买家和生产商进行了交流。
你们中的很多人其实应该互相认识。
告诉我你们正在采集、购买或研究什么,如果双方匹配,我会帮忙牵线。
结合这些交流,以及我和 @_varunnair 在行业梳理上投入的大量研究时间,我对当前市场状况有了相当清晰的认识。
市场需求并没有放缓,但需求的方向正在快速变化。同时,一些规模更大、发展更成熟的行业参与者也开始入场。整个行业正在走向成熟,竞争也变得越来越激烈。
本文呈现的是截至2026年11月的机器人数据产业现状,以及这一行业在明年的发展方向。
一小时数据值多少钱?
在本文后续部分,我会多次提到每小时数据的价格。这些价格都是根据交流和研究得出的最佳估算。这个市场的价格信息向来不透明,因此请对以下估算保持一定的审慎。
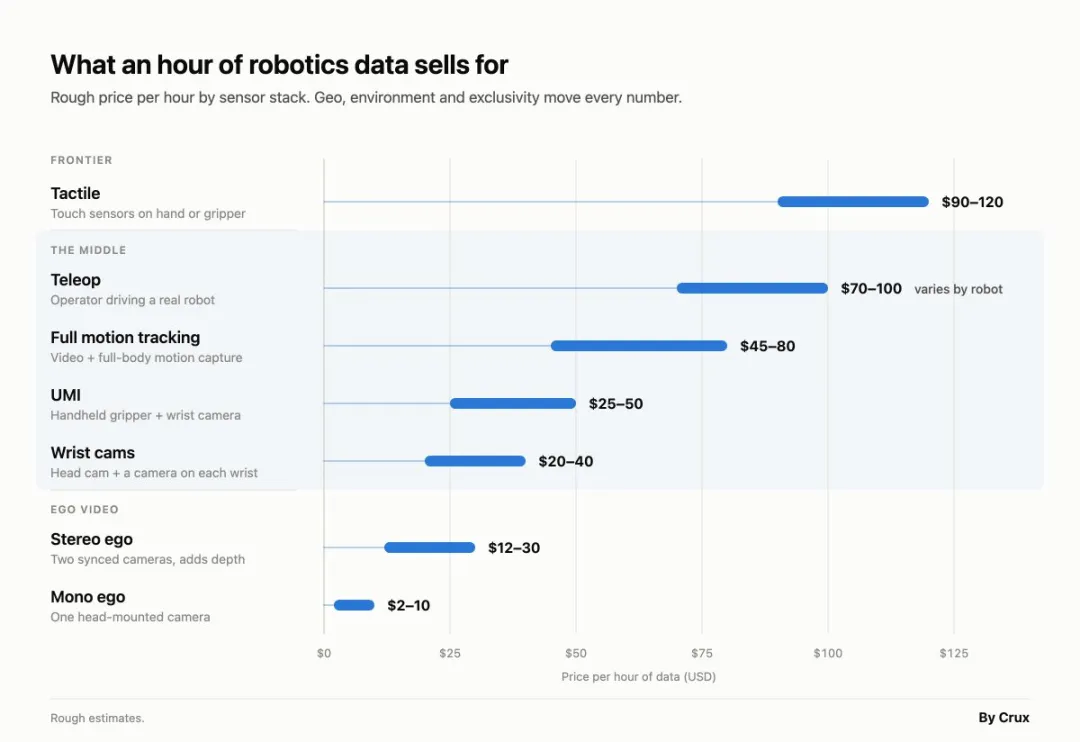
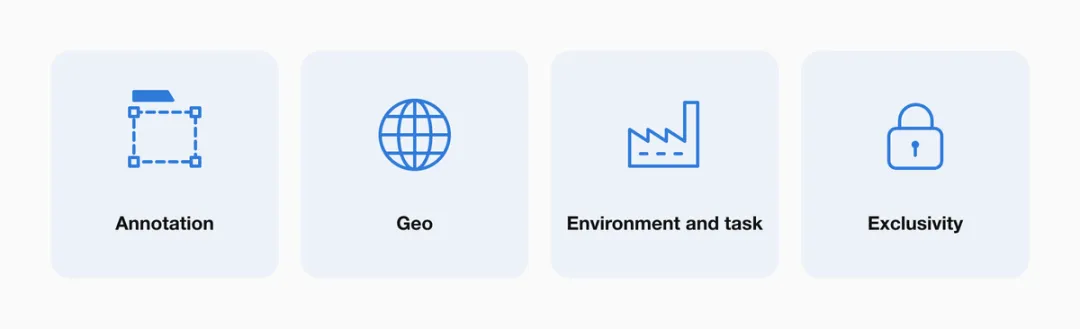
一小时机器人数据的价值主要取决于五个因素:Modality(数据模态)、Geos(地理区域)、Environment(环境)、Exclusivity(独占性)和 Annotations(标注)。
Modality / Sensor Stack
机器人数据采集最根本的目标是记录运动。但不同实验室需要的运动数据并不相同,不同采集方记录这些运动的方式也各不相同。
这种差异是决定每小时训练数据价格的最大因素。它使数据价格从约5美元一直延伸到约120美元。
我将不同的数据模态按照大致的复杂程度划分为一个层级。
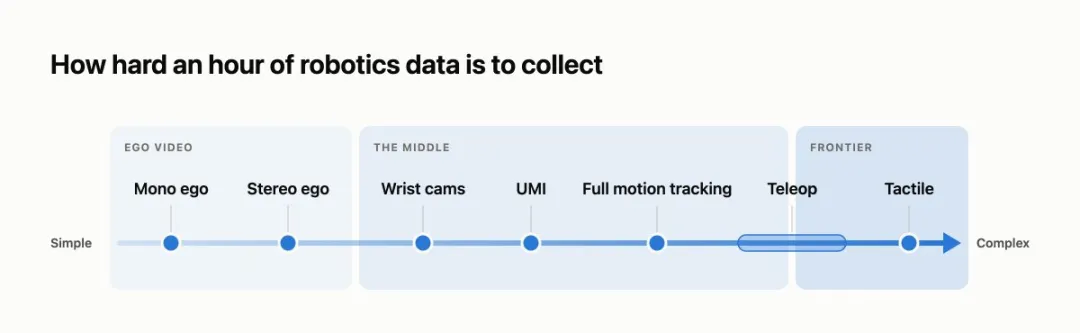
一端是 Ego Video(第一视角视频)。它主要分为两种:Mono(单目)和 Stereo(双目)。
Mono 使用单个摄像头记录场景,例如将手机固定在头戴支架上进行拍摄。Stereo 则需要专门的摄像头,通过两组不同的镜头和图像传感器记录场景。这种双视角信息能够让我们从视频中推导出物体的深度。
另一端是 Tactile Data,即触觉数据。目前已经出现了多种采集触觉数据的传感方案。关于不同方案之间的可迁移性、可用性和耐久性,仍然存在大量问题,目前还没有哪种触觉传感器方案取得明确优势。
但整个行业已经形成了一个广泛共识:触觉是机器人数据的下一个前沿方向。
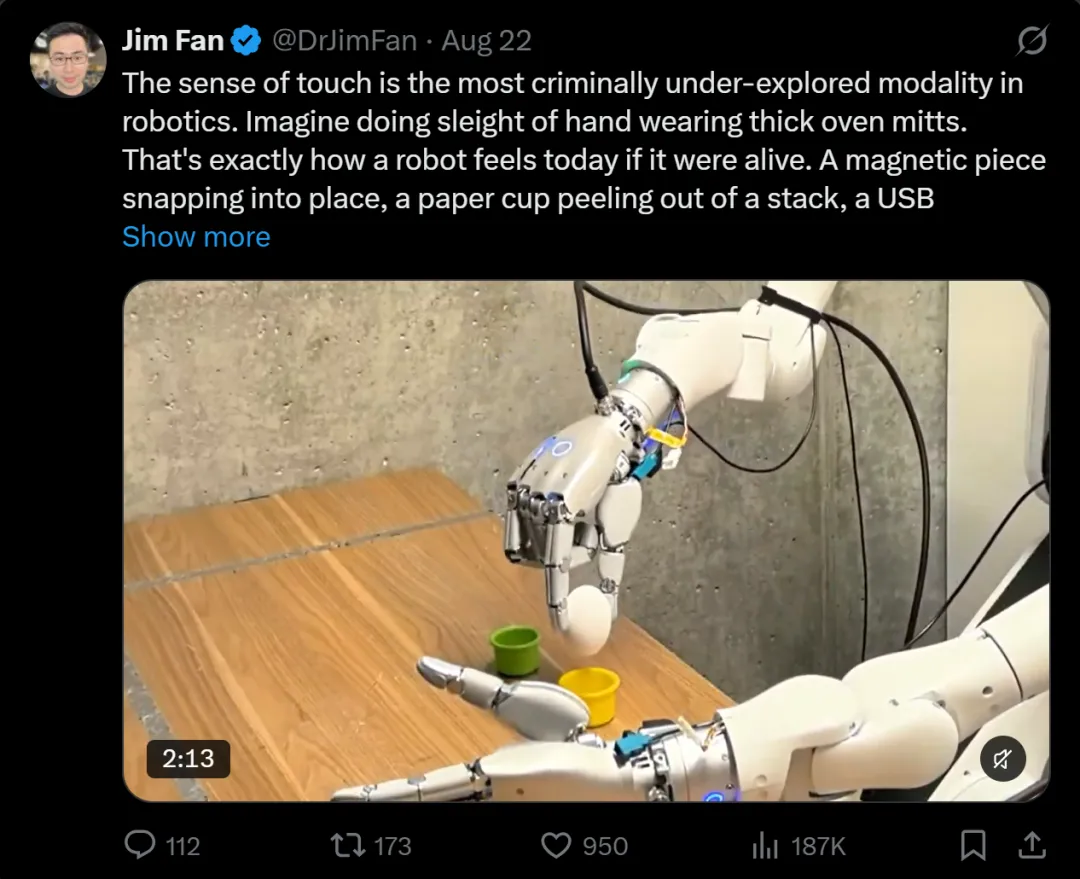
触觉是机器人领域中被严重低估、探索得最不充分的模态。想象一下,戴着厚厚的烤箱手套表演手部魔术。这正是今天的机器人如果拥有生命,会感受到的状态。一块磁性零件吸附到位,一个纸杯从一摞纸杯中被抽出,一个USB……
中间部分则是各种视频视角、传感器和数据点的组合,它们能够为纯 Ego Video 提供更多上下文信息。
例如腕部摄像头、UMI(手持式并联夹爪)、全身运动学数据(这是我们在 Eidon 采集的数据),甚至 Teleoperation(遥操作),都属于这一中间层。
Geos、Environments、Exclusivity 和 Annotation
Modality 决定了价格区间,而另外四个因素则决定数据在这个区间内的具体价格。
地理来源(Geographic Origin)
美国数据处于所有价格区间的最高端。它是市场需求最旺盛的地理来源,因为美国机器人公司主要面向这些环境进行部署。
处于价格最低端的,则是来自印度和东南亚的 Ego 数据。这些地区的供给已经趋于饱和,买家拥有的数据甚至已经超过实际需求,因此价格最低,而且已经有几家买家完全停止购买这类数据。
环境与任务(Environment and Task)
商业环境的数据价值高于住宅环境。
大多数数据采集都发生在家庭场景中。商业场所更难进入,因此真实工作场景中的视频更加稀缺,也更有价值。例如 HVAC 技术人员或电工执行实际工作的过程。
独占性(Exclusivity)
独家数据能够以更高的价格出售。买家支付溢价的同时,也是在确保竞争对手无法获得这些数据。
而且,目前有相当多的数据采集业务实际上都是在独家协议下开展的。
标注(Annotation)
经过标注的数据显然比原始数据更贵。
但我发现,有些公司和创业者过度看重了这一因素。根据我的经验,标注对每小时数据价格的影响,远没有大多数人想象的那么大。
如果你理解了这些因素如何相互作用,以及它们如何随时间变化,就可以从基本原理出发,推断明年行业将走向何方、市场需求将如何变化、哪些投资方向不值得尝试,以及下一步应该在哪里投入资源。
Mono 已死,Stereo 已售罄
Humyn Labs,CC BY 4.0
Humyn Labs,CC BY 4.0
2024年,当我们创立 @Eidon_AI 时,让人们付费把手机绑在头上、记录自己执行任务的过程,这个想法听起来还相当……奇怪。
当时,机器人领域对 Ego Video 存在巨大的需求缺口,而且人们并不在意数据来自哪里,也不在意使用什么设备采集。
因此,仅仅两年后,已经有多家实验室停止购买 Ego Mono 数据,尤其是来自印度、中国和东南亚等特定地区的数据。
市场已经趋于饱和,而研究兴趣也已经超越了 Mono 能够提供的信息范围。
在我们收到的数据提交中,Ego Mono Video 是供给量最大的数据类型,远远超过其他类型。而且,这类数据的来源高度集中在印度、菲律宾、巴基斯坦和东南亚。
除了少数面向美国市场的大规模独家 Mono 数据采集业务之外,我们接触过的几乎所有 Ego 数据采集方,都已经转向 Stereo,或者正在积极尝试转向 Stereo。
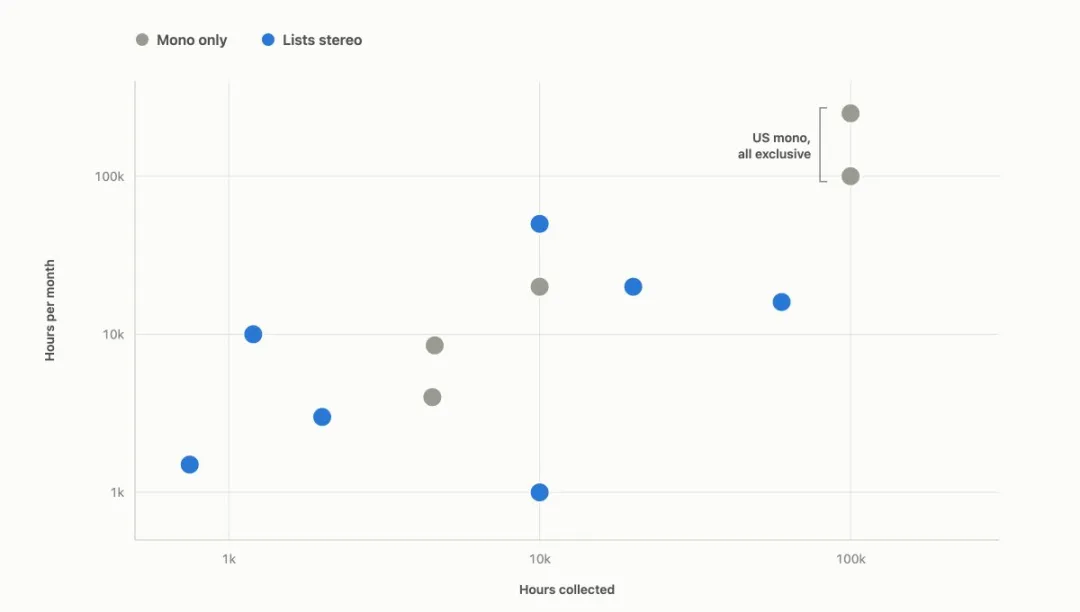
这代表着行业对有价值数据类型的新基准,同时也显著提高了行业的准入门槛。
低端 Stereo 摄像头的 BOM(物料清单)成本约为200美元,而高质量的现成 Stereo 摄像头价格则超过1000美元。
现在,如果要为100名采集人员部署 Stereo 设备,硬件投资就可能达到5万美元。这已经不再是简单地“开发一个 App,然后把它发布到 App Store”就能完成的事情。
也正是由于这一新的准入门槛,我接触到的绝大多数 Stereo 数据供给,都已经被买家或合作伙伴通过合作协议锁定。
许多数据采集方已经与买家或合作伙伴签订了收入分成(rev-share)协议或独家协议,以此为 Stereo Ego 数据采集业务的部署提供资金支持。
我们审核过的生产商中,约四分之一声称能够提供 Stereo 数据。但其中只有两家拥有可直接提供的现货 Stereo 数据,两家合计约有1750小时。
其他大多数生产商都在独家协议下开展业务,或者根据订单进行采集。
而这本身就代表着一个很好的市场机会:市场对理解数据采集经济模型、并愿意押注这一行业的 Stereo 摄像头制造商存在很高需求。
简而言之,Stereo 已经成为新的行业标准,但几乎没有人能够提供现货数据,而且市场正在努力寻找能够满足行业需求的优质摄像头供应商。
Tactile:下一个前沿方向
Tactile 是目前所有人都在寻找的数据类型,也将在未来几年主导机器人数据采集市场。
今年早些时候,当我们考虑开发 Eidon Gloves 时,曾收到过每小时最高120美元的触觉数据报价。
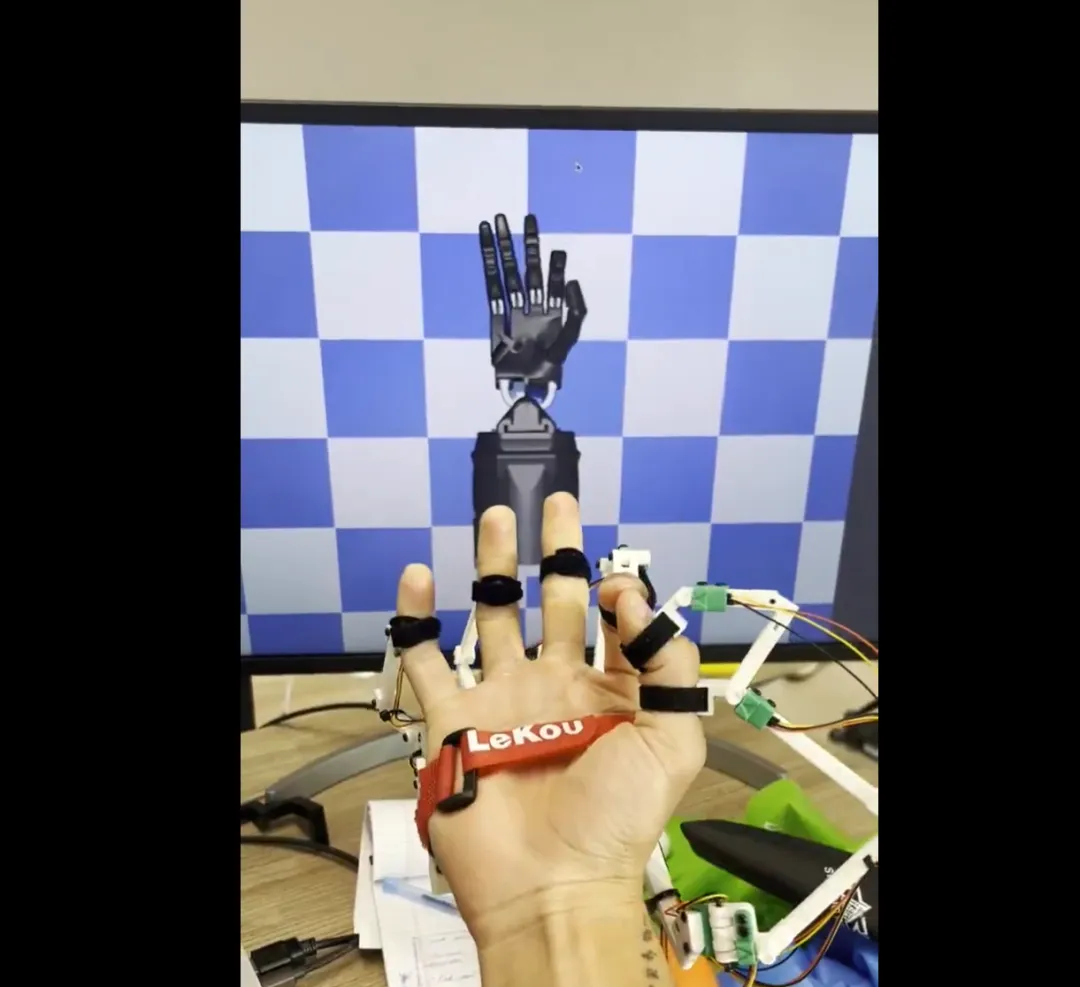
需求非常旺盛,但目前的供给还远远无法满足需求。
目前的触觉数据集规模较小,主要面向研究用途,而且分散在不同的传感器体系中。
这些数据足以用于现有模型的 Fine-tuning(例如 T-Rex: Tactile-Reactive Dexterous Manipulation),或者训练特定任务的策略模型。
但距离用于 Pretraining(预训练)还差得很远。
值得一提的是,就在几年前,Ego Video 数据也处于类似的阶段。当时,人们同样认为拥有足够规模的 Ego 数据来进行预训练是一件不可思议的事情。
而现在,我们已经拥有了包含10万小时数据的开源数据集。
Chris Paxton @chris_j_paxton · 9月8日
来自 @bgxc 和 @LightwheelAI 团队的10万小时高质量 Ego 数据。这对社区来说是一项巨大的贡献,也是具身智能迈出的重要一步。看起来,机器人数据短缺的问题真的已经接近解决了——这将彻底改变我们思考问题的方式……
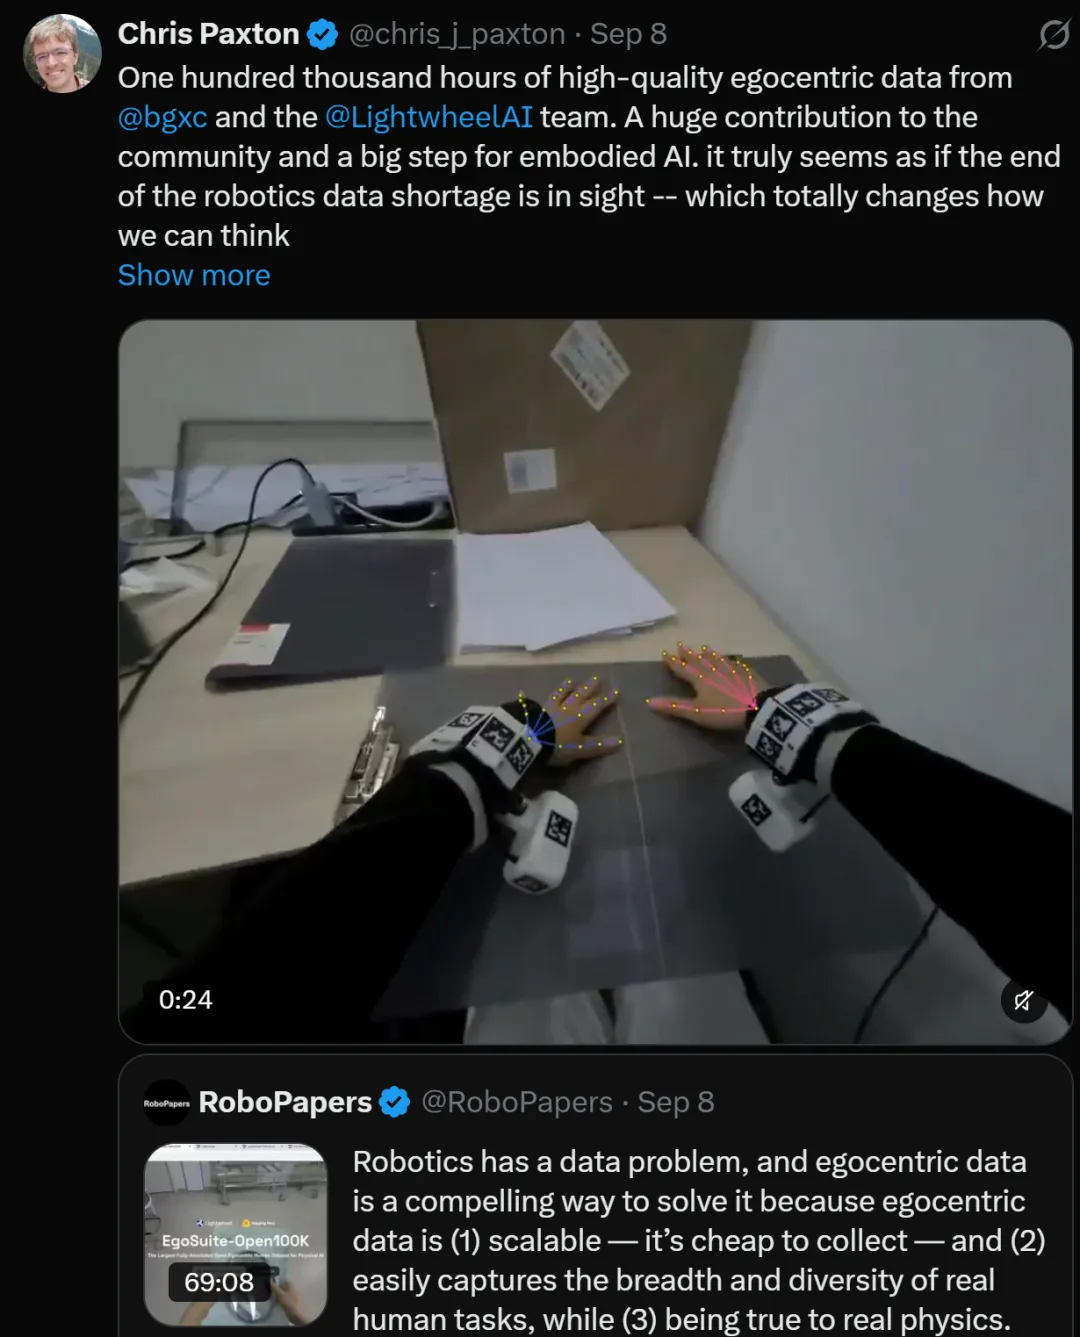
机器人面临着数据问题,而 Ego Video 是一个很有吸引力的解决方案,因为 Ego 数据具备以下特点:
(1)可扩展性强——采集成本低;
(2)能够轻松覆盖真实人类任务的广泛性与多样性;
(3)忠实于真实物理世界。
Lightwheel 最近……
相比 Ego Video,采集 Tactile Data 的复杂程度要高出几个数量级。但围绕触觉数据的竞争已经开始,目标是与 Ego Video 同步,建立第一个足以支持 Pretraining 的大规模触觉数据集。
不过,这个领域仍然非常新。行业尚未形成统一的传感器标准,而且触觉信号与采集它的硬件紧密绑定。
不同传感器采集的数据能否有效迁移,以及模型从一种传感器上学到的知识能否迁移到另一种传感器上,仍然是开放的研究问题。
除了这些尚未解决的工程和研究问题之外,还有一些实际问题需要考虑。
戴在人的手上的手套通常比较笨重,会影响手部灵活性。大多数手套的耐久性也尚未经过独立测试。
每副手套的价格为4500至8000美元。如果要部署100名采集人员,硬件成本将达到45万至80万美元,大约是 Stereo 方案的10倍。
按照每小时100美元的销售价格计算,需要卖出45至80小时的触觉数据,才能覆盖手套硬件本身的成本。
这还没有计算人工成本、被拒收的录制数据、数据处理和设备维护费用。
每个数据采集方都希望宣称自己正在采集“Tactile”数据,但要真正做好这件事,更不用说实现规模化,绝非易事。
另外,一个主要围绕数据采集硬件展开的细分产业已经出现,这一点也很有意思。在我看来,这是展望2027年时最值得关注的领域之一。
随着制造规模扩大,价格会逐渐下降。但就目前而言,只要市场需求愿意支付相应价格,数据采集硬件的经济回报就极具吸引力。
关于这个方向还有很多值得讨论的内容。我会在另一篇文章中专门深入分析 Tactile。
市场正在走向成熟
今年1月,Defined.ai 在 CES 上宣布将业务扩展到 Physical AI 数据领域。
在这一公告发布后不久,我们便与他们合作,出售了我们的全身运动数据集。
3月,DoorDash 推出了 Tasks,这是一款向配送员付费、让他们拍摄折叠衣物等日常任务的视频 App,用于训练 AI 和机器人模型。
此外,还有多家其他非机器人公司,正在产业链的不同环节关注这一领域并开始入场。
后期融资规模同样十分惊人。
XDOF 在6月融资7000万美元,据称正在洽谈新一轮融资,估值达到12亿美元。
Mecka 在10月完成了6000万美元的 B 轮融资。
而作为最大的 LLM 数据供应商之一,Micro1 表示,机器人业务目前已经占其收入运行率(run rate)的1亿美元以上。
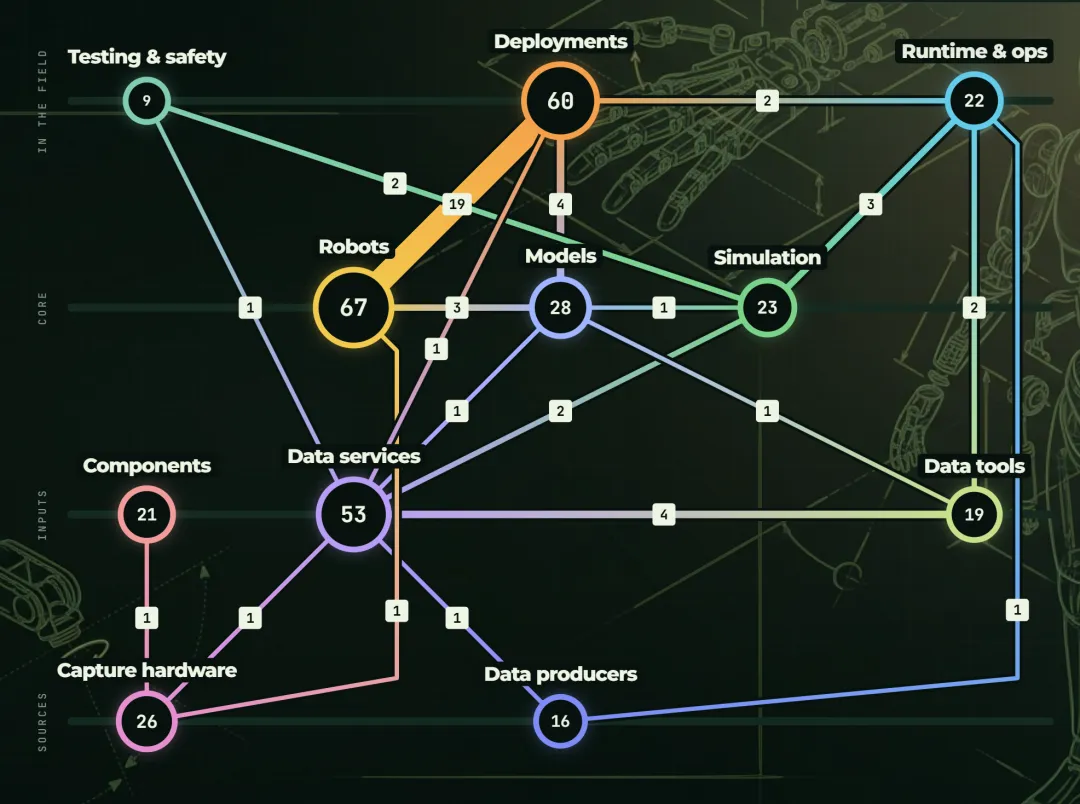
在我们的行业地图中,Data Services(数据服务)是规模第三大的类别,仅次于机器人制造商和机器人部署商。
而且,这一类别几乎每周都有新的参与者加入。
那些原本就向 AI 实验室销售产品和服务的公司,也正在进入机器人数据市场。
Polyshares 就是一个很好的例子。它原本以向 AI 实验室销售运营数据和 CAD 数据而闻名,但最近通过宣布与 Amelia Robotics 建立合作关系,将自己的经纪人网络拓展到了机器人领域。
这也再次指向我们在这180场会议中得到的一个核心认识:
机器人数据领域剩下的两个护城河,是硬件和关系网络。
其他所有环节,包括数据处理、QC(质量控制)、运营、标注、数据可视化,甚至 Sim Tooling(仿真工具链),虽然都有价值,但都已经成为行业的基础能力。
随着新一年的到来,我越来越不确信这些能力本身足以构成一家公司的长期竞争壁垒。
这就是为什么所有拥有实验室关系网络的人都在尝试将其商业化,也解释了为什么聚合商这一侧——也就是关系网络这一侧——正在迅速变得拥挤。
最后的思考
现在有一种说法认为,“机器人领域的数据问题”已经接近解决。
这种观点有一定道理:过去两年里,已经产生了数百万小时的 Ego Video 数据。
今天,Mono 已经成为商品化数据,Stereo 成为新的基准,而 Tactile 在数据可用性方面,甚至比2024年的 Ego Video 还要落后。
如果每种数据模态都遵循类似的发展曲线,那么我不认为 Stereo 或 Tactile 的需求会在短期内放缓。
但在机器人数据领域,究竟应该把时间和资金投入哪里,并不是一个显而易见的问题。
我们可以从实现100万美元收入所需要的数据小时数来看这个问题。
如果 Mono 数据的价格是每小时5美元,那么要实现100万美元收入,就需要销售20万小时的数据。
这是一场依赖极大数据规模、利润率却极低且持续下降的竞争。
如果 Tactile 数据的价格是每小时100美元,那么只需要1万小时就能实现同样的收入。
但触觉采集硬件尚未成熟,成本高昂,而且触觉数据的实际使用方式仍然是一个开放的研究问题。
不过,目前从经济角度来看,中间层是一个更合理的投资方向。
Stereo、腕部摄像头、UMI 和全身运动捕捉数据,要实现同样的收入目标,所需数据小时数大约只有 Mono 的1/4至1/12。
与此同时,这些数据所需的硬件已经存在,而且目前就能够以相对较低的成本完成部署和交付。
市场需求并没有放缓,但行业门槛正在提高,需求结构正在变化,市场竞争也变得越来越拥挤。
建立一家具有竞争力的机器人数据公司的窗口期仍然存在,而且很可能会延续到明年。
但我认为,这个窗口期不会再持续太久。
来源:human five