“ 穿越周期的,才配叫领军
2026年的中国机器人产业,正在经历一场意味深长的分化。热度没有退潮,但热度正在向少数主体集中。资本在收敛,场景在收敛,订单在收敛,收敛到一个越来越清晰的判断上:谁在真正托举这个行业,谁在穿越周期,谁在把核心部件攥在自己手里,谁在全球市场上真正领先?
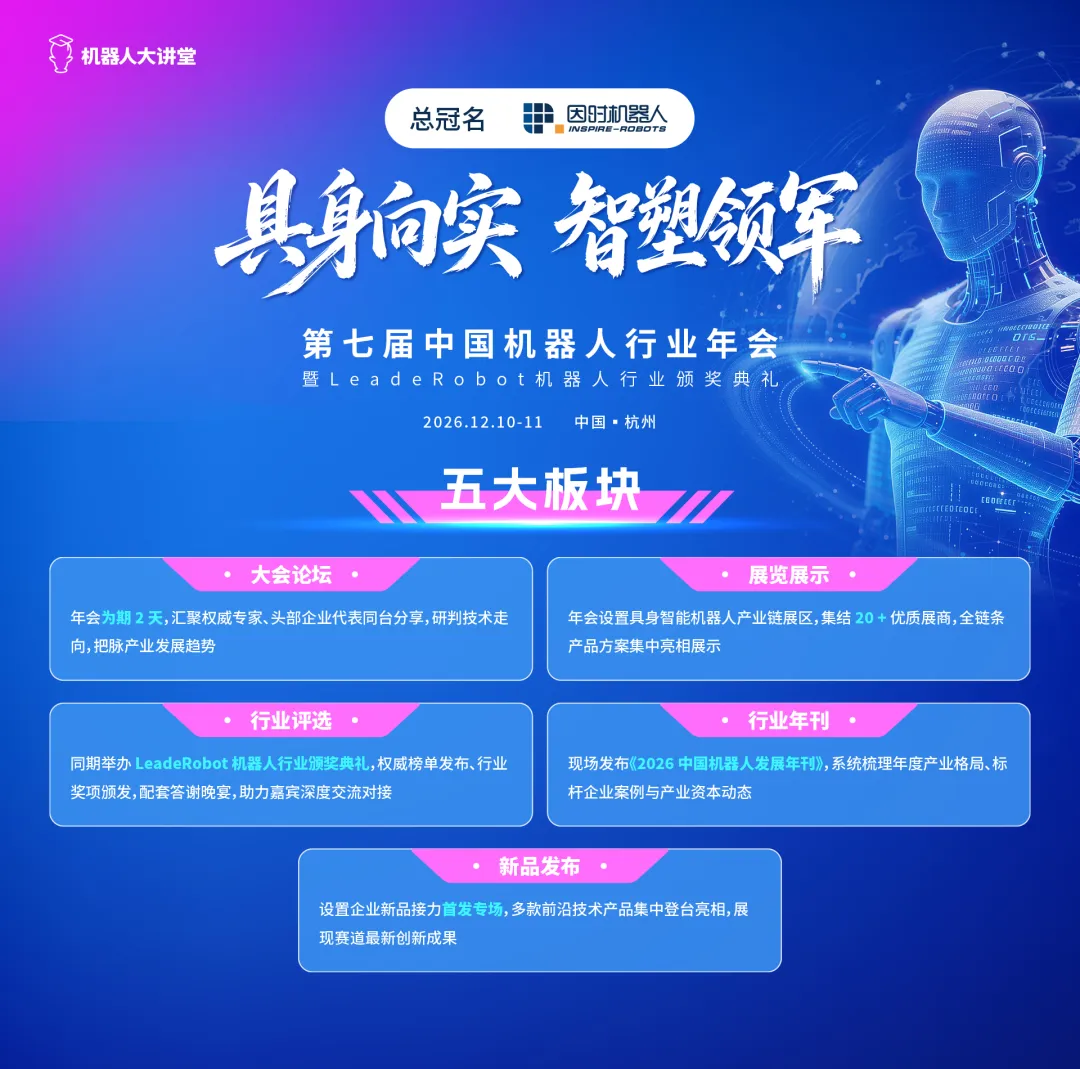
2026年12月10日至11日,由立德机器人平台(机器人大讲堂)主办,杭州高新区(滨江)互联网产业园(滨江具身智能机器人小镇)协办的第七届中国机器人行业年会暨LeadeRobot机器人行业颁奖典礼,将在杭州滨江区滨奥皇冠假日酒店举行。本届年会以“具身向实,智塑领军”为年度主题,聚焦中国机器人领军企业,以及正在走向领军位置的上市公司与准上市公司,希望更多领军者分享经验,崭露锋芒。
01.
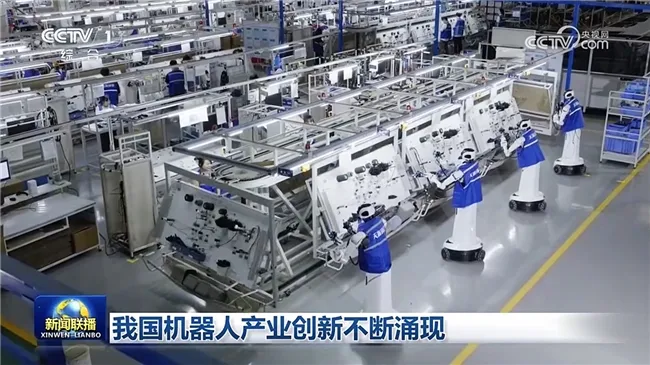
领军企业托举的,是这个行业的脊梁
一个行业在冷静期里的真实成色,不看有多少新概念冒出来,看的是谁还在增长,谁还在交付,谁还在投入。全年机器人一级市场融资有望突破1500亿元,比2025年的570亿元翻了一倍还多,估值过百亿的公司从3家涨到22家。同一时间,超过20家机器人公司破产、清算或关停。出货在涨,融资在涨,倒闭也在涨。三件事同时发生,说明这个行业已经不缺故事,缺的是真正能站出来的领军者。
领军企业托举的,是这个行业的脊梁,是在技术攻坚时扛住投入、在量产爬坡时扛住交付、在行业冷静时扛住信心的人做的事。上市公司和准上市公司,正是这批人。它们把本体做出来,把大脑做进去,把量产跑起来,把核心部件攥在手里。它们的订单在增长,营收在增长,毛利率在改善,产能在爬坡。它们是中国机器人产业最厚实的那一层底座。
年会的任务,是把这层底座看清楚、讲清楚、立起来。
02.
穿越周期,才是领军者最硬的底牌
短期热度可以造出一个概念,但造不出一家穿越周期的企业。什么是穿越周期?不是顺风时跑得快,是逆风时还在跑。不是热的时候被看见,是冷静的时候还在增长。不是靠一轮融资撑起估值,是靠交付、营收和毛利撑起位置。穿越周期这四个字,说的从来不是怎么规模更大,是怎么活得更久。不是怎么把数字做漂亮,是怎么把每一台机器人做出利润。不是怎么挤到最前面,是怎么在第一梯队里待满十年。一年能跑多快是能力,十年能不能站住是本事。
真正穿越周期的企业,不是在“等风来”,是在“造风”。它们在行业冷静期里仍然保持着收入与利润的双升,仍然在扩产、在交付、在进入头部客户的供应链。年会要做的,是让这批企业的真实曲线被看见,不是概念曲线,是营收曲线、交付曲线、毛利率曲线。穿越周期的企业,值得一个不穿越周期的坐标系。
03.
自主可控,是中国机器人真底气
中国机器人今天在全球市场上的位置,不是靠组装能力换来的,是靠从底层部件到整机系统的自主能力换来的。
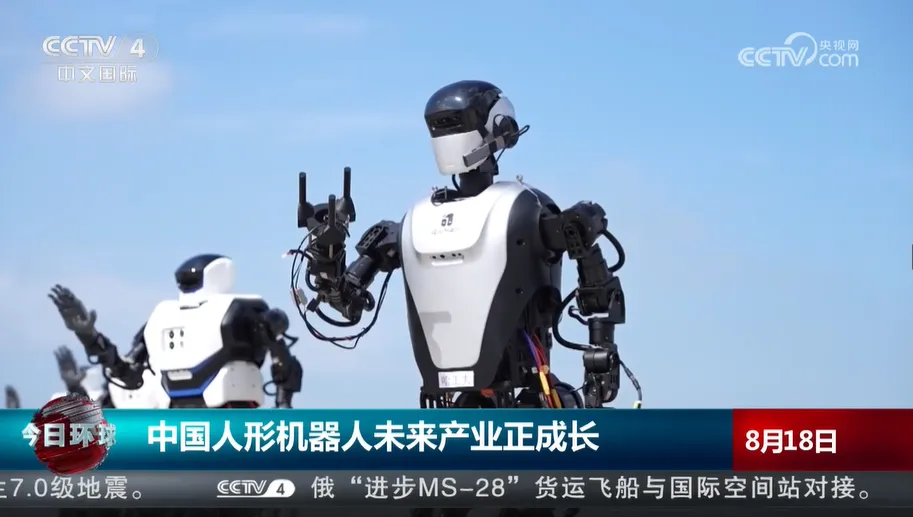
2026年以来,减速器、伺服系统、控制器三大核心零部件的国产化率已经攀升至75%至90%。中国制造正在从“规模红利”走向“技术红利”。这个数字的意义,不只是成本优势,更是供应链安全。当全球产业竞争的规则越来越复杂,认证越来越严,合规要求越来越高,谁手里有自主的关节模组、自主的伺服系统、自主的控制器、自主的灵巧手,谁就拥有在不确定环境里继续交付的能力。
中国机器人产业的底气,写在核心零部件的国产化率里,写在头部整机厂家的供应链名单里,写在海外客户第一次因为“中国造”而主动问询的那一刻里。整机之下,托住的是整条产业链的成本底线。托住减速器的精度,托住伺服系统的响应,托住灵巧手的手感,托住传感器的准头,整个产业的腰才立得正。这条腰有多硬,决定了中国机器人能挺多久。
行业习惯把掌声给整机,第七届中国机器人行业年会,我们希望把这个议题通过话筒递到“后台”去,把这条从部件到整机、从自主到领先的链条完整地展示出来。核心零部件企业不是配角,它们是领军者的真实底色。
04.
选择出海,就要全球领先
中国机器人企业出海,不是“国内做完了再去国外”,不是“国内第一、国外第二”的退而求其次。中国机器人从第一天起,就是在全球竞争里成长起来的。
2026年全年,中国机器人出口大概率站上530亿元台阶,销往170多个国家和地区。上半年智能仿生机器人出口超过一万台,覆盖90多个国家和地区。出口模式从设备输出升级为包含软件、技术、经验、服务的完整解决方案。宇树科技四足机器人全球出货量占比达60%—70%,业务覆盖全球半数以上国家和地区。普渡机器人80%的销售额来自海外,在欧洲市场持续增长。
中国机器人的全球化,早已经不是走向世界,是已经在世界之中。但新技术推动下的全球化第二阶段,出海最难的已经不是进入,是留下。出海不是换个地方卖,是换一套体系活。换一套标准活,换一套节奏活,换一套信任关系活。海外认证要重新做,数据合规要重新谈,本地化产能要重新建,服务网络要重新铺,融资租赁和保险体系要重新对接。产品卖出去只是开始,体系扎下根才算全球化。
年会的出海专题,要讨论的早已不是“要不要出海”,而是让全球化路途中狂奔的公司,分享海外认证与数据合规怎么过、本地化产能与渠道怎么建、RaaS商业模式怎么跑、跨境资本怎么运作。领军带路,新星提速。中国机器人在全球市场上的位置,不是第二选择,是如何全面领先全球。
05.
IPO是终极大考,但不是终点
2026年是上市大年。宇树科技登陆科创板,云深处、乐聚智能的上市申请相继获受理,智元、众擎、自变量加速赴港。一批中国机器人企业正在完成一次关键跃迁。科创板第五套标准、创业板第四套标准、港股18C通道,正在为具备核心技术的机器人企业打开更宽的资本入口。
但IPO不是终点,IPO是终极大考,上市改变的不是估值,是审视方式。因为一级市场看的是可能性,二级市场数的是回头客。招股书里每一笔收入都要拆开,是项目制还是一次性,是政府数采中心还是商业客户复购,是卖硬件还是卖服务,是一次性交付还是按年收费,收入结构要经得住那种审视。
上市,考的早已不是故事讲得多好,考的是营收质量、交付能力、客户验证、毛利率,考的是企业在经历行业波动之后仍然站得住的能力。上市只是拿到了下一阶段的入场券,真正的考验在量产、在交付、在全球化经营。
年会的价值在于,把“终极大考”的评判标准,从招股书里拉到产业桌面上。院士谈方向,企业家谈落地,资本谈定价,供应链谈底座。让准备IPO的企业知道市场在考什么,让已经上市的企业知道下一程拼什么。这是产业从演示走向作业的证据,也是上市审核最在意的那部分变化。上市的窗口期一年比一年近,能讲清楚收入结构的头部公司,才配得上那张入场券。
06.
真正的钱在卖出去之后
硬件毛利在被压缩,服务毛利被重新认识。人形机器人的整机成本,两年内从百万元级降到十万元级,乃至摸到了万元级的门槛,这个速度超过大多数人的预期。硬件越便宜,装机量越大,后市场的池子就越深。随着全年装机量冲上百万台级,维护保养、备件供应、软件升级、数据服务、按效果付费的运营模式,每一项都会变成长周期收入。
这是一笔值得重新审视的账。硬件的收入确认在交付那一天,服务的收入确认在之后的每一年。资本偏爱前者,因为它醒目。产业应该看重后者,因为它持久。这个规律在工业机器人身上已经验证过一遍。中国工业机器人保有量超过全球的一半,装机基数足够大之后,集成、运维、改造、备件的收入自然往上走,波动也比卖新机小得多。基数就是后市场的天花板,而中国刚刚把这个基数做到全球第一。后市场从一件靠人盯的事,变成一套能算的账。它能托住现金流,能托住估值,能托住下一轮周期里的底气。
这一年值得记下来的一条经验,是从卖第一台起就把运维想清楚。备件怎么备,人怎么派,软件怎么升,越早回答,后市场越早变成收入。这本账,是本届年会要讲清楚的第五个议题,也是第一次被正式摆上桌。掘金后市场这件事,行业谈得少,但我们认为,它是未来三年最确定的增量。
07.
12月,杭州,让脊梁被看见
中国机器人产业不缺热度,缺的是把热度沉淀为认知的场合。不缺企业,缺的是把企业放到行业坐标系里的参照系。不缺故事,缺的是把故事翻译成产业共识和资本语言的能力。
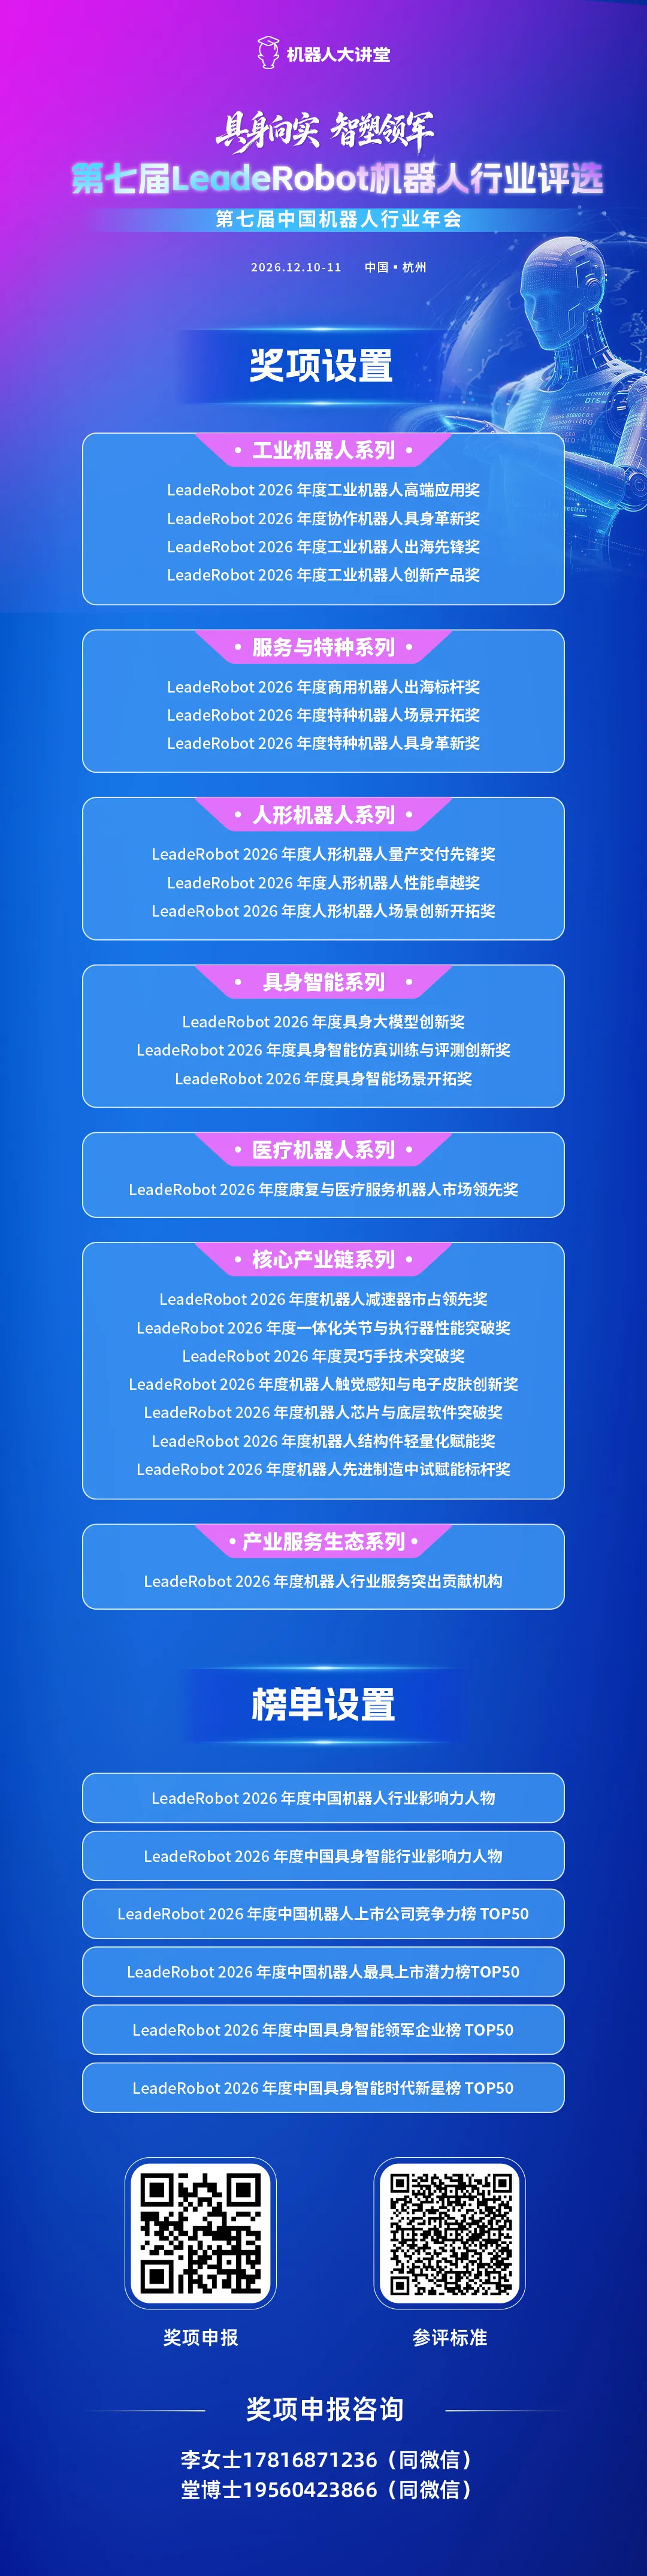
第七届中国机器人行业年会设主题演讲、年刊发布、展览展示、颁奖典礼、交流晚宴五大板块。《2026中国机器人行业年刊》联合领军企业、新星企业与资本机构共同编制,系统记录年度产业格局与杰出企业案例。LeadeRobot中国机器人行业评选已连续举办六届,第七届将发布领军企业榜、具身智能时代新星榜,设置人物类、产业类、行业服务类奖项,并新设全球化与出海系列奖。站上这个平台的企业,被年刊收录,被榜单标记,被行业记住。
托举中国机器人的脊梁,不是一句口号,它是领军企业在冷静期里继续投入的选择,是核心零部件企业把国产化率从75%推到90%的坚持,是中国机器人在全球出货量中占据97%之后仍然向前走的那一步。
具身向实,智塑领军。12月10日至11日,杭州滨江,中国机器人领军企业、上市公司与准上市公司、核心零部件企业、资本机构坐在同一张桌子上,把这一年的交付、这一年的增长、这一年的突破,变成行业共同的坐标。
中国机器人的脊梁,值得被看得更清楚。12月,杭州见。
来源:机器人大讲堂