“ 2025,机器人驶出浅滩。
贾跃亭上一次让中文互联网集体愣住,是2017年拉斯维加斯那场发布会。FF91承诺三个月量产,结果拖了十年,下周回国成了跨年度的梗。
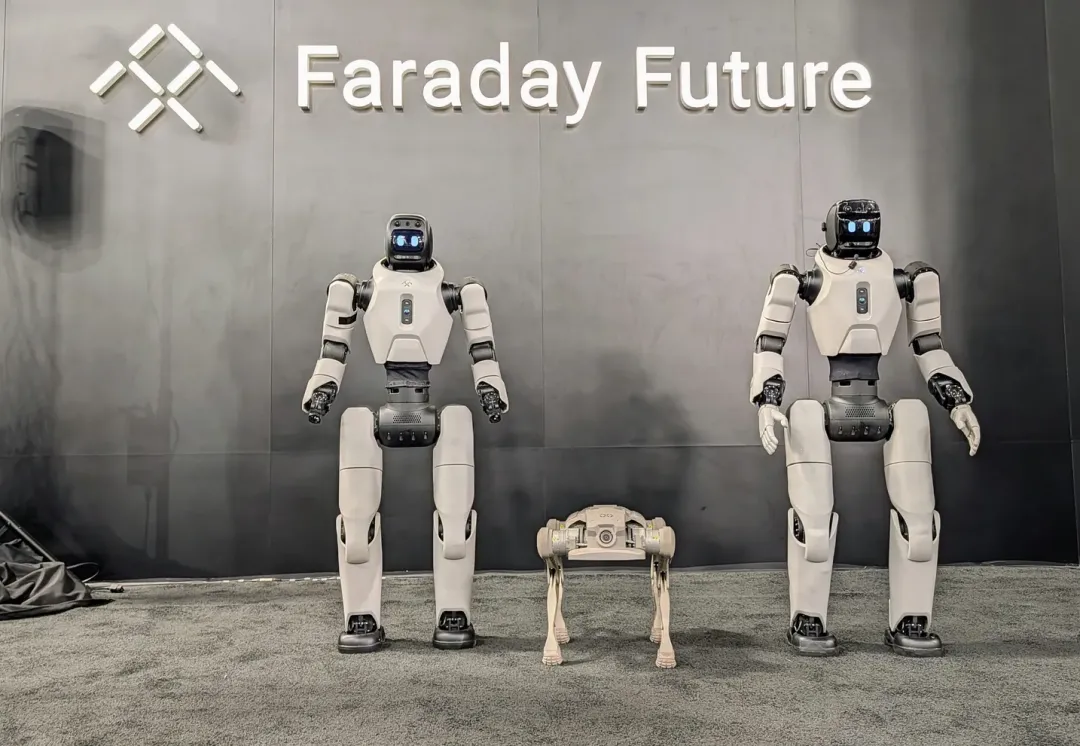
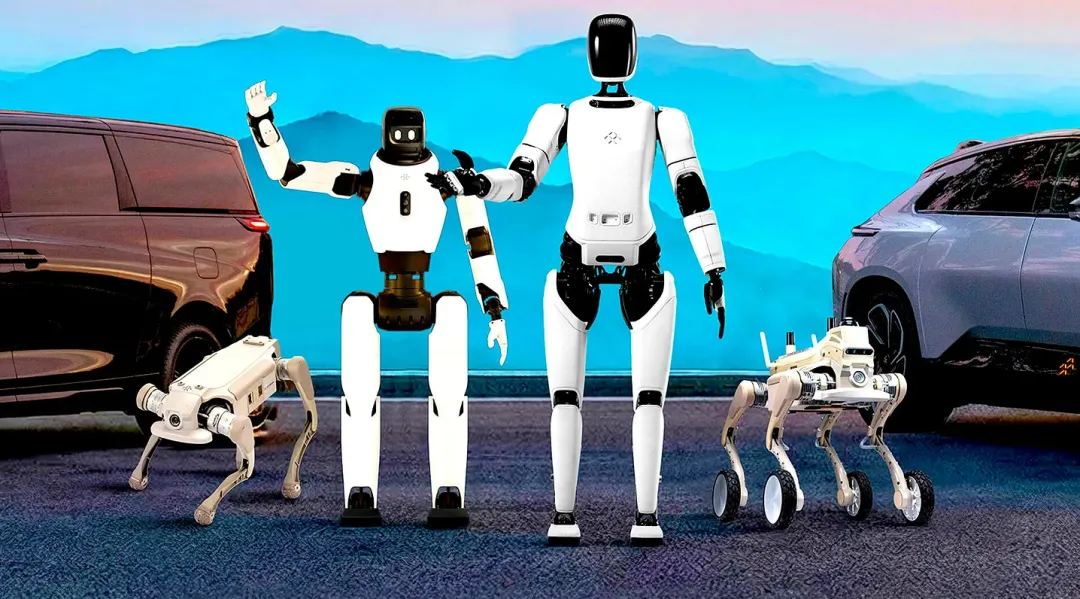
2026年,同一个城市,同一类大会,他带来的不再是车,而是人形机器人。早在2月5日,Faraday Future一口气发布四款具身智能机器人,人形、四足都有。发布会还没散场,官方口径是1211台付费预订单。当时行业的第一反应几乎是一致的:又一个PPT,但骗的是老外的钱。
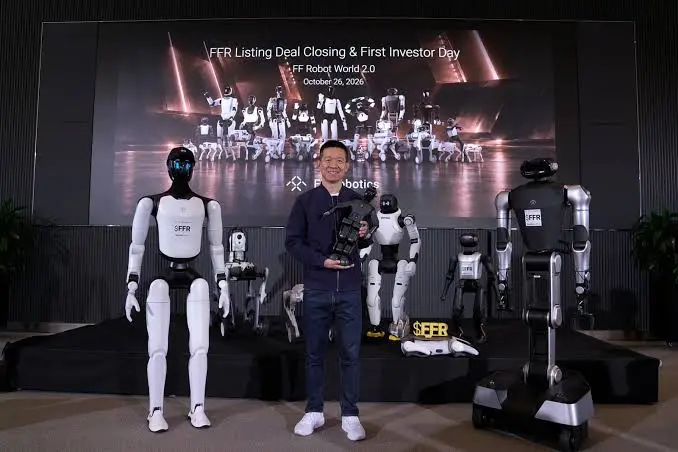
八个月后,其中一半被证伪了。10月23日,机器人资产按约2亿美元估值装进上市载体,27日挂牌纳斯达克,代码FFR,贾跃亭出任CEO。挂牌后的第一份周报就写道,10月单月卖出并交付351台,累计1168台,实现正毛利。
圈内圈外都惊呆了,跳票之王第一次交出来的,是一张能算正负号的出货单。但机器人大讲堂查阅财报发现,这不代表贾跃亭真的跑通了商业化,它证明的恰恰在美国,把机器人卖出去的路径,不一定是把产品做得多好,也可以是通过贸易差价,先把机器人这个概念做便宜,便宜到它不再需要被当作科技产品来算账。
01.
出货到底怎么做到的
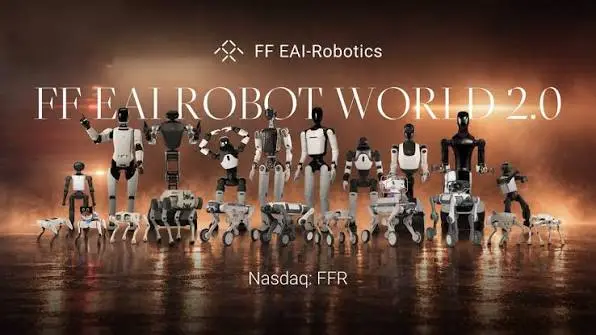
机器人大讲堂发现,Faraday Future的1168台出货里,没有一台是按人形机器人的市场逻辑卖掉的。虽然FFR官网挂着的价签很唬人,旗舰人形Futurist起售价34990美元,可选购5000美元技能包;Master系列19990美元起。敢于把美元标价印上一台全尺寸人形的价目表,在美国市场确实不多。但1168台的销量大头,其实根本不在这张表上。
真正走量的是另一条线——教育。FF Nova面向开发者和学校定价2490美元;Nova Mini面向K-12课堂定价299美元;教育四足FX Aegis,2499美元起步。1168台摊下来,单台平均售价约1860美元,单台毛利约575美元,二季度平均毛利率约30.9%,虽然在全球主流人形机器人厂商里处在中等偏下的位置,但确实做成了一笔稳定有盈利的生意。
当然,FFR的正毛利虽然是成立的,但成立的条件非常具体。因为他卖的是2000美元以下的、教育场景的、本质上更接近教具而不是劳动力的东西。整体战略来看,他希望主要由旗舰人形负责把品牌价签立起来,教育狗负责把出货数字撑起来,然后再依托品牌,进行数据增值服务。靠的就是教育硬件先搞定渠道和现金流,教育好品牌,未来再做信任,做替代和产品扩列。简单来说就是生意做熟了,卖啥都好卖,逐步拉高附加值。
02.
正毛利严格的边界
FFR说的是单台单位毛利为正。单台收入减去单台变动制造成本,差额为正,不含研发、销售、管理这些期间费用。公司层面呢?贾跃亭自己的口径是,最晚2028年第三季度实现经营性现金流为正,在此之前预计累计需要融资不超过1.5亿美元。也就是说,单台能算出正数,整家公司还在烧钱。
供应链在FFR向SEC提交的文件写得清楚直白,目前销售的全部机器人产品都依赖中国OEM厂商供应,其中大部分集中来自同一家供应商。FFR在汉福德的本土工厂要到2026年底才投入运营。这意味着30.9%的单台毛利,是在代工贴牌、没有自主产线的条件下跑出来的。单量上行、品控波动、供应商调价、关税变化,任何一个变量都可能影响毛利率水平。
即便如此,FFR依然能上市,因为在美国上市玩的是另一套逻辑。此前通过1比150反向拆股,FFAI的壳上市已经算的是另一本账,空头目前占流通股51.38%,两家主体合计市值一度不足3000万美元。通过把壳与产品的价值脱钩,市场能把造不出来的电动车留在壳里,把能出货的机器人单独拆出来定价,这是一笔多赢的生意。所以投资者用脚投票的对象不是贾跃亭这个人,是那张351台的月度出货单带来的估值可能性。
03.
为什么先做教育?
不做目前北美的工业市场,不是贾跃亭不想做,其实本质上还是账单逻辑逼出来的。
工业场景的账虽然最硬,一台进厂的机器人要证明连续跑够几个月、良率够、运维成本算得过来。但这条账全球没有几家公司有把握,FFR更没有。
教育场景反过来,课堂买机器人,买的不是替代人力,是教学本身。单价低,决策链短,信任门槛低,还顺带积累数据。FFR自称K-12机器人教育全美第一,这句话放在出货结构里看,好像真成了事实描述,比较搞笑的是,美国孩子用上了中国产的教育机器人。
但先教育后工业这个顺序,意味着短期就做了市场选择。因为教育狗积累的数据,和人形机器人在工业场景里需要的操作数据,中间隔着一条不短的迁移距离。课堂里的双足机器人学会的是稳定行走、避障、简单交互;工厂里需要的是力控、精度、节拍、异常处理。前者能帮后者做品牌和渠道,但很难直接帮后者做技术验证。FFR用教育狗把出货量和现金流跑起来,这个选择本身没有错,但它买到的是时间,不是壁垒。壁垒依然在旗舰机型真正被某个非教育客户复购的那一天。
04.
结语与未来
贾跃亭这张账单赚钱了的账单,真正的冒犯对象,不是贾跃亭的过去,是行业的现在。过去两年,具身智能行业喊上规模的、喊量产的、喊落地的,多的是。真正递出一张能算正负号的出货单的屈指可数。连一个顶着跳票标签、母公司大半流通股被空头按着的公司,都开始按月披露交付台数和单台毛利了。这件事让能不能造这道题彻底过期了。新的问题只剩下,企业当下和未来能收回来的是正数还是负利润,以及这个正数是用什么价格、什么场景、什么供应链换来的?
FFR的回答是,1860美元均价,教育场景,中国OEM。这个回答不丢人,虽然它离人形机器人替人干活的叙事,还隔着至少一次产品结构的换挡。FFR在财报披露,按照指引2027年将可能完成7400台铺货,对应4520万美元营收,摊下来单台均价6108美元。
FFR把可能的风险也写的很明白,因为教育总有存量上限,教育狗把量铺到一定程度之后,旗舰机型能不能接住均价、接住毛利、接住复购,决定了这张账单是一份新故事的序章,还是又一次三个月量产的变体。
跳票之王第一次没有跳票。但他交上来的,被人形机器人的标题盖住了的教育硬件销售账单。下一张账单如果还是这个结构,正毛利三个字会越来越像一句正确的废话;但下一张账单如果换挡了,今天嘲笑他的人,可能要重新学一遍怎么读贾跃亭的周报。按照如今中国供应商对于场景的落地速度,其实两种都有可能。
但对于中国友商而言,唯一可以确定的是,看台上的人已经没有资格再用PPT两个字把这件事打发过去了。
来源:机器人大讲堂