报告摘要
2025年,日本工厂自动化和工业控制市场估值为166亿美元. 日本工厂自动化和工业控制市场的增长是由提高生产力,降低成本和提高制造品质量的需求驱动的.技术进步,由于人口老龄化导致劳动力短缺,以及促进工业4.0的政府举措也是市场的重要增长驱动力. 融合人工智能 (AI) 和机器学习 日本工厂自动化行业中最重要的趋势之一是人工智能和机器学习越来越多地集成到工业过程中. 例如,在2024年1月,三电力公司开发了一种人工智能,它可以在几分钟内分析生产场所的手动任务效率,从而降低分析时间高达99%. 这些技术通过使
市场走势
预测期复合增长率 CAGR
9.31%
机构预测 · 2034
报告属性
报告属性主要统计数据基础年2025预测年2026-2034历史年2020-20252025年市场规模16.6亿美元2034年市场预测36.9亿美元市场增长率 (2026-2034)9.31%报告特征详细信息分析的基础年2025历史时期2020-2025预测时间2026-2034单位亿美元报告的范围探索历史趋势和市场前景,行业催化剂和挑战,细分市场历史和未来市场评估:类型终端使用行业地区覆盖的类型工业控制系统:分布式控制系统 (DCS),可编程逻辑控制器 (PLC),监督控制和数据获取 (监控与数据采集(SCADA)),产品生命周期管理 (PLM),制造执行系统 (MES),人机接口 (HMI),其他领域设备:机器视觉,工业机器人,传感器和传输器,电机和驱动器,安全系统等覆盖的终端用途产业石油和天然气,化学和石化,电力和公用事业,食品和饮料,汽车和运输等覆盖地区坎托地区,堪萨伊/金基地区,中部/楚布地区,九州-奥基纳瓦地区,托霍库地区,楚古地区,北海道地区,石科库地区定制范围10% 免费定制销售后分析师支持10-12周交付格式通过电子邮件提供PDF和Excel (我们也可以根据特殊要求提供PPT/Word格式的编辑版本) 市场分析与趋势
市场趋势日本工厂自动化和工业控制 市场趋势:
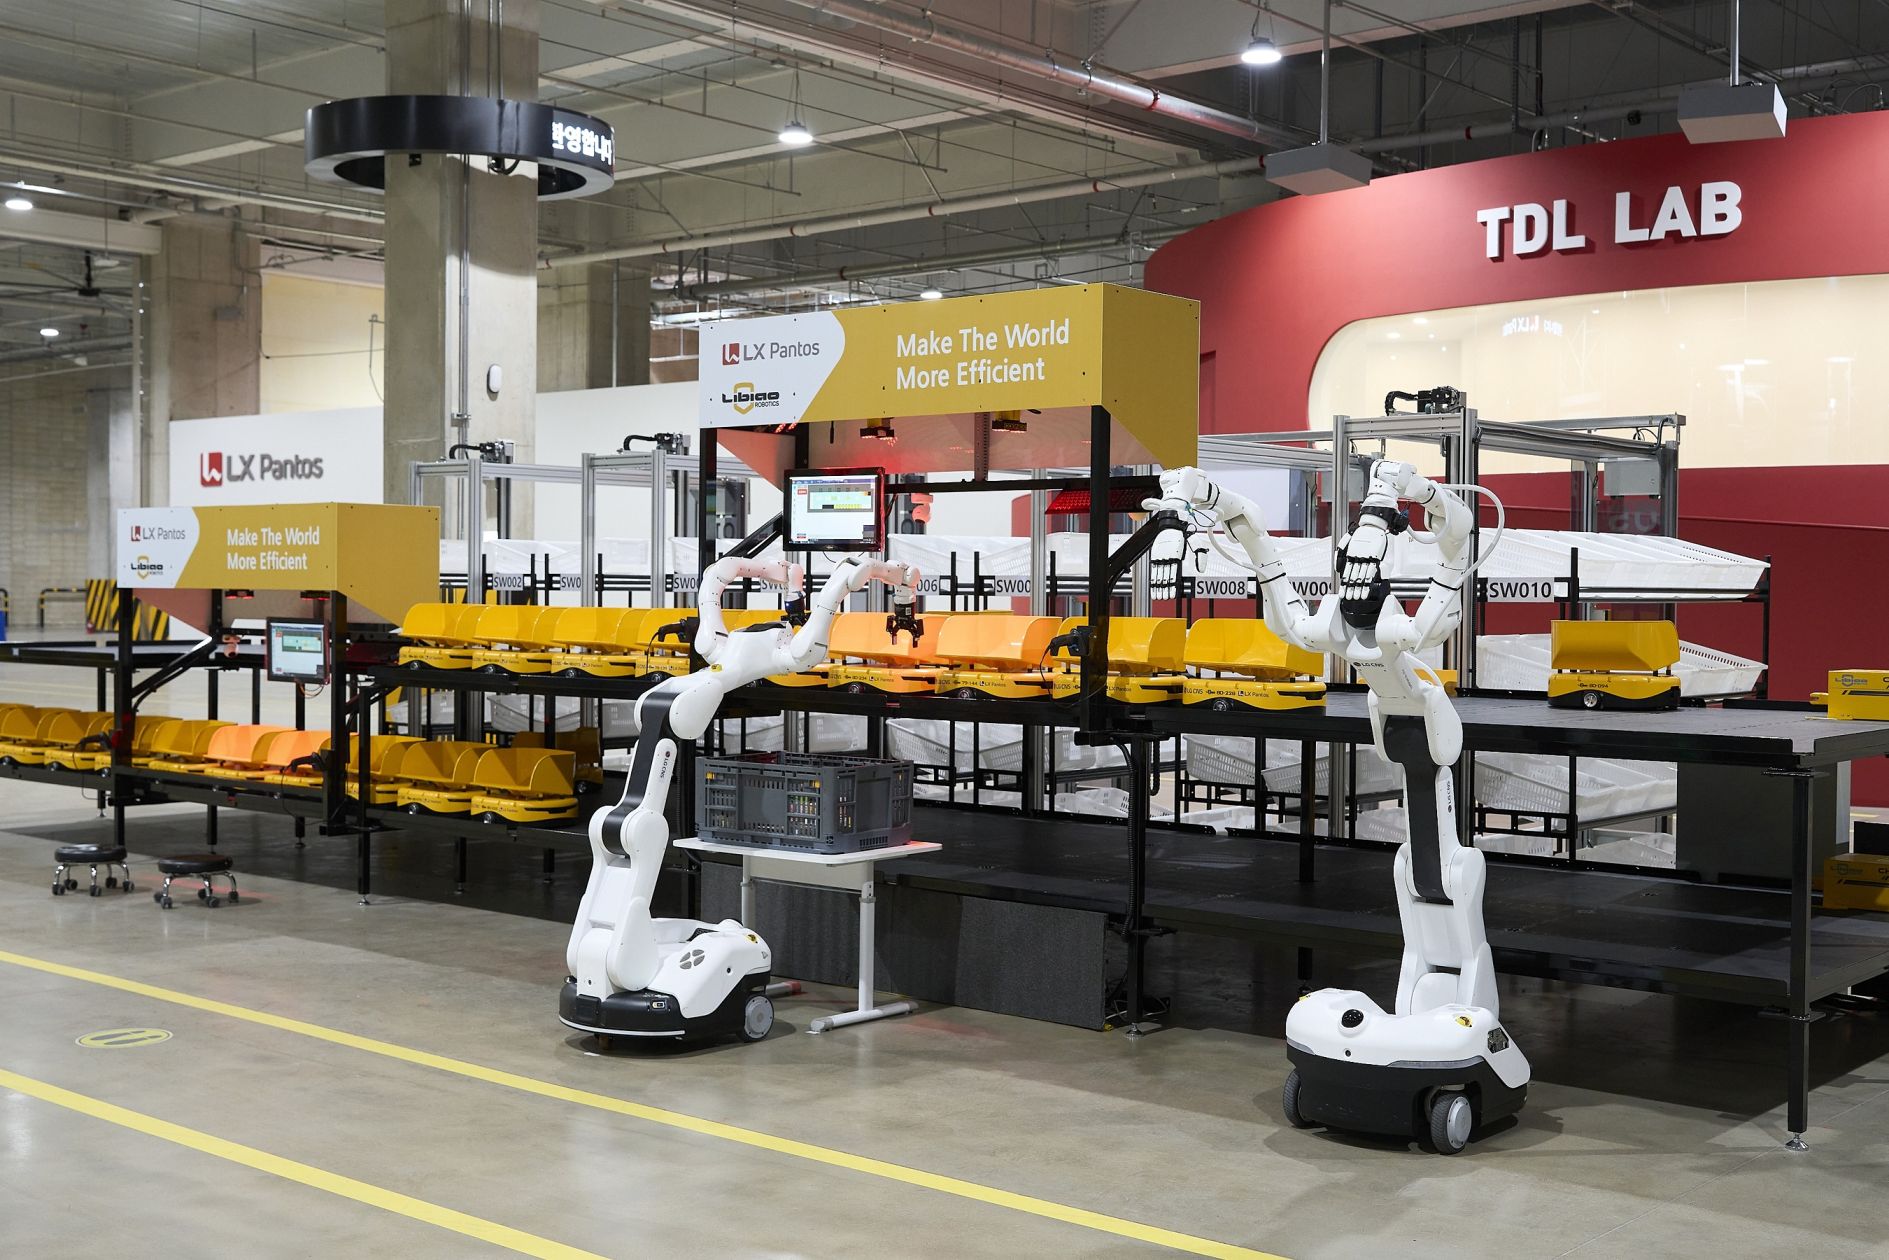
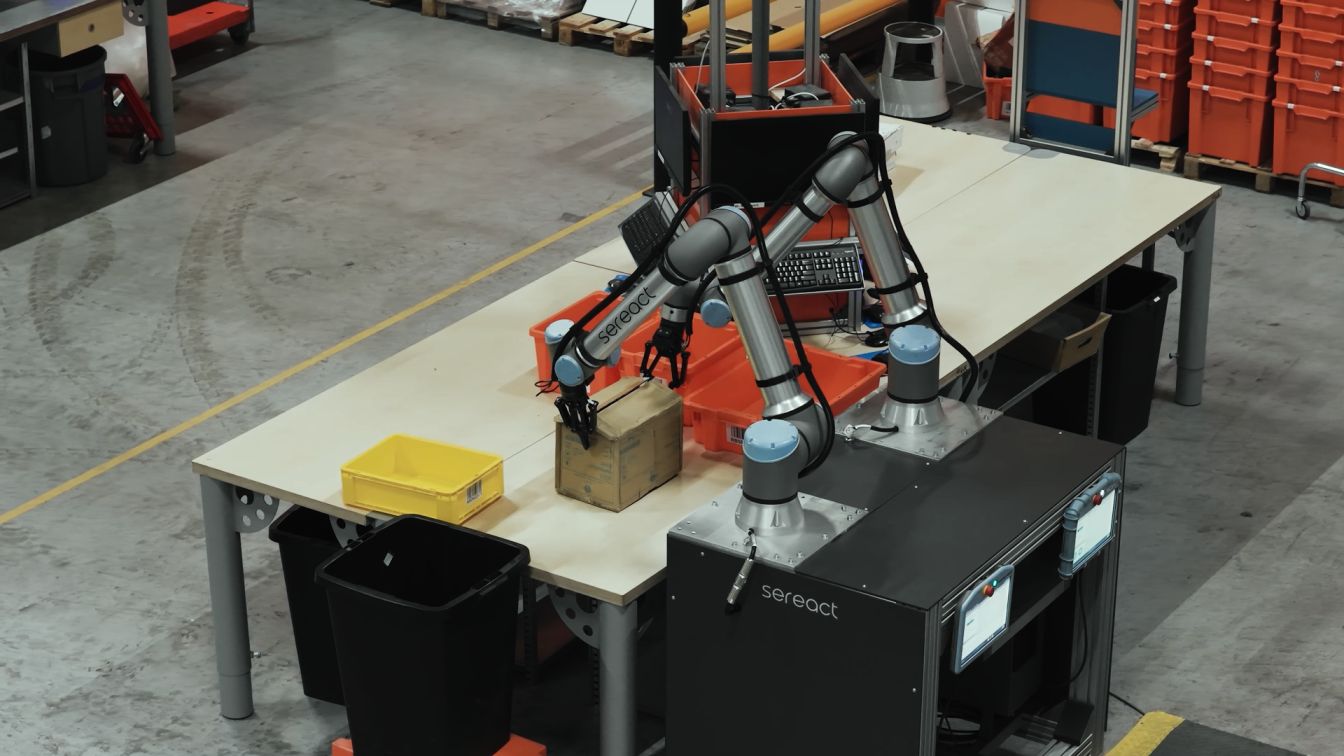
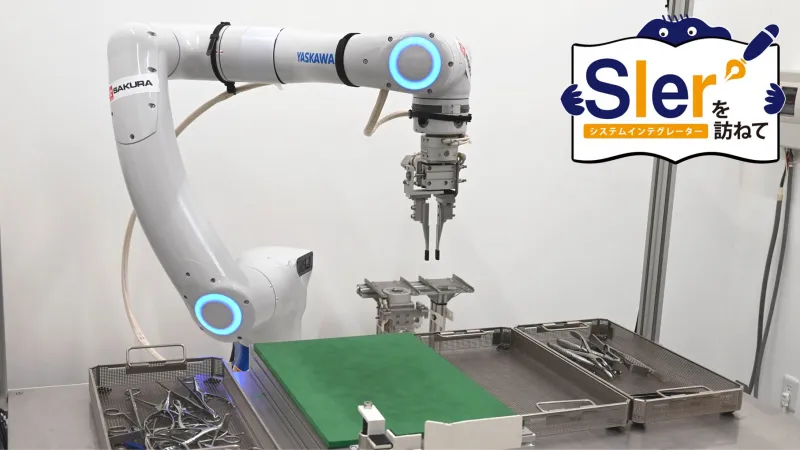
融合人工智能 (AI) 和机器学习 日本工厂自动化行业中最重要的趋势之一是人工智能和机器学习越来越多地集成到工业过程中. 例如,在2024年1月,三电力公司开发了一种人工智能,它可以在几分钟内分析生产场所的手动任务效率,从而降低分析时间高达99%. 这些技术通过使机器能够从数据中学习,适应新条件和优化操作来增强自动化系统的能力.例如,人工智能驱动的预测维护可以通过基于历史数据预测维护需求,减少停机时间和运营成本来防止设备故障. 此外,人工智能算法正在改善生产规划和过程控制,促进更有效和更灵活的制造景观. 与传统工业机器人不同,这些机器人通常以孤立方式运作或需要保护障碍,它们具有灵活性和适应性,使它们非常适合小型批量生产,组装任务和具有可变工作流程的环境. 例如,在2024年10月,OMRON推出了TM25S协作机器人,具有25公斤的有效载荷,1900毫米的覆盖率和紧的设计,适合包装,移动操纵和接,并轻松集成到工作流程中. 这种趋势尤其适用于电子产品和汽车制造业等行业,定制和精度是必不可少的. 移动到智能工厂,由物联网 (IoT) 驱动,是日本工厂自动化市场的另一个关键趋势. 例如,在2025年2月,富士图宣布在日本推出其云服务生成人工智能平台,
地区分析区域分析:
坎托地区 坎萨伊/金基地区 中部/楚布地区 九州-奥基纳瓦地区 托霍库地区 楚古地区 北海道地区 希科库地区 包含东京和横哈马的坎托地区作为一个先进的制造和技术中心,推动了工厂自动化和工业控制的需求. 由于该地区与电子,汽车和半导体行业密集,自动化系统有助于精确和高效的工作,从而促进了PLC,机器人和传感器的增长,以实现简化生产.包括大阪和京都的坎西,在汽车,电子和机械领域拥有强大的制造基地. 工业自动化的区域创新有助于大量采用DCS,监控与数据采集(SCADA)系统和机器人技术.这些系统从而提高了生产效率,提高了产品质量,并支持了该地区的大规模出口导向工业.中日本,特别是名古屋,作为汽车制造中心. 中部地区的工厂自动化市场将受益,因为对能够管理大量生产线的机器人,PLC和工业控制系统的需求非常高. 这些解决方案帮助汽车和航空航天制造商提高精度,减少缺陷,并优化资源使用,以提高其竞争力.
竞争分析竞争格局:
日本工厂自动化和工业控制市场的竞争格局通过建立全球和本地参与者展现出来.像西门子,米苏比希电气和罗克韦尔自动化这样的主要国际公司,在工业控制系统,机器人和自动化领域拥有先进解决方案,主导市场. 川电气,Omron和FANUC等本地企业也为此做出了重要贡献, 这些公司不断投资研究和开发,以增强产品供应,专注于AI驱动自动化,预测性维护和节能解决方案等领域,确保强的竞争和市场增长. 例如,在2025年2月,横川电气公司推出了更新的OpreXTM协作信息服务器,增强了应用程序组装,外部连接,并实现了优化的生产管理和远程监测,以快速做出决策. 该报告提供了日本工厂自动化和工业控制市场的竞争格局综合分析,并提供了所有主要公司的详细资料.
市场细分范围
分布式控制系统 (DCS)可编程逻辑控制器 (PLC)监督控制和获取数据 (监控与数据采集(SCADA))产品生命周期管理 (PLM)制造业执行系统 (MES)人机接口 (HMI)其他机器视觉工业机器人传感器和发射器发动机和驱动器安全系统 报告覆盖范围
日本工厂自动化和工业控制市场报告范围:报告特征详细 分析的基础年 2025 历史时期 2020-2025 预测期 2026-2034 单位 亿美元 报告的范围 探索历史趋势和市场前景,行业催化剂和挑战,细节智能的历史和未来市场评估:类型 终端用途行业地区类型涵盖 工业控制系统:分布式控制系统 (DCS),可编程逻辑控制器 (PLC),监督控制和数据采集 (监控与数据采集(SCADA)),产品生命周期管理 (PLM),制造执行系统 (MES),人机接口 (HMI),其他 现场设备:机器视觉,工业机器人,传感器和传输器,发动机和驱动器,安全系统,其它 终端使用行业包括石油和天然气,化学和石化,电力和公用事业,食品和饮料,汽车和运输,其它地区 坎托地区,堪萨伊/金基地区,中部/楚布地区,九州-奥基纳瓦地区,托霍库地区,楚古地区,北海道地区,石科库地区 定制范围 10% 免费定制售后分析师支持 10-12 周 交付格式 通过电子邮件提供PDF和Excel (我们也可以根据特殊要求提供PPT/Word格式的编辑版本) 报告提供了各种市场细分,历史和当前的市场趋势,市场预测以及2020-2034年日本工厂自动化和工业控制市场动态的全面量化分析. 该研究提供了对日本工厂自动化和工业控制市场的市场驱动力,挑战和机遇的最新信息.波特的五大力量分析帮助利益相关者评估新参与者的影响,竞争竞争,供应商权力,买家权力和替代威胁. 它帮助利益相关者分析日本工厂自动化和工业控制行业的竞争水平及其吸引力. 主要参与者
The competitive landscape of Japan's factory automationindustrial controls market is exhibited by the establishment of both globallocal players. Major international companiessuch as SiemensMitsubishi ElectricRockwell Automationdominate the market with advanced solutions in industrial control systemsroboticsautomation. Local firms like Yokogawa ElectricOmronFANUC are also significant contributorsleveraging Japan’s technological expertiseinnovation capabilities. These companies continuously invest in researchdevelopment to enhance product offeringsfocusing on areas like AI-driven automationpredictive maintenanceenergy-efficient solutionsensuring strong competitionmarket growth. For instancein February 2025Yokogawa Electric Corporation launched the updated OpreX™ Collaborative Information Serverenhancing application assemblyexternal connectivityenabling optimized production management 常见问题(FAQ)
在日本,工厂自动化和工业控制市场有多大?
2025年,日本工厂自动化和工业控制市场估值为166亿美元.
什么因素推动日本工厂自动化和工业控制市场的增长?
日本工厂自动化和工业控制市场的增长是由提高生产力,降低成本和提高制造品质量的需求驱动的.技术进步,由于人口老龄化导致劳动力短缺,以及促进工业4.0的政府举措也是市场的重要增长驱动力.
日本工厂自动化和工业控制市场的预测是什么?
在2026-2034年期间,日本工厂自动化和工业控制市场预计将呈现9.31%的CAGR,到2034年达到36.9亿美元的价值.
数据来源:IMARC Group 公开报告
RoboInd 校准:机构预测不等于实际成交、订单、交付或出货;跨机构比较需核对市场边界、基准年和指标语义。