2026年已进入尾声,不少机器人上市公司已于近期公布了今年前三季度的业绩情况。回顾今年的机器人行业,从喧嚣狂热到降温遇冷,从疯狂签单到业绩兑现,拨开资本与PR的外衣,业绩可能是我们接近行业真相更直白的一种方式。
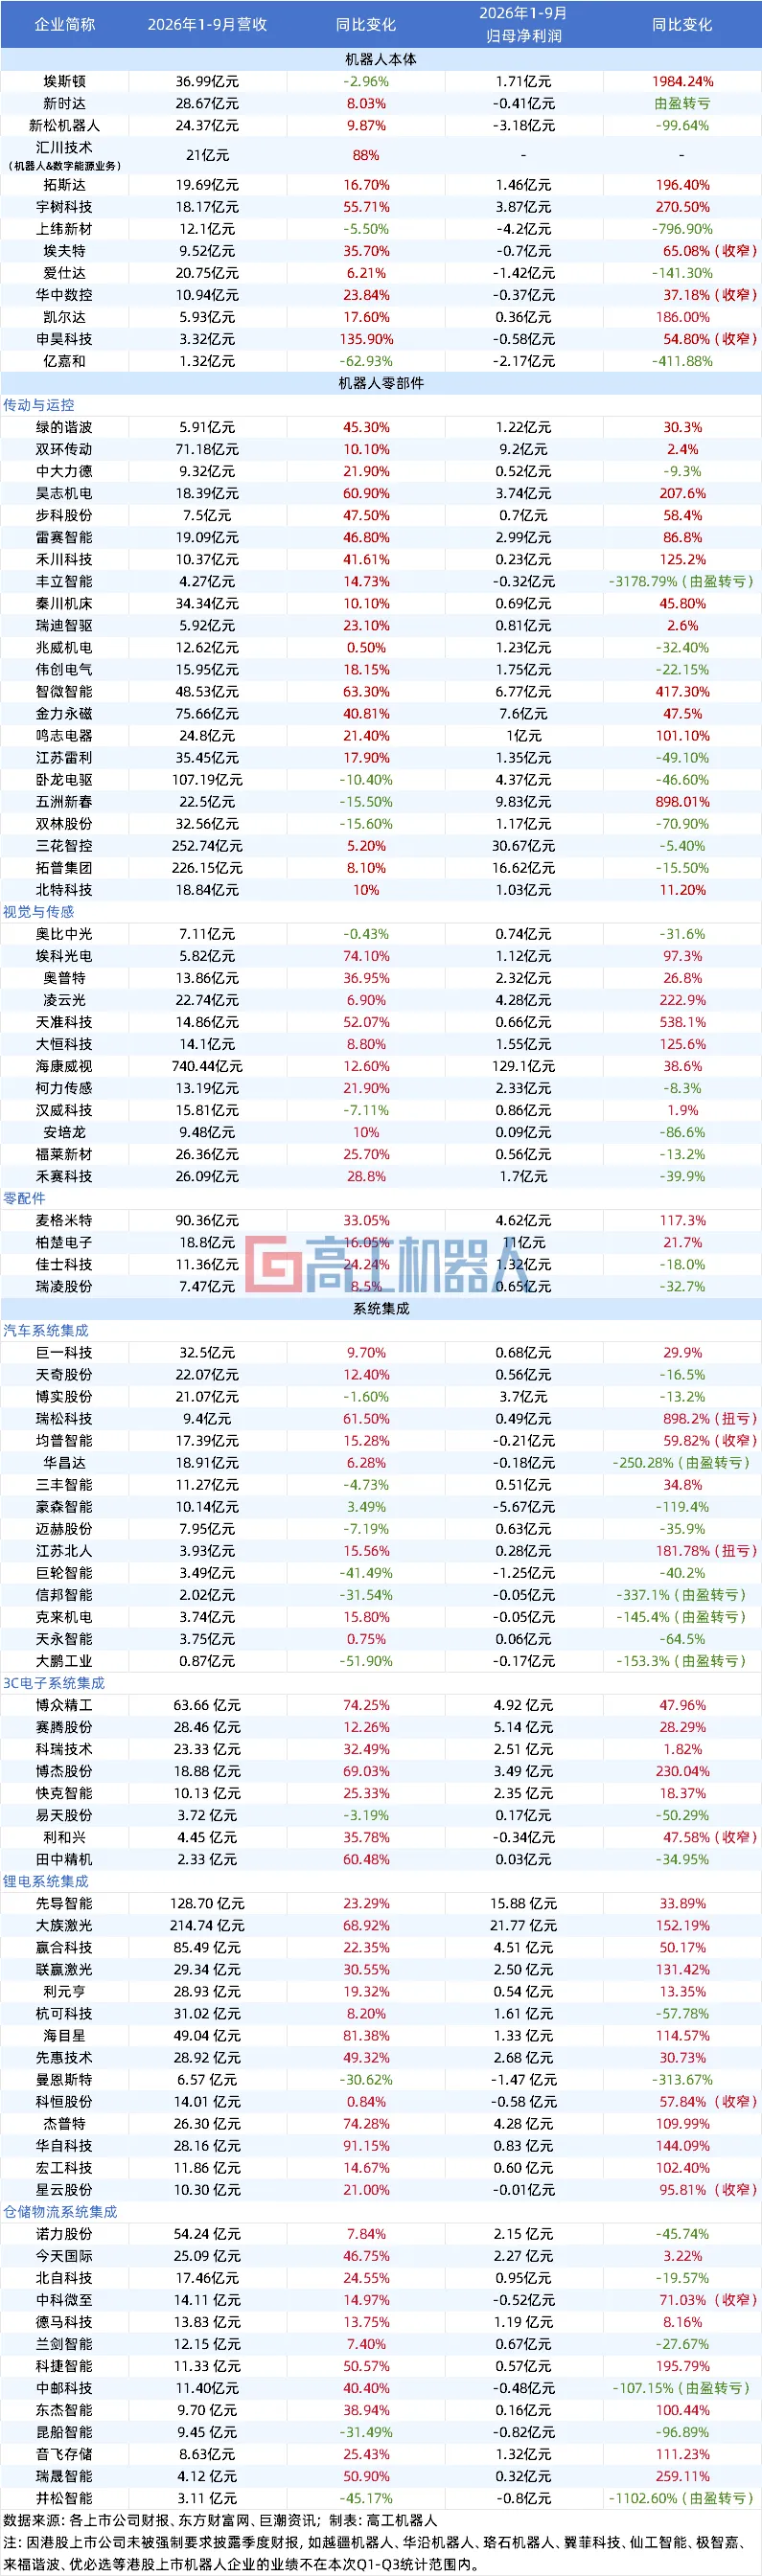
但企业“增收”与“增利”之间存在明显割裂,盈利压力依然高悬在机器人本体企业身上,上述统计中超7成本体企业处于亏损状态,只有埃斯顿、拓斯达、宇树科技、凯尔达、埃夫特、申昊科技6家本体企业净利呈增长态势,整体利润率较薄,盈利水平分化严重。
究其原因,一方面工业机器人市场行情仍处于“以价换量”的竞争环境,另一方面,工业机器人上游贵金属材料、零部件等成本增加,叠加具身智能的持续投入,为成本控制带来了巨大压力。
作为工业机器人、人形机器人两大赛道的“领头羊”,埃斯顿、宇树科技前三季度归母净利润分别同比增长1984%、270.5%,稳坐利润业绩增速榜。
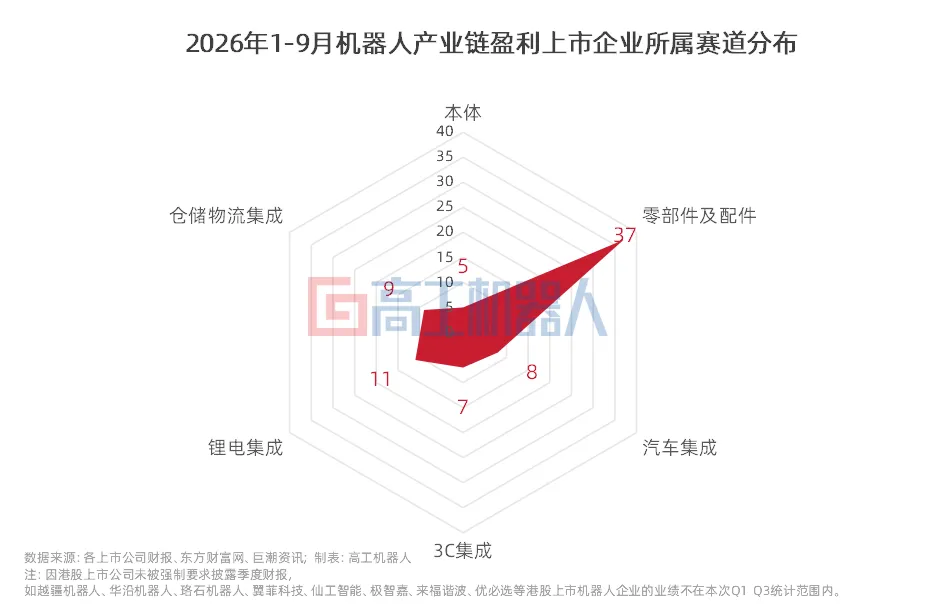
相比本体厂商的喜忧参半,可以用“野蛮生长”、“业界春天”来形容2026年零部件产业的欣欣向荣之态。据高工机器人统计,今年前三季度,在38家机器人零部件上市公司中,有33家企业(约87%)营收实现同比增长,除了丰立智能为亏损状态,其余37家企业(约97%)均处于盈利状态,且约6成零部件企业的归母净利润表现为正向增长。
这种“野蛮生长”尤其体现在业绩增势上。一方面,部分零部件企业营收增速实现领跑,昊志机电、埃科光电、智微智能、天准科技前三季度营收均实现超50%的大幅度增长。另一方面,不少零部件企业的归母净利润迎来超额增长,企业盈利能力得到明显增强。如昊志机电、麦格米特、五洲新春、鸣志电器、禾川科技、智微智能、凌云光、天准科技、大恒科技等9家企业归母净利润均实现超100%增长。
“国产高端工业传感领域的龙头企业”埃科光电透露,受新型显示、半导体、高阶PCB、锂电等行情需求井喷利好,加上高端工业相机产品市场占有率进一步提高,埃科光电今年前三季度累计营收5.82亿元,同比增长74%。
埃科光电在今年陆续发布了1MHz行频高阶TDI线阵相机、2.4K近红外线阵相机、1.05亿像素高速面阵相机、彩色2.5D成像系统、Vulcan-CXP12-8-UD高速采集卡、线光谱共焦传感器、大靶面自动对焦系统等新产品,持续推进产品迭代升级、拓宽应用边界,覆盖了高端工业相机、智能光学单元、图像传输采集硬件等产品线,不以单点突破为能力,而以矩阵化高端产品创新及工业传感生态实现业绩突破。
今年成功完成“机器人核心部件供应商”转型的步科股份表示,今年前三季度其营收已超过2025全年水平,归母净利润达到去年97%以上,其中机器人行业营收贡献度连续四年攀升,占比已超过55%。
在业绩之外同样呈现“狂野”姿态的,是接连不断签约的订单,以及井喷扩建的产能。
步科股份表示,仅上半年,在具身机器人移动部件上i-Kinco系列伺服模组出货6.80万台,同比增长119.05%,上半年其机器人无框力矩电机出货量增长超400%,机器人已成为核心增长驱动力。(查看内容详情)
来福谐波表示,截至今年7月底,其谐波减速器在手订单超40万台,计划在2026年底完成单月产能8万台的产能储备,届时年产能接近百万台。绿的谐波、中大力德等精密传动供应商,分别计划完成在2027年底将产能扩充至每年150万台谐波减速机、每年130万台精密行星减速机,开启机器人量产的供应链储备竞赛。
“机器视觉感知方案商”奥比中光表示,今年前三季度,包括3D相机、ToF相机、单目结构光等应用在机器人领域的视觉方案收入已实现去年同期的2倍以上规模,其已服务包括荣耀、普渡机器人、高仙机器人等在内的超过1000家机器人客户。
天准科技表示,今年上半年,其提供的具身大脑方案、人形机器人域控制器新签订单超过3.15亿元,同比增长229.74%,客户覆盖了银河通用、智元、星海图等具身机器人厂商。此外,如凌云光、奥普特等视觉厂商也纷纷布局物理AI、数据采集设备、视觉模型等,将具身机器人业务孵化提上日程。
值得关注的是,不少汽车零部件企业“杀入”机器人部件业务链,产生了实打实的订单和业绩。拓普集团表示,今年上半年机器人关节执行器营收同比增长83%,产品线从直线关节向旋转关节、灵巧手电机总成、躯体结构件等领域拓展,建成了首批机器人部件产业基地。卧龙电驱在Q3财报中主动披露,前三季度其机器人组件及系统应用业务收入4.55亿元,同比增长46.37%,产线处于量产爬坡初期。
历史上每一轮硬件放量,最先赚到钱的从来不是整机厂,而是卖铲人。机器人这一轮也没有例外:本体企业还在为毛利率挣扎,零部件企业已经把订单排到了明后年,把产能规划到了百万台级。
当上游的确定性越来越强,留给下游的问题就越来越尖锐:整机厂的价格战还要打多久?从工业机器人到人形机器人,进化与放量的拐点,究竟在哪一个季度?
而另一个明显的行业变化是,产业分工依然是行业主流,但机器人企业的业务生态链在不断拓宽,上下游之间的边界也在逐步模糊——机器人本体企业批量做项目集成,系统集成商也在将机器人本体标品、核心零部件等技术逐步掌握在自己手中,零部件企业自己开始组装攒本体。机器人企业对业务边界的战略拓展,也是影响利润率走向变化的重要原因。
系统集成:汽车行业割裂分化
3C、锂电、仓储持续回暖
再来看颇具体量的机器人系统集成行业。今年前三季度,汽车系统集成商交出了一份分化到近乎割裂的成绩单。
乘联分会数据显示,汽车行业利润率已降至3.3%,成本上涨与终端压价持续挤压中游装备环节。在统计的15家企业中,营收正增长与负增长各占半数,但利润端的裂口远比收入端陡峭:瑞松科技净利润同比暴增898%,江苏北人增长182%,而豪森智能亏损5.67亿元、亏损幅度扩大119%,华昌达、信邦智能、克来机电则由盈转亏。
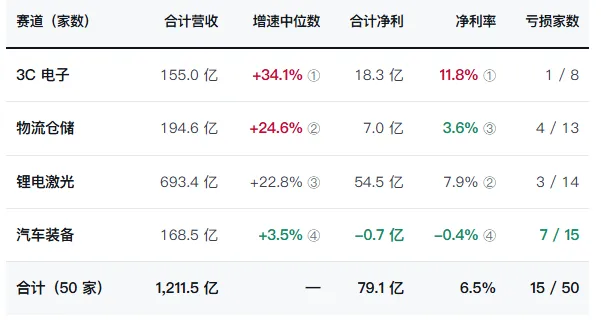
数据来源:各上市公司2026年三季报及公告;制图:高工机器人。注:部分系统集成商涉及项目业务跨度交叉,该分类以企业的主营业务或最高收入占比板块来划分。
得益于AI算力基建扩张、国产半导体设备扩容、消费电子回暖等多重利好因素,3C系统集成企业迎来五年内增长最快、盈利质量最好的9个月,营收增速平均值达34%。锂电设备集成商营收体量最大,利润高度集中,但扩产受益多集中在头部,13家企业收入正增长,却有3家亏损、5家利润下滑。
在物流仓储系统集成领域,11家企业收入正增长,增速中位数达到24.55%。但一个有意思的现象是,归母净利率最高的两家,都不是“纯集成商”。音飞存储净利1.32 亿,同比增长111.23%,净利率水平达15.3%,做的是高密度存储货架等标准化设备;德马科技净利率8.6%,核心是输送分拣设备的标品部件,而净利率最低的清一色是项目交付型公司。
70%的系统集成商营收增长是“主旋律”,但产业的“出清”“淘汰”同样在加速。2026 是“低价订单的结算年”。2023–2024 抢单期签下的合同,在2026 年集中确认收入,形成"收入增长、毛利崩塌"的剪刀差。
巨轮智能在Q3毛利率转负、营收连续两个季度下滑40%;井松智能把亏损归因于客户前置工程延后、竞争加剧与转型期研发投入;科恒股份资产负债率103.28%、归母净资产已为-7244万元。这一轮周期不再有"普涨救所有人"的窗口,订单在加速向头部集中。
看增速,物流和3C在领跑;看净利率,只有3C真正恢复了定价权;看商业模式,“标品化程度”正在替代“下游景气度”,成为决定设备商穿越周期、能否增收又增利的关键变量。
高工机器人注意到,在业绩变化与竞争格局之外,一个新的叙事正在系统集成商里长出来——工业具身智能。
均普智能具身智能业务在今年前三季度已贡献营收9394万元;天奇股份旗下天奇银河交付极石汽车阿布扎比项目(车身贴标、零部件抓取放置、数据采集等),实现具身智能方案的海外突破;兰剑智能的研发费用上升到4.26亿元(约占营收35%),资金明确投向海外拓展与具身智能技术;德马科技自建Ego数据采集工厂,与优必选、蚂蚁灵波等具身企业合作无人物流方案。
在机器人企业即将全面拥抱具身的时代,系统集成商的角色正在悄悄变化:过去是“交付一条产线”,未来可能是“交付一套可训练的场景数据与作业能力”。这个转变短期内不会体现在报表上,但会决定下一轮谁能站在价值链的上游。
▍写在最后:
在2026年机器人产业链营收普涨的情况下,新周期下竞争的分水岭在于“订单能不能变成利润”,这个新变量,来自具身智能——企业投入了多少、又有多快能转化为真金白银的“第二增长曲线”,将决定谁能先穿过周期。
12月15日-16日,工业具身智能,能否成为工业机器人产业链增长的新变量?如何牢牢抓住增长契机?一系列前沿话题,都将在年会现场开诚布公,欢迎点击链接或扫描下方二维码参会。拼实干·真落地 | 2026高工工业具身智能机器人年会将于深圳举行
*文章封面为AI配图
来源:高工机器人