“ 石油巨头们真正要抢的,不是机器人。
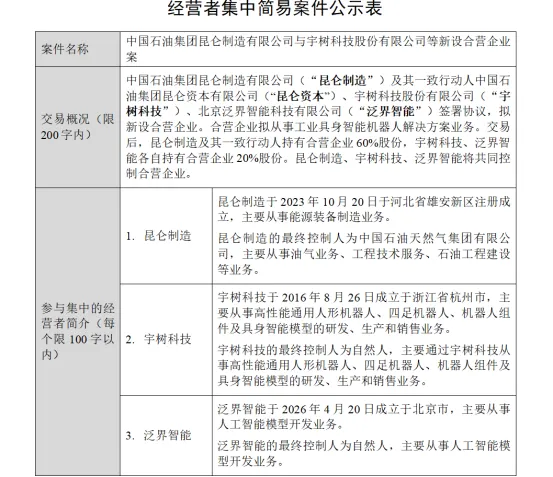
近日,北京市市场监督管理局的一纸公示,让平静了许久的工业机器人圈重新躁动起来。中国石油旗下昆仑制造及其一致行动人昆仑资本,拟与宇树科技、泛界智能共同新设一家合营企业,主攻工业具身智能机器人解决方案。昆仑系合计持股60%,宇树与泛界各持20%。
一家石油公司、一家机器人公司、一家成立刚半年的AI模型公司,进入了同一个法人实体。从8月宇树科创板IPO时昆仑资本以约1.36亿元参与战略配售、拿下2.23%份额,到双方签署《战略合作备忘录》锁定油气场景,再到如今合资实体落地,中石油与宇树的合作关系在三个月内连跳三级。
外界习惯把这解读为一次各取所需的联手。央企出场景与资本,宇树出本体硬件,泛界出模型算法。但真正值得琢磨的,是那个60%占比。
石油公司本可以像财务投资一样拿20%做卡位,它偏不。它要绝对控股。这意味着,石油公司正在从场景的提供方,变成规则的制定方。
过去,工业机器人的采购标准、验收流程、数据接口由制造业客户各自定义,能源企业更多是被动买单的一方;现在,作为控股股东,它有权直接参与产品定义、技术路线选择和供应商体系搭建。
60%这个数字,本质上是对“谁来定义工业具身智能”这个问题的一次提前回答。
这并非中石油一家的动作。中石化资本参投银河通用并押注机器人材料底座,中海油把机器人开进曹妃甸海上平台、招标建设机器人实验室,延长石油加入陕西省具身智能产业联盟、在可可盖煤矿落地集群示范。
这些石油系企业,几乎在同一时间窗口集体向具身智能靠拢。走的路各不相同,但底层判断高度趋同,它们在为一件迟早要发生的事情提前布局。
01.
四种打法,同一个方向
石油企业的打法并不相同,但切入点全部落在自己最熟悉的场景一侧。中石油的路径最完整,走的是控盘路线。它以产业资本开路,例如昆仑资本投宇树、投光亚鸿道,昆仑信托旗下基金布局华沿机器人;再以备忘录锁定场景方向,;最终落到合资公司做实体化运营。链条之完整,石油系内无出其右。
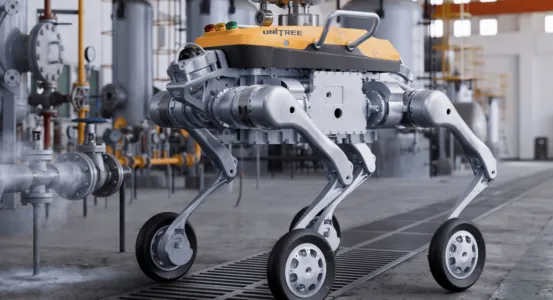
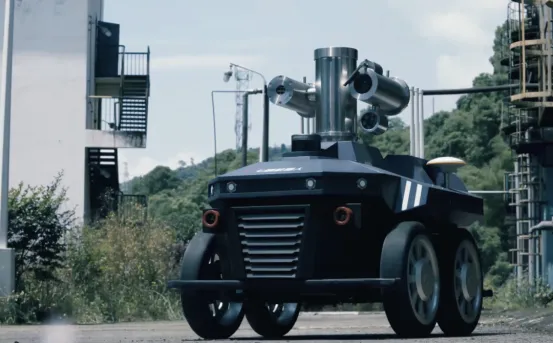
更值得注意的是,中石油体系内本就有自己的机器人家底。昆仑数智的“小智”防爆巡检机器人已取得Ex d IIC T6认证,在新疆零下40℃环境下连续运行216小时,替代350余人次人工巡检,识别准确率超99.5%;管道局的防爆四足机器人今年5月完成了油气销售领域的首次落地。但问题是,这些机器人尚未形成体系化,轮式的、四足的、外采的、自研的,各跑各的。
此次合资公司的真正使命,是把这些分散的能力收拢成一套可复制、可进采购目录的标准件。
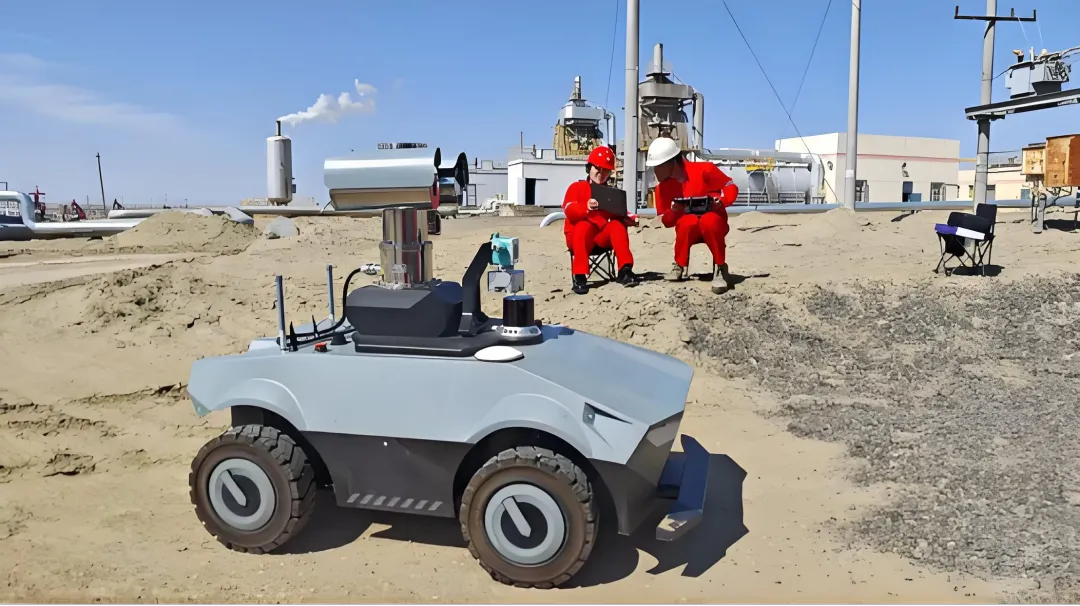
中石化走的是“卖铲子”路线。2026年3月,银河通用完成25亿元融资,中国石化出现在投资方名单里,与之一同的是国家大基金三期、中信集团、上汽金控等。当然,中石化参投银河通用完成的只是资本卡位,把加油站网络、化工高危场景和易捷便利店体系作为潜在的场景入口留给被投企业。
真正的落点反而在上游,碳纤维骨架、超高分子量聚乙烯筋腱、SEBS弹性体皮肤、高性能聚酰胺关节,这些人形机器人的身体底层部件,正在成为石化材料的增量出口。中石化的意图是,做所有整机厂商的底层供应商。
同时,在加油站和炼化现场,中石化已经有一批机器人在跑,包括加油机器人、爬壁机器人、巡检机器人等等。
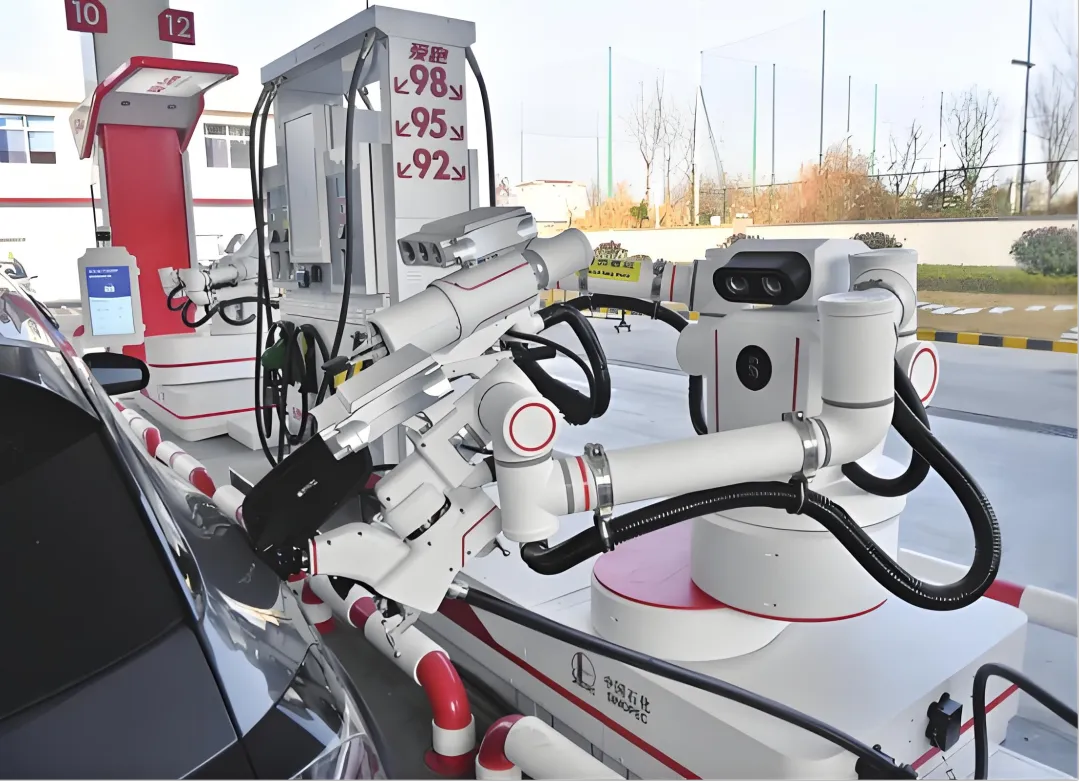
中海油把重心放在了能力建设上。其股权层面至今未落子,但海上平台的动作一个不少。水下焊缝检测机器人进驻曹妃甸平台,海油发展与若愚科技围绕防爆灵巧手、巡操机器人展开深度交流,公开招标购置人形与四足机器人建设实验室。其目标是把机器人联进现场智能巡检、设备运维、安防值守的闭环作业,并推进工业机器人自主品牌研发。
海洋场景是油气世界里最硬的一块骨头,腐蚀、台风、狭小平台、远离大陆,验证周期天然更长。中海油的谨慎,恰是场景难度的另一种注脚。
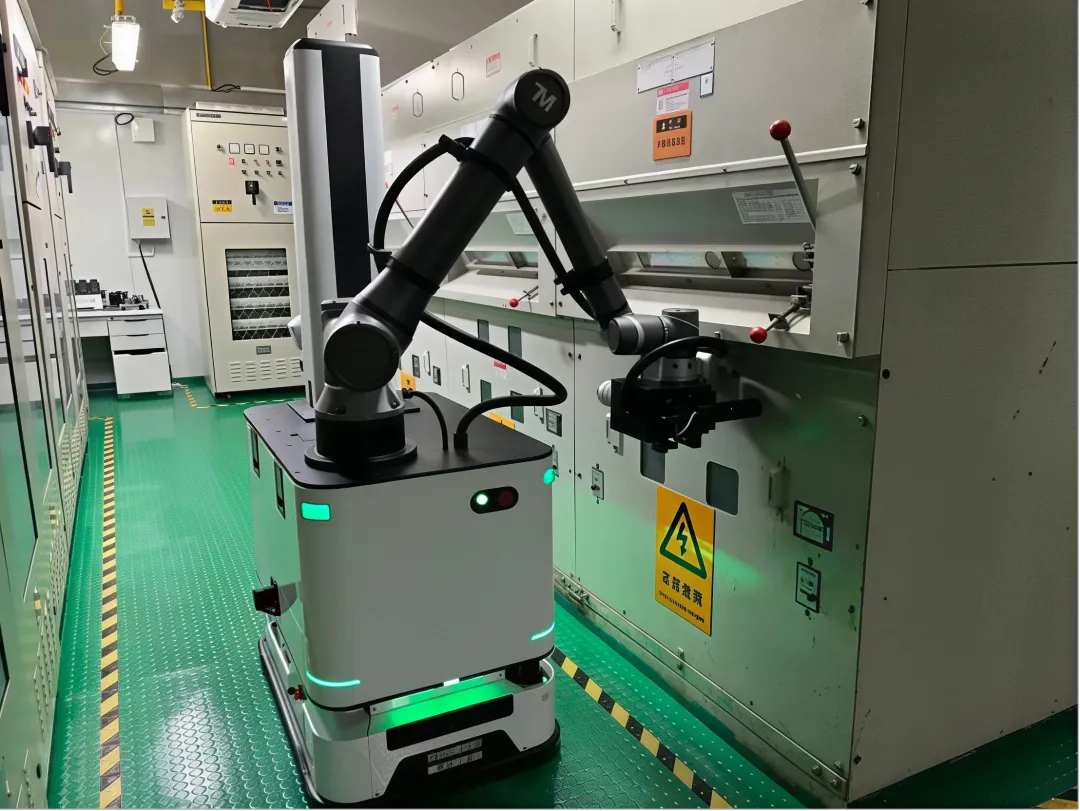
延长石油走的是搭车路线。作为地方石油企业,它没有央企资本平台的工具箱,选择以应用单位身份加入省级产业联盟、参与联合攻关示范项目、直接下单采购。角色轻,但参与的决心并不轻,把自己嵌进了省级具身智能的攻关链条里。
剥开石油系表面的打法会发现,他们的角色正在转变,从单纯的场景方和买家,整体转变为股东和合伙人。这一集体转身,改变的不只是话语权,还有风险的分担方式和收益的分配逻辑。毕竟具身智能的投入是长期的,回报也未必体现在短期账面上。
但石油公司愿意接受这种不确定性,原因在于它们比谁都清楚,如果始终站在买方的位置上,等来的只会是别人按照通用逻辑做出来的产品,而油气现场那些极端的工况、苛刻的安全标准、零散的定制需求,很难被通用产品真正满足。
02.
集体下场的真正推力,不在风口
石油系集体向具身智能靠拢的时间点,恰好在两条曲线的交汇处。一条是高危作业场景对“无人化替代”的刚性需求在加速显性化,另一条是油气行业劳动力结构的缺口正在从紧张滑向断崖。油气场景的作业条件不需要浪漫化。石油行业可以说是最危险、最昂贵的场景集合。井场、炼化装置、储运罐区、海上平台,高温高压、易燃易爆、有毒有害是常态,人员进入需要全套防护和层层审批。巡检、抢险、井下作业,本质上是把人的血肉之躯暴露在概率风险之中。
与此同时,有行业报告分析,全球油气行业45岁以上劳动力占比已经达到48%,25至34岁仅占19%,超过一半的经验工程师将在十年内退休,传统能源行业的老龄化压力在所有工业部门中最为突出。高危岗位的“人荒”,是结构性退潮。
石油系选择的具身智能入口高度一致地指向巡检、抢险、运维。机器人替掉的每一个班次,都是安全责任和人力成本的双重减法。
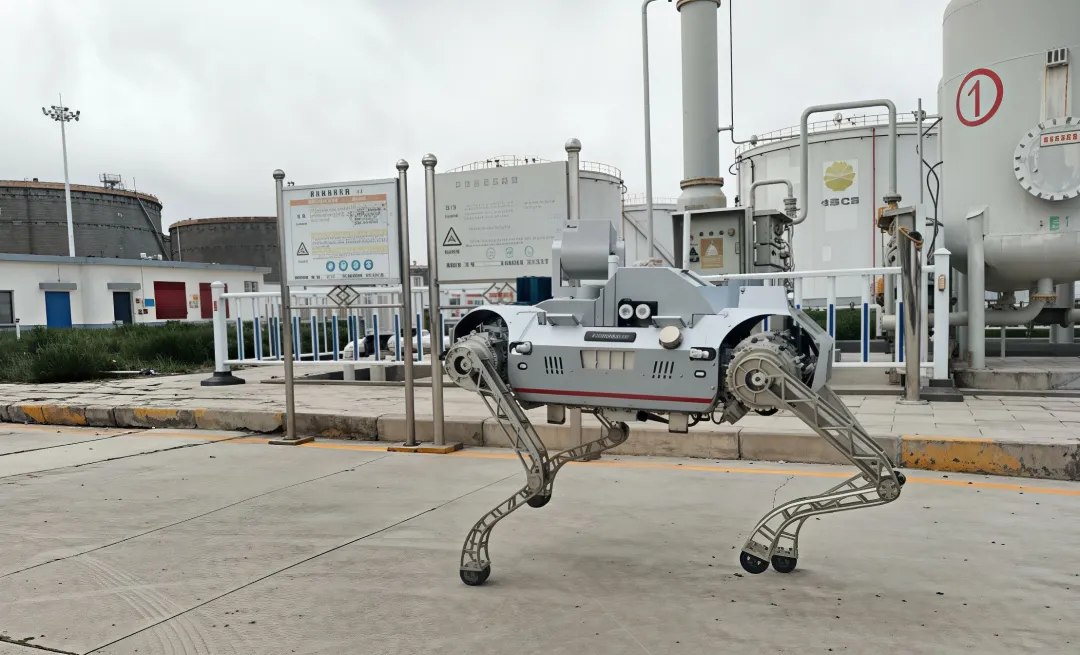
当然,场景与数据的双向稀缺,这才是石油企业入局的关键。具身智能行业在经历了融资狂潮之后,2026年面临的最大拷问是:交付在哪里?尽管围绕工业领域的合作逐步增长,甚至不少宣传落地应用,但大多数方案仍停留在POC(概念验证)阶段。资本给得起估值,给不起证明。
而油气场景,恰好是当下中国市场上最稀缺的验证资产,具备高价值、高危、高频、高封闭等特征。更稀缺的是异常工况数据,泄漏、火灾、设备突发失效,这些长尾事件无法在实验室穷举,只能在场站的漫长运行中自然积累。石油系下场,本质上是把场景“证券化”,它付出的是让机器人走进真实工况的入场许可,是别人花钱买不到的数据生成权。
反过来,对石油公司而言,机器人在场站里跑出来的每一个运行小时,都会沉淀为下一代数字油田的数据资产。标准不会自动长出数据,但数据终将定义标准。
 但更深一层的推力,来自政策信号。国资委今年初已明确释放信号,国资央企聚焦具身智能、能源电力等重点领域,探索组建“AI+”产业共同体,加大场景开放力度。国家电网开出了68亿元具身智能采购规划的明牌。据悉,已有超过30家央企通过自研或内部孵化切入机器人赛道。当电网已经把采购单拍在桌上,油气行业再不卡位,未来场景标准的制定权就要旁落他人。
石油系集体下场,既有政策东风的推背感,也有央企之间赛马的压力传导。
过去十年,互联网公司凭借流量和数据定义了AI;进入具身智能时代,物理世界的准入权握在场景所有者手里。石油系正在用一种近乎宣言的方式确立新规则。谁拥有场景,谁就拥有机器智能的落地权。
03.
结语与未来
2026年的中国工业智能化,有一道清晰的分水岭。在这之前,机器人公司寻找场景;在这之后,场景开始定义机器人。中石油与宇树成立合资公司,不只是一次投资。60%的控股比例说明,中石油要参与产品定义、技术路线和采购标准。石油系企业路径不同,但都在往具身智能里走。
它们先把机器人推到油气现场,零下40℃的戈壁井场、漆黑的储罐区管沟、浪高数米的海上平台。这些地方,才是中国具身智能真正难啃的场景。
来源:机器人大讲堂